
Carta da gestão · Outubro de 2021 · Fatores
Orleans Martins
Contribuidor do TC Tradersclub S.A. Conselheiro da AvantGarde Asset Management orleansmartins@yahoo.com.br
1. Fatores de Risco
A discussão sobre a precificação de ativos financeiros tem como principais expoentes nomes como Treinor (1962), Sharpe (1964), Lintner (1965) e Mossin (1966). Esses estudos datam de meados da década de 1960 e consideram que o excesso de retorno de um portfólio de ativos é explicado por um fator de risco, que é dado por um beta de risco da empresa vezes o prêmio de risco de mercado.
Matematicamente esse modelo pode ser representado por meio da Equação 1, em que E(Rp) é o retorno esperado do portfólio, Rf é o retorno de um ativo livre de risco, E(Rm) é o retorno esperado do mercado, α é o coeficiente linear da relação entre o prêmio de risco do portfólio [E(Rp) −Rf] e o prêmio de risco do mercado [E(Rm) −Rf], β é o coeficiente de risco, e ε é o termo de erro da regressão.
Um dos trabalhos mais relevantes dessa literatura foi apresentado por Fama e French (1993), que popularizaram o “modelo de 3 fatores”, que considera, além do tradicional fator “mercado”, os fatores “tamanho” e “ book-to-market ”. Em seguida, surgiram outros modelos com 4, 5, 6, vários fatores, os quais apresentam fatores como “liquidez”, “momento”, “volatilidade”, “qualidade” etc.
Neste estudo são utilizados os cinco fatores calculados pelo NEFIN (2021) e utilizados por Diniz e Pontes (2021), sendo: mercado (MKT), valor (HML), tamanho (SMB), liquidez (IML) e momento (WML). Além deles, apresento um novo fator baseado no estudo de Martins e Barros (2021), que explora o nível de informatividade das empresas.
2. Fator Informatividade
E(Rp) −Rf = α+ β[E(Rm) −Rf] + ε
Como observam Diniz e Pontes (2021), essa formulação é destaca por Jensen (1968), que afirma que o Alpha (α) mede a capacidade de geração de retornos independente do risco assumido por meio da exploração das ineficiências do mercado. O Alpha de Jensen pode ser encontrado pela Equação 2.
α= (Rp −Rf) −β[E(Rm) −Rf]
Desde então, na literatura de finanças é possível encontrar uma série de estudos que apresentam outros fatores de risco que também explicam o excesso de retorno de um portfólio. Bender, Briand, Melas e Subramanian (2013) definem esses fatores como características de um grupo de ativos que são importantes para explicar seus riscos e retornos.
Isso deu origem aos chamados modelos multifatoriais. Esses modelos são utilizados no Factor Investing , que é o processo de investimento que prevê o recebimento de prêmios de risco por meio da exposição a determinados fatores. Essa é uma estratégia de investimentos baseada em análises quantitativa dos fundamentos das empresas.
Martins e Barros (2021) apresentam um Índice de Informatividade da Empresa (FII) que revela os níveis de qualidade e quantidade de informação de uma empresa em relação às demais empresas do mercado. Utilizando dados de 21 países emergentes entre 2000 e 2016, os autores demonstram que os mercados de ações precificaram positivamente a informatividade. Maior FII apresentou associação positiva e estatisticamente significante com maior retorno da ação e maior índice market-to-book .
Isso converge com a essência da literatura de fatores de mercado. A partir dessa constatação, utilizando uma metodologia semelhante àquela do NEFIN (2021), calculei o FII anual das empresas listadas na B3 entre os anos 2018 e 2020 para formação de duas carteiras de ações em janeiro de cada ano seguinte, sendo uma de alta informatividade ( High FII ) e outra de baixa informatividade ( Low FII ).
No Gráfico 1 é possível observar o retorno diário acumulado dessas carteiras. A carteira High FII concentrou as ações do 1º tercil da amostra, com as empresas que tinham FII mais altos no ano anterior, enquanto a carteira Low FII concentrou o 3º tercil, tendo empresas com FII mais baixos.
Gráfico 1 – Returno acumulado entre 01/01/2019 e 30/09/2021
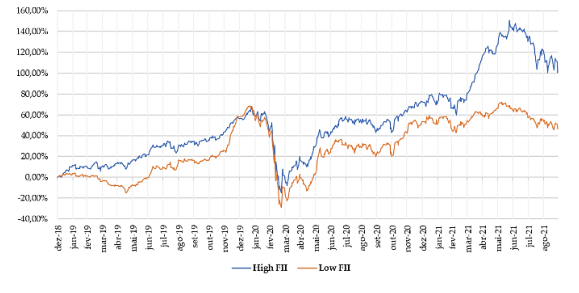
Observe que o retorno acumulado da carteira High FII foi maior ao longo do período, alcançando 100,7% contra 46,6% da carteira Low FII . Isso converge com as evidências de Martins e Barros (2021). Assim, seguindo a mesma estratégia do NEFIN (2021), eu construí o fator “informatividade”, ou Informativeness Minus Asymmetry (IMA), com posição long na carteira High FII e short na carteira Low FII . O Gráfico 2 apresenta o desempenho acumulado desse fator.
Gráfico 2 – Fator IMA entre 01/01/2019 e 30/09/2021
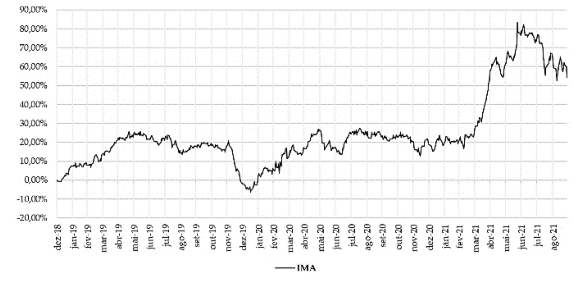
A essência do fator IMA considera que os investidores aceitam pagar um prêmio maior por ações de empresas mais informativas, dado o menor risco de assimetria de informação. Ações de empresas com melhores níveis de informação têm preços maiores, na média, oferecendo mais chances de retornos maiores. A essência deste fator é semelhante à do fator “qualidade” (Asness, Frazzini, & Pedersen, 2018) que justifica a expectativa de maiores retornos dado que os investidores estão mais dispostos a pagar um prêmio pela qualidade dos ativos.
3. O Alpha do Fundo AvantGarde
Jensen (1968) destaca que o Alpha (α) mede a capacidade de um portfólio gerar retornos independentes do risco. Messe sentido, Diniz e Pontes (2021) analisaram o Alpha do Fundo AvantGarde Multifatores FIA por meio de um modelo
multifatorial utilizando os 5 fatores calculados pelo NEFIN (2021), conforme Equação 3.
E(Rp) −Rf = α+ βMKT(MKT) + βSMB(SMB) + βHML(HML) + βWML(WML) + βIML(IML) + ε
Em que, MKT é o fator mercado, dado pelo retorno esperado do mercado menos o retorno de um ativo livre de risco [E(Rm) −Rf]; SMB é o fator tamanho, sendo o retorno de um portfólio de ações long em empresas Small Caps e short em Big Caps (Small – Big); HML é o fator valor, sendo o retorno de um portfólio de ações long em empresas com alto book-to-market e short em baixo B/M (Higℎ− Low); WML é o fator momento, sendo o retorno de um portfólio long em ações com altos retornos no passado e short em ações com baixos retornos (Winners−Losers); e IML é o fator liquidez, sendo o retorno de um portfólio long em ações com alta liquidez e short em ações com baixa liquidez (Iliquid−Liquid). Os detalhes da formação das arteiras podem ser verificados em NEFIN (2021).
Nas evidências de Diniz e Pontes (2021) é possível verificar que o Fundo AvantGarde teve um Alpha positivo e significante de 2,53% ao mês, desde sua criação até 30/04/2021, o que significa que o AvantGarde conseguiu entregar consistentemente um retorno superior ao esperado, dados os níveis de riscos assumidos pelo fundo e representados pelos 5 fatores da Equação 2.
Certamente há outros fatores de risco que também explicam os retornos do AvantGarde e que não foram tratados por Diniz e Pontes (2021). Pensando nisso, neste estudo eu apresento e incluo nesta análise o fator informatividade.
4. Fatores que Explicam o Retorno do Fundo
Entre 05/08/2019 e 30/09/2021, a mediana do retorno diário do AvantGarde Multifatores FIA foi de 0,21% a.d., enquanto a média diária foi de 0,09% a.d. Essa diferença é explicada pelos valores extremos (vide Gráfico 3), especialmente no período da crise da COVID-19. Em um espaço de apenas 8 pregões em março de 2020, o botão de pânico do circuit braker da bolsa brasileira foi acionado 6 vezes.
Como a variável de prêmio de risco do fundo [E(RAVG) −Rf] não apresenta uma distribuição estatística normal, realizei esta análise utilizando regressão quantílica, que permite realizar
estimativas aproximadas tanto da mediana (quantil 0,50), quanto de quantis inferiores e superiores. Neste estudo eu analiso os quantis 0,25 (piores retornos) e 0,75 (melhores retornos), com vistas a entender quais fatores explicam o desempenho do fundo nos piores e nos melhores dias.
Gráfico 3 – Q-Q Plot da distribuição de probabilidade do prêmio de risco do fundo [ E(RAVG) −Rf ], em %.
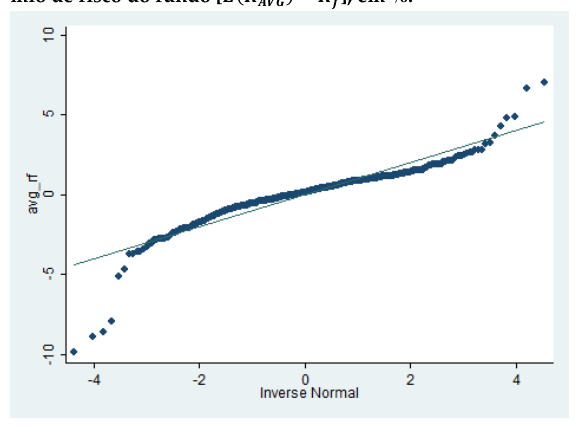
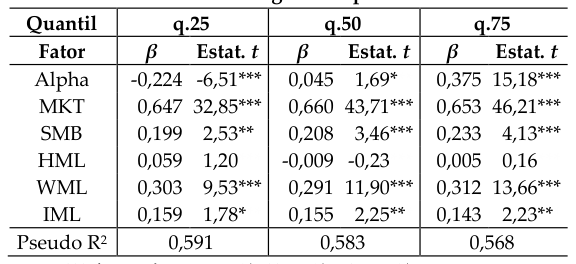
Após ordenação crescente dos retornos diários (Gráfico 3), eles foram dividos em 4 quartis, em que o 1º quartil concentra os piores retornos que representa 25% da amostra analisada (todos negativos, sendo o maior igual a -0,53% a.d.), e o 4º quartil concentra os melhores retornos, representando outros 25% da amostra (todos positivos, sendo o menor igual a 0,93% a.d.). A Tabela 1 apresenta as estimativas para essas duas subamostras (q.25 e q.75), assim como para o quantil da mediana (q.50).
Utilizando a abordagem simplificada de Jenson (1968), tendo como base as Equações 1 e 2, encontro um beta de 0,665 por meio do modelo de único fator (mercado) para o AvantGarde Multifatores FIA, utilizando uma regressão quantílica na mediana (q.50). Assim, é possível identificar que o fundo entregou consistentemente um Alpha de Jensen de 2,57% ao mês.
Em seguida, utilizo os demais fatores para analisar quais deles explicam o prêmio de risco desse fundo. O modelo principal (q.50), estimado na mediana, revela que o AvantGarde Multifatores FIA tem Alpha positivo e estatisticamente significante. O fundo entregou, na mediana, um prêmio de risco positivo de 0,045% ao dia (acima da taxa DI deflacionada pela inflação experada).
No modelo principal (q.50), os principais fatores de risco que explicam o prêmio do fundo são: mercado (βMKT = 0,660), tamanho (βSMB = 0,208),
momento (βWML = 0,291) e liquidez (βIML = 0,155). O fator valor (HML) não apresentou relevância estatística durante o período analisado.
Tabela 1 – Estimativas das regressões para os fatores
Nota: *** é significante a 1%, ** a 5% e * a 10%.
No quartil de piores retornos (q.25), observa-se os mesmos fatores explicando o prêmio de risco do fundo, porém, há mudanças em seus betas. Têm betas reduzidos os fatores “mercado” (βMKT = 0,647, ante 0,660) e “tamanho” (βSMB = 0,199, ante 0,208). Têm betas aumentados os fatores “momento” (βWML = 0,303, ante 0,291) e “liquidez” (βIML = 0,159, ante 0,155).
No quartil de melhores retornos (q.75), os fatores que explicam o prêmio de risco do fundo continuam os mesmos. Há redução dos betas dos fatores “mercado” (βMKT = 0,653, ante 0,660) e “liquidez” (βIML = 0,143, ante 0,155). Por outro lado, aumentam os betas dos fatores “tamanho” (βSMB = 0,233, ante 0,208) e “momento” (βWML = 0,312, ante 0,291).
Note que apenas o fator “momento” teve beta aumentado nas subamostras de piores e melhores retornos. Ainda, seus valores são positivos, além de, em cada modelo, serem o segundo maior.
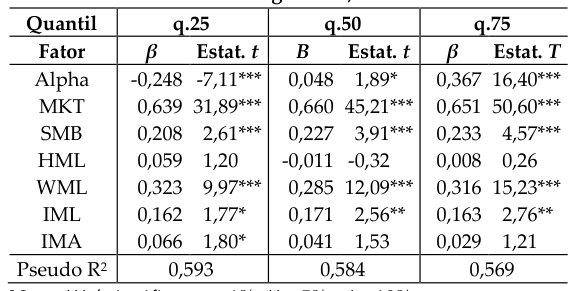
A Tabela 2 apresenta as estimativas para o modelo de 6 fatores, incluindo o fator “informatividade” (IMA). Os achados convergem àqueles encontrados na Tabela 1.
Tabela 2 – Estimativas das regressões, incluindo o fator IMA
Nota: *** é significante a 1%, ** a 5% e * a 10%.
No modelo principal (q.50), IMA não foi estatisticamente significante para explicar parte do prêmio de risco do fundo. IMA apresentou importância na explicação apenas dos piores retornos (q.25), com coeficiente positivo (βIMA = 0,066), sugerindo que possuir empresas com melhor informatividade em momentos de bear market ajudar a melhorar o prêmio de risco do portfólio.
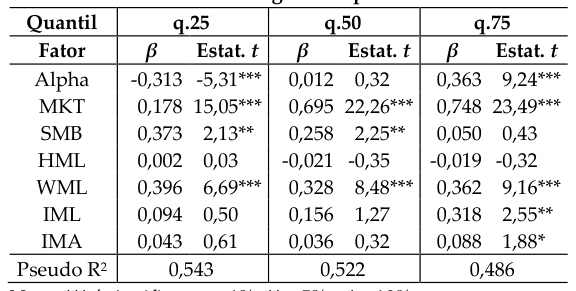
Finalmente, a Tabela 3 apresenta as estatísticas do modelo de 6 fatores (completo) para o período dos últimos 12 meses (out/2020 a set/2021). Esta análise objetiva verificar a importância dos fatores em um período após o pico da crise da COVID-19. Assim, evita-se nesta análise os meses de maiores quedas da bolsa brasileiras.
O Alpha perde a significância estatística no modelo principal (q.50), mas mantém nos demais modelos (q.25 e q.75), nas mesmas direções. Olhando apenas para o modelo principal (q.50), nota-se que os fatores “mercado”, “tamanho” e “momento” ganham mais importância nos últimos 12 meses (os betas continuam significantes e são maiores que aqueles observados na Tabela 2). Enquanto o fator “liquidez” perde significância nesse período.
Tabela 3 – Estimativas das regressões para últimos 12 meses
Nota: *** é significante a 1%, ** a 5% e * a 10%.
Analisando as estimativas do modelo na subamostra com piores retornos (q.25), nota-se que “liquidez” e o novo fator “informatividade” perdem a significância estatística. Ainda, o beta do “mercado” é reduzido de 0,639 (Tabela 2) para 0,178 (Tabela 3), enquanto o beta do “tamanho” aumenta (0,373 contra 0,208). Na subamostra de melhores retornos (q.75) esses dois fatores apresentam fenômenos inversos, com aumento do beta de “mercado” (0,748 contra 0,651) e perda de significância do fator “tamanho”.
Além disso, no modelo q.75 é possível verificar que o fator “informatividade” (βIMA = 0,088) passa a ser significante na explicação do prêmio de risco
do fundo. Isso denota que as empresas com melhor informatividade agregaram valor ao retorno do fundo, especialmente nos momentos de bull market do período analisado.
5. Conclusão
Esta análise mostra que o AvantGarde Multifatores FIA gerou um Alpha mensal aproximado de 2,57%, que os principais fatores que explicam seu retorno são “mercado”, “tamanho”, “momento” e “liquidez”, sendo o fator “momento” o mais relevante em todos os cenários. Os betas desses fatores também se alteram em períodos de bear e bull market . Finalmente, percebe-se que o novo fator “informatividade” só apresentou relevância em períodos extremos ( bear ou bull market recente).
Referências
-
Asness, C. S., Frazzini, A., & Perdersen, L. H. (2019). Quality minus junk. Review of Account Studies , 24, 34–112.
-
Bender, J., Briand, R., Melas, D., & Subramanian, R. A. (2013). Foundations of Factor Investing. 2013. SSRN working paper . Disponível em: https://ssrn.com/abstract=2543990
-
Diniz, V., & Pontes, F. (2021). O Alpha do Fundo AvantGarde. White Paper . Disponível em: https://www.avantgardeam.com.br/wp-content/uploads/2021/06/O-Alpha-do-Fundo-AvantGarde.pdf
-
Fama, E. F., & French, K. (1993). Common risk factors in the returns on stocks and bonds. Journal of Financial Economics , 33, 3-56.
-
Jensen, M. C. (1968). The performance of mutual funds in the period 1945-1964. The Journal of finance , 23(2), 389-416.
-
Lintner, J. (1965). Security prices, risk, and maximal gains from diversification. The Journal of Finance , 20(4), 587-615.
-
Mossin, J. (1966) Equilibrium in a Capital Asset Market. Econometrica , 34, 768-783.
-
Martins, O. S., &, Barros, L. A. B. C. (2021). Firm Informativeness, Information Environment, and Accounting Quality in Emerging Countries. The International Journal of Accounting , 56(1), 2150004, 1-50.
-
NEFIN (2021). Risk factors . Núcleo de Pesquisa em Economia Financeira, FEA-USP.
-
Sharpe, W. F. (1964). Capital asset prices: A theory of market equilibrium under conditions of risk. The Journal of Finance , 19(3), 425-442.
-
Treynor, J. L. (1962). Jack Treynor’s ‘Toward a Theory of Market Value of Risky Assets’. SSRN working paper . Disponível em: https://papers.ssrn.com/sol3/papers.cfm?abstract_id=628187