
Carta da gestão · Março de 2022 · Fatores
Caro investidor,
O mercado de administração de investimentos costuma ser dividido em duas grandes estratégias. São elas a gestão passiva e a ativa. Entende-se por gestão passiva qualquer estratégia que se proponha a meramente replicar um índice de mercado. Para investimento em ações, um exemplo seria um fundo que copia a carteira do Ibovespa. Nele, o investidor não espera gerar qualquer ganho adicional em relação ao índice, mas está contente em acompanhar pari passu suas oscilações. Já na gestão ativa o investidor espera que o fundo entregue retornos superiores ao de um índice de referência.
Na gestão de fatores de risco esta separação também existe. A gestão passiva de fatores se propõe a replicar um fator determinado sem buscar gerar ganhos adicionais sobre ele. Nos Estados Unidos há ETFs que replicam os principais fatores de risco. O investidor consegue, por exemplo, comprar o ETF do fator Valor formado pelas ações do índice S&P 500.
Já a gestão ativa é aquela que busca explorar grande quantidade de fatores de risco, muitos deles não-públicos e de difícil replicação, com objetivo de gerar excesso de retorno em relação à exposição passiva. E é exatamente esta a proposta dos fundos da Avantgarde.
Para aferir a geração de retorno ativo de nossas estratégias, publicamos na sequência comparativo da evolução da cota de nosso principal fundo – Avantgarde Multifatores FIA – com os principais fatores de risco passivos da bolsa brasileira. Atualizaremos semestralmente estes dados, que serão publicados ocasionalmente nesta carta.
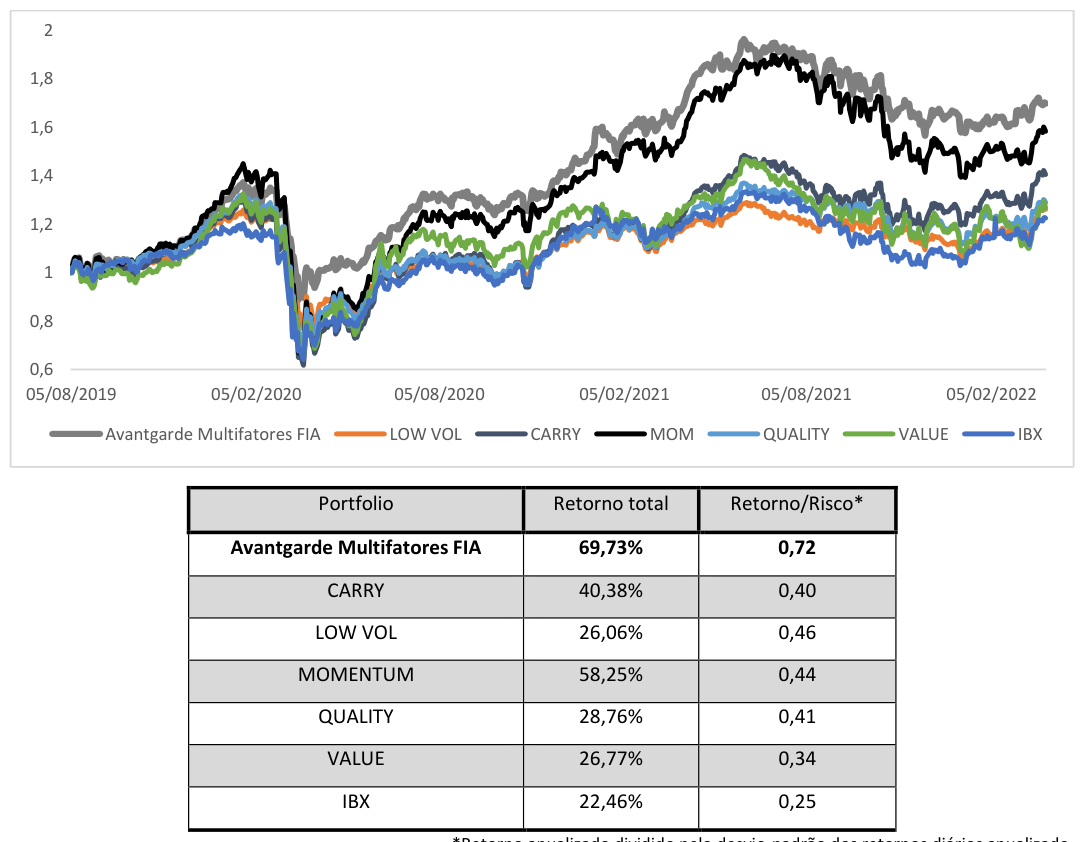
| Portfolio | Retorno total | Retorno/Risco* |
|---|---|---|
| Avantgarde Multifatores FIA | 69,73% | 0,72 |
| CARRY | 40,38% | 0,40 |
| LOW VOL | 26,06% | 0,46 |
| MOMENTUM | 58,25% | 0,44 |
| QUALITY | 28,76% | 0,41 |
| VALUE | 26,77% | 0,34 |
| IBX | 22,46% | 0,25 |
*Retorno anualizado dividido pelo desvio-padrão dos retornos diários anualizado.
Atenciosamente,
Mário de Avelar