
Carta da gestão · Junho de 2022 · Comportamento do investidor
“Be fearful when others are greedy and greedy when others are fearful.” – Warren Buffett
Desde 1970 o mercado acionário norte-americano não via um primeiro semestre tão ruim como em 2022. Não obstante a má performance das ações, vivemos um período de Inflação alta, aumento de juros e temores de recessão econômica. O índice S&P 500 caiu 21% e o Nasdaq 100 perdeu 30% em relação ao fechamento de 2021. No Brasil, com seu mercado de ações dominado por empresas de baixo crescimento – portanto menos sensíveis à alta de taxa de juros – a queda foi mais branda.
O investidor de renda variável é sempre aconselhado a pensar a longo prazo: isto evita excesso de otimismo durante um ciclo de alta – e de pessimismo nos momentos de baixa – e ajuda a não tomar decisões precipitadas. Como gestores quantitativos-sistemáticos, a pergunta que fazemos é: há evidências que comprovem que a paciência do investidor é recompensada?
Para ilustrar nosso exercício, utilizamos o histórico de retornos dos últimos vinte anos de um dos treze modelos utilizados na gestão da estratégia Multifatores, escolhido aleatoriamente. Neste período, o retorno total composto pela estratégia foi superior a 3.000%. A ideia é que ele sirva de referência para o que teria sido o investimento em uma estratégia vencedora em ações durante um prazo razoavelmente longo, mas que passou por diversas crises e euforias no caminho.
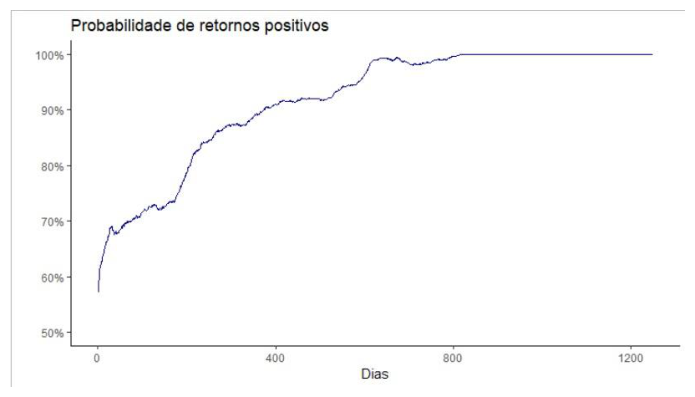
O gráfico acima mostra que a probabilidade de obter retornos positivos nesta estratégia cresce conforme aumenta o prazo do investimento. Visto de outra forma, podemos entender que quanto maior é o prazo, menor é o risco (probabilidade) de ter prejuízo em uma boa estratégia de renda variável.
| Dias | Probab. Resultado Positivo |
|---|---|
| 1 | 57% |
| 5 | 62% |
| 21 | 67% |
| 63 | 70% |
| 125 | 73% |
| 250 | 85% |
| 500 | 92% |
| 750 | 99% |
| 1000 | 100% |
| 1250 | 100% |
Em prazo superior a 750 dias úteis, equivalente a três anos, a probabilidade de perder dinheiro na estratégia já se aproxima de zero. Pensando a curtíssimo prazo, até a melhor estratégia hipotética de investimento em ações se assemelha a um lançamento de moeda: a probabilidade de lucro não é muito maior que 50%.
Estas simulações históricas nos ajudam a entender que, de fato, o tempo é um grande aliado do investimento em ações. Desde sempre os mercados passam por ciclos de baixa e de alta mas é apenas respeitando o longo prazo que o investidor se aproveitará da mágica dos retornos compostos.
Atenciosamente,
Mário de Avelar
Sobre a gestão
Em junho o Avantgarde Multifatores FIA teve retorno negativo de 12,99% contra -11,56% do IBX. Em 2022 o retorno acumulado do fundo é de -8,61% contra -5,72% do benchmark. Desde o início o fundo entrega 51,9% de retorno total contra 0,49% do IBX.
A volatilidade (desvio padrão anualizado) das cotas diárias do fundo, desde o início, está em 22,7% contra 30,3% do IBX.
O beta do Avantgarde Multifatores, desde o início, é de 0,65 (modelo CAPM). O alfa de Jensen resultante é de 13,8% ao ano.
Os principais fatores de risco long-only tiveram os seguintes retornos em junho:
Carry: -14,42% Low Vol: -9,17% Momentum: -12,20% Quality: -12,83% Value: -17,56%
As posições que mais contribuíram para o retorno do fundo foram: ELET3, MRCK34 e ATTB34.
As posições que mais destruíram valor foram: KEPL3, SMTO3, SLCE3, ENAT3 e AGRO3.
O Avantgarde Multifatores FIA entra em julho totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.