
Carta da gestão · Julho de 2022 · Carteira e diversificação
Harry Markowitz, autor da Teoria Moderna de Portfolio (“TMP”), certa vez afirmou que a diversificação é o único almoço grátis em finanças. A ideia é que por meio da diversificação o investidor obtém o benefício de reduzir riscos sem, contudo, penalizar seus retornos. A questão que colocamos é: há limites para diversificar?
Para o investidor puramente fundamentalista parece haver uma razão prática para limitar a diversificação: dá trabalho conhecer a fundo e acompanhar todos os ativos investidos. Reuniões com executivos, atualizações de projeções, modelagens, acompanhamento da concorrência, relacionamento com stakeholders etc. A lista é grande.
Outra resposta à nossa pergunta vem das estratégias de fatores. Um estudo da Verdad Research, de 2017, mostrou que uma hipotética estratégia de investimento em ações japonesas de pequeno porte (Small Value) teria atingido a melhor relação entre risco e retorno com portfolio formado por algo entre 40 e 50 ativos. Carteiras formadas por mais de 50 ativos não foram capazes de reduzir a variância, ao mesmo tempo em que tiveram os piores retornos.
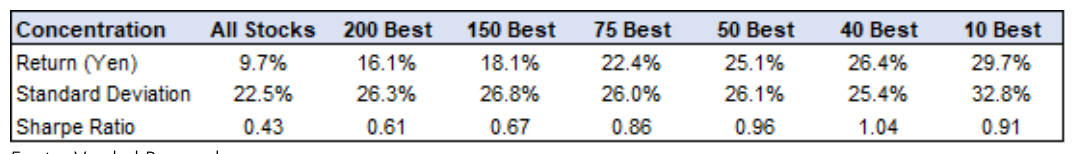
Fonte: Verdad Research
Da própria TMP sabemos que o benefício marginal da diversificação é decrescente: acrescentar um novo ativo a um portfolio de duas ações gera enormes ganhos, ao passo que numa carteira já composta por quarenta ações o benefício é reduzido. Mas é possível estabelecer um número como limite da diversificação eficiente? A resposta para nós é não.
Entendemos que a diversificação eficiente é uma função do tamanho de cada mercado. Digamos hipoteticamente que para o mercado brasileiro de ações, cinquenta seja um número razoável de ativos para compor uma carteira. Se isto for verdade, para um portfolio investido nos Estados Unidos o número ideal deveria ser algumas vezes maior, considerando alguns milhares de empresas listadas em suas bolsas.
Desde que a TMP foi proposta, em meados do século XX, as correlações entre os ativos aumentaram sensivelmente. O benefício em diversificar era mais óbvio na época em que Markowitz ganhou o Prêmio Nobel. Nos dias atuais a diversificação mais eficiente é a global: as alocações regionais devem ser feitas respeitando-se os limites da diversificação na busca pelo maior alpha e os riscos remanescentes, principalmente sistêmicos, diversificados mundo afora.
Atenciosamente,
Mário de Avelar
Estudo citado: The Limits of Diversification — Verdad (verdadcap.com)
Sobre a gestão
Em julho o Avantgarde Multifatores FIA teve retorno de 4,56% contra 4,4% do IBX. Em 2022 o retorno acumulado do fundo é de -4,44% contra -1,57% do benchmark. Desde o início o fundo tem 58,9% de retorno total contra 4,9% do IBX.
A volatilidade (desvio padrão anualizado) das cotas diárias do fundo, desde o início, está em 22,5% contra 29,9% do IBX.
O beta do Avantgarde Multifatores, desde o início, é de 0,65 (modelo CAPM). O alfa de Jensen resultante é de 13,6% ao ano.
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
Carry: 4,68% Low Vol: 4,71% Momentum: 5,17% Quality: 4,68% Value: 9,14%
As posições que mais contribuiram para o retorno do fundo foram: KEPL3, BBSE3 e PETR3.
As posições que menos contribuiram foram: BRAP4, SMTO3 e VALE3.
O Avantgarde Multifatores FIA entra em agosto totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.