
Carta da gestão · Outubro de 2023 · Mercado brasileiro
Existe uma expectativa, bastante intuitiva, de que o crescimento econômico seja benéfico para os investidores em ações. Esta perspectiva se fundamenta em uma lógica que engloba diversos fatores inter-relacionados. Primeiramente, há uma associação entre o crescimento econômico e o aumento das receitas e margens de lucro das empresas, impulsionado pelo maior poder de compra da população.
Além disso, um ambiente econômico próspero tende a melhorar a confiança dos investidores, encorajando uma maior disposição para assumir riscos. Este cenário também atrai um maior influxo de capital estrangeiro e incentiva um investimento empresarial robusto. Consequentemente, todos esses elementos parecem colaborar para fortalecer o mercado acionário, gerando um retorno anormal durante esse período de crescimento.
Ritter (2012) questiona essa perspectiva, apresentando evidências de uma correlação negativa entre o crescimento do PIB per capita e o retorno do mercado de ações. Seu estudo, que analisa dados de 19 países em um período que se estende de 1900 a 2012, identifica uma correlação de -0,39 entre estas variáveis. Tal constatação pode levar o leitor a questionar se esta tendência é predominantemente uma característica de países desenvolvidos, que possivelmente já atravessaram suas fases de crescimento econômico mais acentuado.
Figura 1: Crescimento Econômico X Retorno das Ações
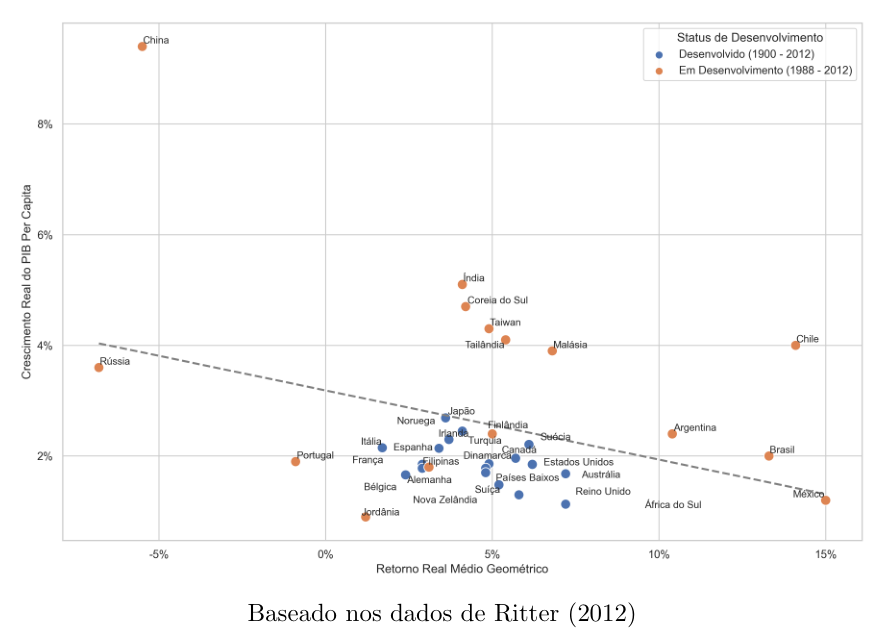
Baseado nos dados de Ritter (2012)
Contudo, ao analisarem uma amostra compreendendo 15 mercados em desenvolvimento, com 24 anos de dados acumulados, os autores relatam uma correlação entre as variáveis que é notavelmente similar à observada nos mercados desenvolvidos. Surpreendentemente, a correlação nos mercados em desenvolvimento é um pouco mais pronunciada, registrando -0,41. Esta amostra engloba mercados de países que incluem os BRICs, entre outros.
Dimson, et al. (2002) conduzem um teste similar e concluem que há uma leve correlação negativa entre os retornos do mercado acionário, ajustados pela inflação, e o crescimento do PIB per capita. No entanto, também identificaram uma pequena correlação positiva entre os retornos de ações e o crescimento do PIB agregado. Em outras palavras, embora os resultados não sejam conclusivos, eles mostram que a correlação é bem menos expressiva do que a que poderia ser intuitivamente esperada.
No entanto, um resultado notável pode ser encontrado em um white paper da Dimensional Fund Advisors (DFA). Os autores não apenas destacam uma relação tênue entre o retorno de ações e o crescimento econômico, mas também exploram uma hipótese interessante: uma previsão exata do crescimento do PIB para os próximos 12 meses poderia melhorar as decisões de investimento?
Nesse caso, os autores analisam portfólios de países com variados crescimentos econômicos, usando, em um cenário, um look ahead bias de 12 meses e, em outro, apenas dados atuais. Os resultados são inconclusivos: países de menor crescimento têm melhor desempenho em nações desenvolvidas, mas o oposto ocorre em países em desenvolvimento. Isso sugere que, mesmo com informações “privilegiadas” sobre o crescimento do PIB, essa informação não gera uma melhora significativa na performance do portfólio.
Considerando as informações acima, precisamos explicar esse fenômeno. Segundo Ritter (2012), uma hipótese é que, nas fases iniciais de crescimento econômico, os investidores tendem a incorporar expectativas elevadas nos preços das ações. Sob essa ótica, retornos acima do comum só serão experimentados se a taxa real de crescimento superar as expectativas inicialmente estabelecidas. Ou seja, para obter um retorno anormal, o crescimento real do país deve ultrapassar as já elevadas expectativas definidas pelos investidores.
Uma segunda explicação, apresentada em um relatório da MSCI, envolve a consideração de que uma parcela significativa do crescimento econômico origina-se de novas empresas, e não da expansão das já existentes. Neste cenário, o crescimento do PIB seria diluído antes de beneficiar diretamente os acionistas.
Em conclusão, apesar da relação tênue entre o crescimento econômico e os retornos de ações, um PIB em crescimento geralmente impulsiona o mercado acionário, atraindo uma maior diversidade de participantes. Esse fluxo inclui novas empresas e indivíduos que, beneficiados pelo avanço econômico, contribuem para um mercado mais robusto e dinâmico.
Atenciosamente,
Pedro Teles
Avantgarde Multifatores FIA
Em outubro, o fundo teve retorno de -5,57% contra -3,03% do IBX. Em 2023, o retorno acumulado do fundo é de -0,32% contra 2,31% do benchmark . Desde o início, o fundo tem 62,14% de retorno total contra 13,43% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 21,1% contra 27,28% do IBX. O beta, por sua vez, é de 0,66 (modelo CAPM). O alfa de Jensen resultante é de 6,93% ao ano.
O Avantgarde Multifatores FIA entra em novembro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em outubro, o fundo teve retorno de -3,72% contra -0,66% do IMA-B. Em 2023, o retorno acumulado do fundo é de 2,5% contra 10,06% do benchmark . Desde o início, o fundo tem 6,05% de retorno total contra 17,43% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 10,44% contra 5,1% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em novembro com 66% de alocação na estratégia Multifatores de renda variável e com 34% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em outubro, o fundo teve retorno de 0,91% contra 1% da taxa DI. Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 7,75% contra 9,79% do benchmark . A volatilidade das cotas diárias do fundo foi de 6,99%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: -5,26%
-
Low Vol: -3,93%
-
Momentum: -7,10%
-
Quality: -6,21%
-
Value: -8,85%