
Carta da gestão · Janeiro de 2024 · Absoluto e FIA
Em 31 de janeiro, o Avantgarde Multifatores Absoluto FIM celebrou seu primeiro ano de operação, alcançando um retorno expressivo de CDI + 0,75%. Este resultado não apenas superou o benchmark, mas também o índice de ações IBrX, evidenciando o compromisso da equipe de gestão em oferecer um produto de excelência aos nossos investidores.
Na nossa Carta de Julho de 2023, apresentamos o backtest da estratégia do fundo aplicada ao contexto brasileiro. Reconhecendo a importância de uma estratégia ser eficaz em diversos mercados e classes de ativos, nesta edição ampliamos nosso escopo de análise para incluir os resultados do backtest da estratégia adotada pelo fundo em diferentes países, considerando retornos em dólar e custos de transação de 2% ao ano. Isso permitirá ao leitor ter uma ideia da robustez e da escalabilidade dos modelos que alimentam o fundo.
Performance do Portfólio Global
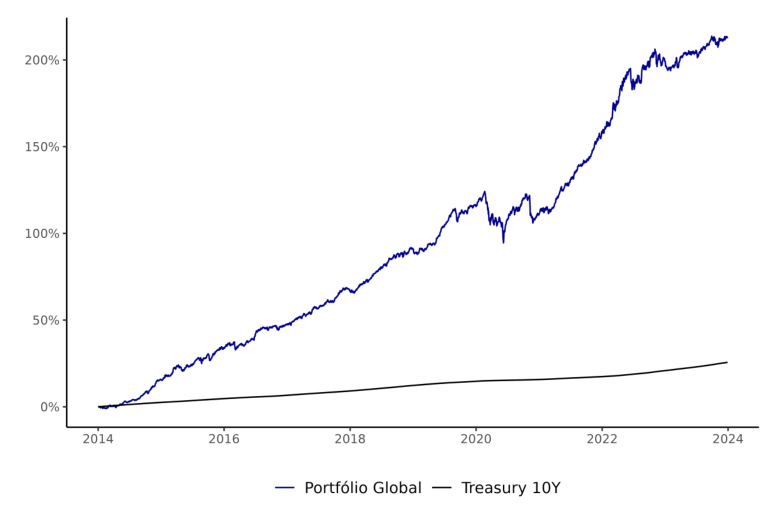
O gráfico apresentado oferece uma visão clara do desempenho de uma estratégia que distribui pesos iguais entre os oito países considerados. Essa abordagem, caracterizada por ser long and short e abranger múltiplas nações, encontra no treasury de 10 anos dos Estados Unidos o benchmark mais apropriado. A análise visual revela que a estratégia superou significativamente esse benchmark, proporcionando retornos impressionantes para o investidor hipotético que a adotou.
O gráfico, embora útil, oferece uma visão míope sobre o desempenho de uma estratégia. Uma análise mais aprofundada é obtida através da tabela subsequente, que detalha
Backtest Absoluto: Métricas de Performance dos Países
| Retorno | Vol. | Alfa | Beta | Sharpe | Máx. Drawdown | |
|---|---|---|---|---|---|---|
| Portfólio Global | 11,7% | 4,8% | – | – | 1,95 | 13,2% |
| Alemanha | 12,3% | 11,6% | 8,9% | 0,19 | 0,9 | 16,1% |
| Austrália | 15,7% | 11,9% | 11,7% | 0,28 | 1,17 | 30% |
| Canada | 15,9% | 11,3% | 12,3% | 0,32 | 1,24 | 25,1% |
| EUA | 5,1% | 10,6% | 2,8% | 0,04 | 0,31 | 29,9% |
| Hong Kong | 13% | 8,3% | 10,8% | 0,02 | 1,3 | 13,5% |
| Israel | 13,7% | 10,5% | 9,9% | 0,32 | 1,05 | 15,9% |
| Reino Unido | 6,7% | 12,8% | 3,1% | 0,29 | 0,41 | 22,4% |
| Singapura | 14,8% | 8,1% | 12% | 0,2 | 1,54 | 17,7% |
| USGG10YR | 2,2% | – | – | – | – | – |
diversas métricas de desempenho. O mais notável é a magnitude do alfa no modelo CAPM. Para seis dos oito países analisados, o alfa é expressivo e possui significância estatística a um nível de confiança de 5%. Nos Estados Unidos e no Reino Unido, mercados de alta competitividade, o alfa não se mostra significativo, embora seja positivo.
No mesmo modelo de regressão que determinou o alfa, observa-se um beta consistentemente baixo para todos os países analisados. Isso decorre da estratégia de “beta target” adotada, que busca manter o beta próximo de 0,1. Essa característica é particularmente relevante, pois oferece um produto com baixa correlação em relação a outros produtos disponíveis. Tal abordagem contribui para a criação de um portfólio mais diversificado e robusto, apto a enfrentar diferentes ciclos de mercado com maior eficácia.
Outro aspecto digno de nota é a baixa correlação entre os países, com valores variando de -0,28 a 0,61 . Este fato contribui para que um portfólio equal-weighted entre os países apresente um desempenho notavelmente superior, acompanhado de um risco reduzido. Estas características resultam em um índice Sharpe excepcionalmente alto, próximo de 2, e em um máximo drawdown bem controlado de 13,2% em um período que engloba eventos turbulentos, como a crise desencadeada pela Covid-19.
As evidências apresentadas nesta Carta e na Carta de Julho de 2023 reforçam a hipótese de que a estratégia adotada pelo Avantgarde Multifatores Absoluto FIM é eficaz, tendendo a oferecer retornos superiores. No entanto, é importante destacar que a equipe de gestão está em constante trabalho para manter e ampliar essa vantagem competitiva. Este primeiro ano de resultados positivos é visto apenas como o início, indicando que a estratégia tem potencial para alcançar resultados ainda melhores no futuro.
Atenciosamente,
Pedro Teles
1Os dados estão disponíveis para análise interativa no Apêndice Online.
Avantgarde Multifatores FIA
Em janeiro, o fundo teve retorno de -2,28% contra -4,51% do IBX. Em 2024, o retorno acumulado do fundo é de -2,28% contra -4,51% do benchmark . Desde o início, o fundo tem 90,02% de retorno total contra 28,4% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 20,8% contra 26,72% do IBX. O beta, por sua vez, é de 0,66 (modelo CAPM). O alfa de Jensen resultante é de 8,18% ao ano.
O Avantgarde Multifatores FIA entra em fevereiro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em janeiro, o fundo teve retorno de -1,31% contra -0,45% do IMA-B. Em 2024, o retorno acumulado do fundo é de -1,31% contra -0,45% do benchmark . Desde o início, o fundo tem 17,52% de retorno total contra 23,27% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 10,28% contra 4,92% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em fevereiro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em janeiro, o fundo teve retorno de 2,39% contra 0,97% da taxa DI. Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 13,61% contra 12,87% do benchmark . A volatilidade das cotas diárias do fundo foi de 6,84%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: -7,54%
-
Low Vol: -4,36%
-
Momentum: -7,15%
-
Quality: -4,19%
-
Value: -7,24%