
Carta da gestão · Abril de 2024 · Fatores
Os avanços iniciais no projeto de Machine Learning (ML) mencionado na carta de dezembro de 2023 são bastante promissores. A aplicação de ML na seleção de ações está revelando um horizonte otimista, e nossos testes preliminares apontam para o potencial desta estratégia que considera fatores quantitativos das empresas e também o cenário macroeconômico. Conduzimos um backtest da estratégia no período de 01/01/2005 a 31/03/2024, dividindo-o em duas variações: uma concentrada em poucas ações e outra mais diversificada contendo mais ações, com o Ibovespa como benchmark . A tabela 1 mostra que a estratégia com menos ativos apresenta retornos e volatilidade mais altos, enquanto a estratégia mais diversificada retornos mais modestos e menor volatilidade, quanto o Ibovespa, apresenta menor retorno e maior risco.
Tabela 1
| Retorno Nominal Bruto Anualizado | Volatilidade Anualizada | |
|---|---|---|
| Concentrada | 19,22% | 25,36% |
| Diversificada | 17,22% | 24,17% |
| Ibovespa | 8,76% | 26,88% |
A estratégia concentrada obteve um retorno nominal bruto acumulado de 2667,90%, enquanto a diversificada alcançou 1913,99%, em comparação com 389,02% do Ibovespa. O gráfico abaixo evidencia claramente a superioridade das estratégias em relação ao benchmark , com a linha vertical vermelha destacando o início dos dados de teste, a partir de 2018, momento em que o modelo de Machine Learning não tem conhecimento dos dados.
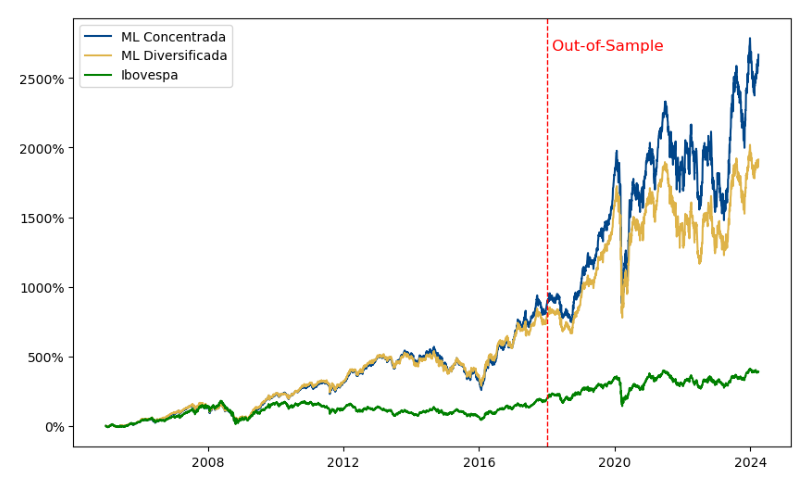
Retorno Nominal Bruto Acumulado
Explorando a medida de risco conhecida como drawdown, destacamos dois indicadores cruciais: o Máximo Drawdown (MDD) e o Drawdown mais Longo. O MDD representa a maior perda que um investimento pode sofrer durante o período analisado, enquanto o Drawdown mais Longo indica a quantidade de dias necessários para recuperar-se do maior período de perda contínua. Na Tabela 2, ambas as estratégias estão mostrando sinais positivos, com risco inferior ao do Ibovespa.
Tabela 2
| Máximo Drawdown | Drawdown Mais Longo | |
|---|---|---|
| Concentrada | 53,44% | 489 dias |
| Diversificada | 51,94% | 523 dias |
| Ibovespa | 59,96% | 2304 dias |
Por fim, apresentamos o retorno anual, peça fundamental para monitorar e avaliar o desempenho das estratégias.
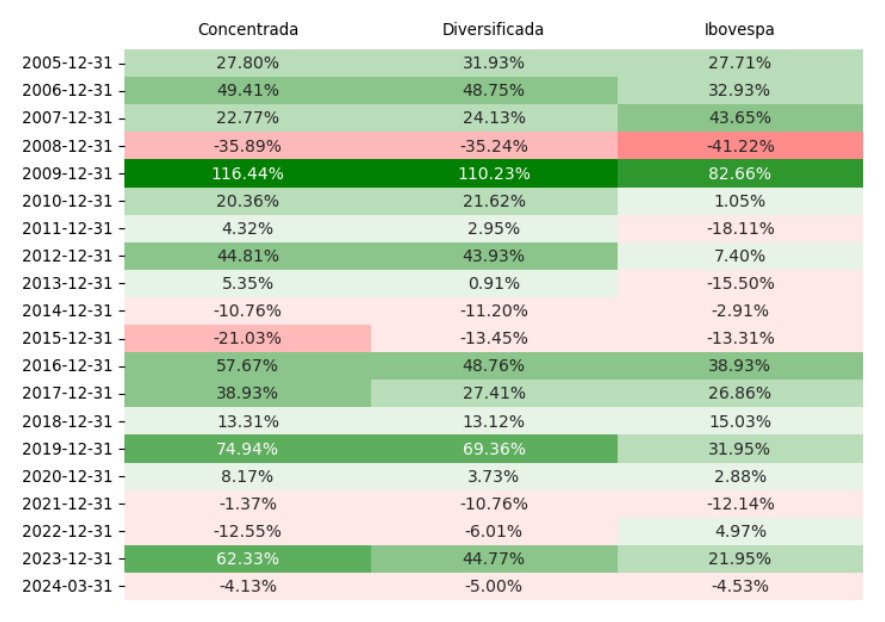
Retorno Anual
Os primeiros experimentos são promissores, embora reconheçamos que ainda há muitos ajustes a serem feitos, estamos otimistas com o progresso inicial e comprometidos em aperfeiçoar ainda mais nossas estratégias, é mais um passo da gestora em busca contínua pela excelência.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em abril, o fundo teve retorno de -6,69% contra -1,34% do IBX. Em 2024, o retorno acumulado do fundo é de -5,85% contra -5,57% do benchmark . Desde o início, o fundo tem 83,08% de retorno total contra 26,97% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 20,48% contra 26,18% do IBX. O beta, por sua vez, é de 0,67 (modelo CAPM). O alfa de Jensen resultante é de 6,89% ao ano.
O Avantgarde Multifatores FIA entra em maio totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em abril, o fundo teve retorno de -4,99% contra -1,61% do IMA-B. Em 2024, o retorno acumulado do fundo é de -3,75% contra -1,44% do benchmark . Desde o início, o fundo tem 14,62% de retorno total contra 22,04% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 10,19% contra 4,73% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em maio com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em abril, o fundo teve retorno de 0,48% contra 0,89% da taxa DI. Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 16,02% contra 15,74% do benchmark . A volatilidade das cotas diárias do fundo foi de 6,53%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: -8,55%
-
Low Vol: -4,48%
-
Momentum: -8,13%
-
Quality: -5,54%
-
Value: -8,9%