Carta da gestão · Agosto de 2025 · Carteira e diversificação
Segundo a definição da Comissão de Valores Mobiliários (CVM), os ETFs (Exchange Traded Funds), ou fundos de índice, são fundos de investimento criados com o objetivo de replicar a carteira e a rentabilidade de um determinado índice de referência, como o Ibovespa, S&P 500 ou outros índices de ações ou renda fixa. Ao comprar cotas de um ETF, o investidor passa a deter, de forma indireta e proporcional, todos os ativos que compõem esse índice, sem precisar se preocupar com a gestão individual de cada ativo, já que a gestão do fundo acompanha as recomposições periódicas do índice, bem como os ajustes decorrentes de distribuição de proventos.
É com base nessa mecânica que os ETFs ganharam destaque no mercado brasileiro nos últimos anos, acompanhando uma tendência global de popularização. Com custos mais baixos e a praticidade de negociação em bolsa, eles passaram a ser apresentados como uma alternativa moderna e eficiente aos tradicionais fundos de investimento de gestão ativa. A narrativa dominante reforça a ideia de que os ETFs seriam o “futuro” dos investimentos, com vantagem sobre as maiores taxas dos fundos tradicionais.
No entanto, o crescimento rápido desse mercado traz consigo um efeito colateral, já observado em outros países: a proliferação de produtos lançados mais pelo apelo comercial do que pela solidez da estratégia. Embora muitos investidores associem os ETFs a uma gestão passiva, a verdade é que o universo desses fundos nos mercados internacionais é muito mais amplo e inclui estratégias ativas, alavancadas, temáticas e setoriais, que muitas vezes se distanciam da filosofia passiva tradicional. Essa expansão, que representa uma sofisticação do produto, também abriu espaço para o surgimento de verdadeiras “armadilhas”, criadas mais por marketing do que por fundamentos. Estudos mostram que a grande maioria desses produtos não consegue superar seus benchmarks e muitos acabam encerrados poucos anos após o lançamento. Nesse cenário, compreender a diferença entre tendência legítima e “hype” passageiro torna-se essencial para que o investidor não caia nas armadilhas do entusiasmo excessivo.
O artigo recente da Morningstar, “Investors, Be Careful When Buying New ETFs” deixa claro: o ecossistema de ETFs cresceu de forma descontrolada. Muitos dos novos produtos exploram tendências passageiras, modismos de nicho e até impulsos emocionais dos investidores, como a busca por lucros rápidos. O resultado é um mercado saturado de ETFs com baixa performance, pouca liquidez e risco elevado de encerramento.
Essa percepção é corroborada por dados concretos. O estudo “Thematic ETFs disappoint as market suffers from hype”, divulgado pelo Financial Times , analisou o desempenho global dos ETFs temáticos e concluiu que apenas 20% deles superaram seus benchmarks nos últimos cinco anos, com desempenho, em média, 8,5% menor que seus benchmarks . Alguns casos extremos, como o setor de cannabis, acumularam quedas anuais de 39%. Além disso,
o estudo revelou que, nos últimos 18 meses, 138 ETFs temáticos foram encerrados, número que superou os 88 novos lançamentos no período.
A mensagem central é clara: embora alguns ETFs possam oferecer ganhos relevantes e até superar índices amplos, a maioria dos produtos apresentados como sendo de um “tema do momento” não entrega o que promete. Isso reforça a importância de diferenciar tendências estruturais de modismos passageiros, evitando que a empolgação leve o investidor a assumir riscos desnecessários e comprometer seu patrimônio no longo prazo.
Essa mesma cautela se aplica aos fundos de gestão ativa. Embora busquem superar o mercado, o simples fato de serem “tradicionais” não garante que sejam bons. A performance e a solidez de um fundo de gestão ativa dependem da competência da equipe de gestão, da consistência de sua estratégia e de um histórico comprovado de sucesso. Portanto, o ponto central para o investidor é a diligência, seja ao analisar um ETF popular, um fundo temático ou um fundo de gestão ativa.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em agosto, o fundo teve retorno de 6,43% contra 6,23% do IBX. Em 2025, o retorno acumulado do fundo é de 13,08% contra 17,3% do benchmark . Desde o início, o fundo tem 103,82% de retorno total contra 42,4% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,53% contra 24,09% do IBX. O beta, por sua vez, é de 0,69 (modelo CAPM). O alfa de Jensen resultante é de 5,09% ao ano.
O Avantgarde Multifatores FIA entra em setembro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em agosto, o fundo teve retorno de 1,57% contra 0,84% do IMA-B. Em 2025, o retorno acumulado do fundo é de 3,97% contra 8,84% do benchmark . Desde o início, o fundo tem 22,88% de retorno total contra 31,48% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,31% contra 4,77% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em setembro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em agosto, o fundo teve retorno de 2,08% contra 1,16% da taxa DI. Em 2025, o retorno acumulado do fundo é de 10,24% contra 9,02% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 52,02% contra 35,13% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,41%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 5,49%
-
Low Vol: 7,12%
-
Momentum: 5,85%
-
Quality: 7,23%
-
Value: 5,64%
Principais Posições e Múltiplos de Valuation
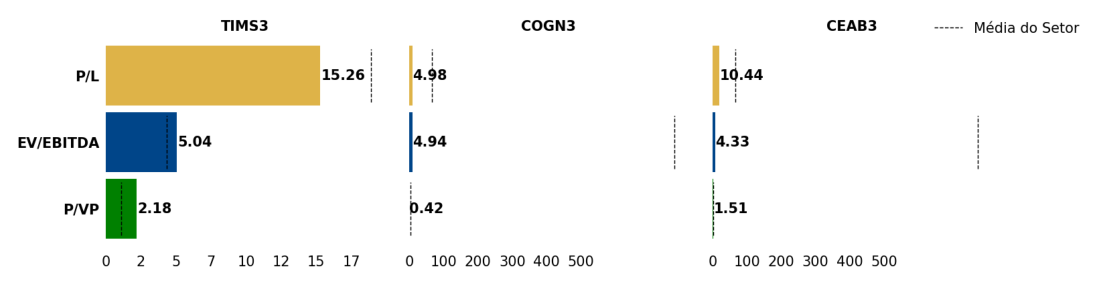
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).