Carta da gestão · Outubro de 2025 · Fatores
O mês de outubro foi marcado pela reprecificação das curvas de juros e pela valorização dos ativos de risco, em razão da melhora no ambiente inflacionário e de um cenário externo mais claro. S&P 500, Nasdaq e Ibovespa atingiram máximas históricas em meio a esse movimento de maior apetite a risco.
Em momentos de forte valorização dos mercados, é comum que surjam distorções e que se reacenda o debate sobre a precificação adequada dos ativos, como é o caso da low volatility anomaly . Embora amplamente documentada há mais de quarenta anos na literatura acadêmica, essa estratégia ganhou destaque especialmente após a crise financeira de 2008, quando investidores passaram a buscar alternativas mais estáveis em meio à incerteza. O princípio é simples, mas contraintuitivo: carteiras compostas por ativos de menor volatilidade tendem a apresentar desempenho superior ao de seus benchmarks no longo prazo, um resultado que desafia a teoria tradicional de finanças, segundo a qual maior risco deveria implicar maior retorno.
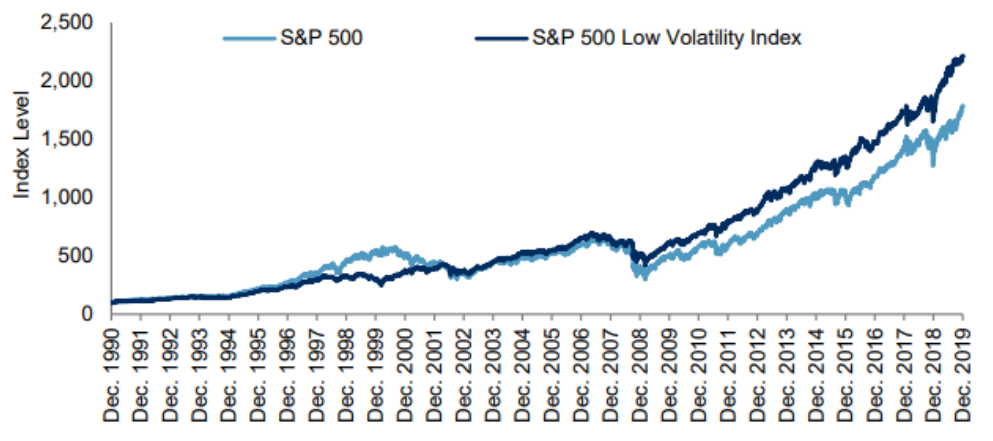
Figura 1: Retorno Acumulado para o S&P 500 e o S&P 500 Low Volatility Index
Chan, Fei Mei; Lazzara, Craig J. The Valuation of Low Volatility . S&P Dow Jones Indices LLC, 2020.
O exemplo do S&P 500 Low Volatility Index ilustra bem esse fenômeno: entre 1991 e 2019, o índice apresentou retorno médio anual de 11,28%, superando os 10,44% do S&P 500, com menor volatilidade. Tal desempenho consistente reforça a ideia de que o “baixo risco” pode, paradoxalmente, gerar resultados superiores. Não surpreende, portanto, que as estratégias de baixa volatilidade tenham conquistado popularidade e atraído fluxos significativos de capital, somando cerca de 130 bilhões de dólares em mais de 200 fundos ao redor do mundo.
No entanto, com a crescente popularidade dessa estratégia, surgiram preocupações de que as ações de baixa volatilidade pudessem estar supervalorizadas. É neste contexto que o estudo da S&P Dow Jones Indices LLC se insere, com o objetivo de analisar como essas ações têm sido precificadas ao longo do tempo e verificar se, de fato, as ações de menor volatilidade vêm sendo negociadas com prêmios mais elevados.
Os autores partem do conceito de valor (value factor), entendido como o fator de risco associado ao desempenho superior de ações cujo preço de mercado é baixo em relação aos seus fundamentos contábeis, como o valor patrimonial, o lucro e a receita. Esse fator, originalmente proposto por Fama e French (1993) no modelo de três fatores, representa o chamado prêmio de valor, observado quando ações de valor superam em retorno as ações de crescimento.
O estudo utiliza esse conceito como referência para examinar se o prêmio de baixa volatilidade apresenta, características de ações “baratas” ou “caras” sob a ótica do valor. Para isso, os pesquisadores utilizaram três métricas tradicionalmente associadas ao valuation: a razão entre valor patrimonial e preço (book to price), entre receita e preço (sales to price) e entre lucro e preço (earnings to price). Após normalizar e ponderar igualmente cada um desses três indicadores, foi construída uma métrica para avaliar o valor tanto para o S&P 500 quanto para o S&P 500 Low Volatility Index.
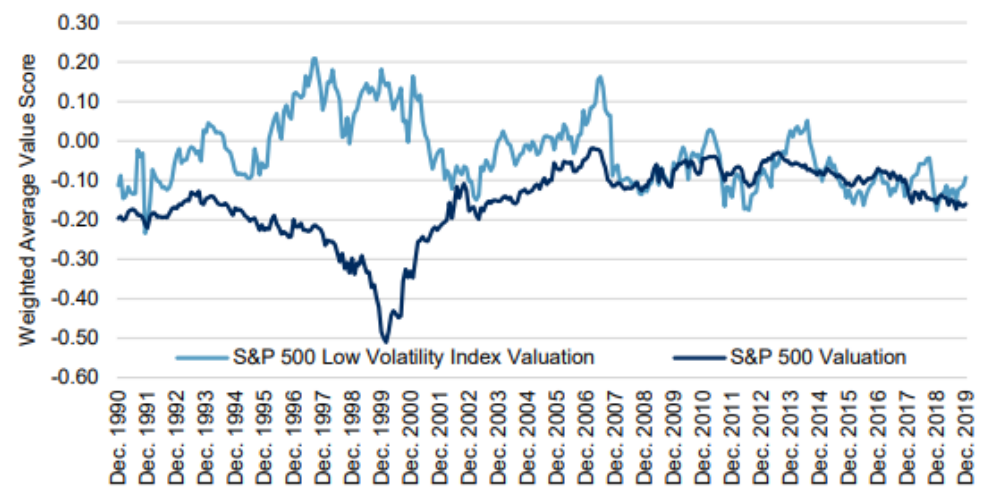
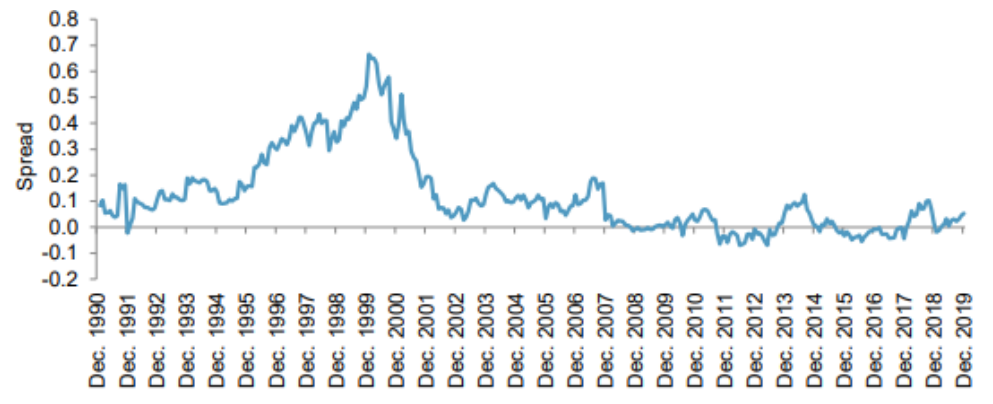
Os resultados podem ser observados na Figura 2, ao passo que a Figura 3 apresenta o spread entre o S&P 500 Low Volatility Index e o S&P 500. Em ambos os gráficos, valores positivos indicam um valuation menor, enquanto valores negativos indicam um valuation maior.
Figura 2: Valutions para o S&P 500 e o S&P 500 Low Volatility Index
Chan, Fei Mei; Lazzara, Craig J. The Valuation of Low Volatility . S&P Dow Jones Indices LLC, 2020.
Figura 3: Spread de Valuation do S&P 500 Low Volatility Index
Chan, Fei Mei; Lazzara, Craig J. The Valuation of Low Volatility . S&P Dow Jones Indices LLC, 2020.
As Figuras 2 e 3 mostram que, historicamente, o índice de baixa volatilidade apresentava um valuation inferior ao do S&P 500. No entanto, essa diferença tem diminuído nos últimos anos, indicando que os preços relativos do índice de baixa volatilidade estão se aproximando dos do índice de referência.
Para investigar se o nível de valuation do índice de baixa volatilidade está relacionado à sua performance, os autores compararam dois spreads: um de retornos acumulados e outro de valuation (Figura 3).
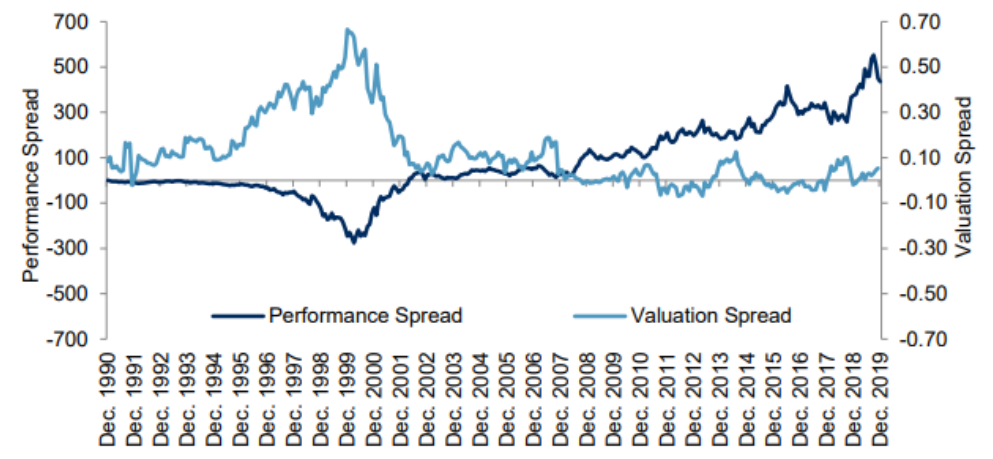
Figura 4: Spread de Retorno Acumulado e Valuation do S&P 500 Low Volatility Index
Chan, Fei Mei; Lazzara, Craig J. The Valuation of Low Volatility . S&P Dow Jones Indices LLC, 2020.
Na Figura 4, é possível observar que entre 1991 e 1999, o índice de baixa volatilidade
teve desempenho inferior e ficou mais barato em relação ao S&P 500. Já entre 2000 e 2019, ocorreu o inverso: o índice apresentou forte desempenho e passou a ser negociado a múltiplos mais altos. À primeira vista, isso pode sugerir que períodos de menor precificação antecedem fases de melhor performance. No entanto, essa relação se mostra inconsistente. Em alguns momentos, como em 1996, o índice estava barato e teve baixo desempenho, enquanto em outros, como em 2008, mesmo com valuation elevado, sua performance foi expressiva. Essas observações sugerem que, embora ocasionalmente pareça existir uma relação entre o valuation do S&P 500 Low Volatility Index e seu desempenho subsequente, o valuation, por si só, não pode ser logicamente considerado a causa dessa performance.
Os autores dividiram os dados mensais de desempenho do S&P 500 Low Volatility Index em quatro quartis, com base no nível de valuation. O primeiro quartil, classificado como o de “maior valuation”, apresentou uma rentabilidade superior do S&P 500 em relação ao índice de menor volatilidade, com uma diferença de 0,12%. No entanto, em todos os outros quartis, o índice de baixa volatilidade apresentou desempenho superior, não sendo observada uma relação consistente entre as variáveis analisadas.
Em seguida, os autores buscaram verificar se o principal determinante do retorno do índice de baixa volatilidade seria o desempenho geral do S&P 500. Para testar essa hipótese, eles separaram os meses em que o desempenho do S&P 500 foi positivo daqueles em que foi negativo, dentro de cada quartil de valuation.
Os resultados mostraram que, nos meses de mercado em alta, o S&P 500 Low Volatility Index teve desempenho inferior ao do S&P 500 em todos os quatro quartis de valuation. Já nos meses de mercado em baixa, o índice de baixa volatilidade superou o desempenho do S&P 500 em todos os quartis.
A conclusão do estudo é que, embora o investimento em valor possua um longo histórico de sucesso, os resultados encontrados oferecem pouca evidência de uma relação sistemática entre valuation e o desempenho relativo da baixa volatilidade. Assim, como indicador de entrada e saída em estratégias de baixa volatilidade, o valuation não se mostrou relevante.
Na Avantgarde, monitoramos continuamente o desempenho das estratégias de baixa volatilidade dentro de nossos modelos multifatoriais. Em nossas abordagens, priorizamos a combinação equilibrada de diversos fatores, como Value e Momentum, buscando capturar múltiplas fontes de retorno e reduzir riscos específicos de cada fator. Essa integração de fatores permite que nossas estratégias se mantenham consistentes e resilientes em diferentes cenários de mercado, aproveitando oportunidades de forma diversificada.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em outubro, o fundo teve retorno de 1,79% contra 2,1% do IBX. Em 2025, o retorno acumulado do fundo é de 21,13% contra 23,92% do benchmark . Desde o início, o fundo tem 118,32% de retorno total contra 50,44% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,39% contra 23,8% do IBX. O beta, por sua vez, é de 0,69 (modelo CAPM). O alfa de Jensen resultante é de 5,35% ao ano.
O Avantgarde Multifatores FIA entra em novembro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em outubro, o fundo teve retorno de 1,43% contra 1,05% do IMA-B. Em 2025, o retorno acumulado do fundo é de 6,53% contra 10,57% do benchmark . Desde o início, o fundo tem 25,91% de retorno total contra 33,57% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,1% contra 4,71% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em novembro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em outubro, o fundo teve retorno de 0,71% contra 1,28% da taxa DI. Em 2025, o retorno acumulado do fundo é de 16,24% contra 11,76% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 60,29% contra 38,52% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,34%.
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Low Vol: 2,56%
-
Momentum: -0,13%
-
Size: 0,33%
-
Quality: 3,79%
-
Value: 2,73%
Principais Posições e Múltiplos de Valuation
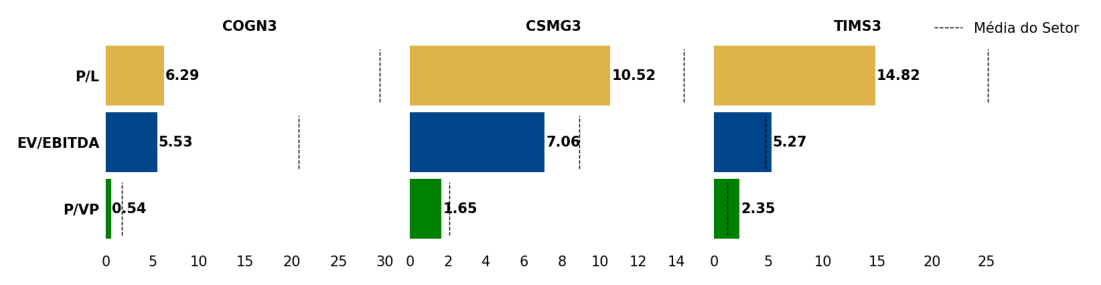
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).