
Carta da gestão · Dezembro de 2025 · Carteira e diversificação
Nosso fundo Avantgarde Multifatores Absoluto FIM é um fundo multimercado com estrutura tributária de renda variável e, portanto, sem incidência de come-cotas. Em 2025, o fundo apresentou retorno de 19,67%, equivalente a 137,46% do CDI, além de um crescimento expressivo de sua base de investidores, que passou de 111 para aproximadamente 1000 cotistas.
A estratégia do fundo se fundamenta em um hedge dinâmico, rompendo com a estrutura tradicional de fundos unicamente comprados ( long-only ). Através de um modelo de proteção ativa via venda de ativos, nossa exposição ajusta-se automaticamente à volatilidade do mercado: em cenários de maior incerteza, elevamos o nível de proteção, já em momentos favoráveis, otimizamos a captura de valor.
Essa flexibilidade operacional é denominada de “relaxamento das restrições de investimento”, conforme discutido no artigo Relaxed-Constraint Portfolios (2016). Em linha com essa abordagem, o estudo mais recente da AQR, Active Extension (2025), apresenta o conceito de Active Extension (AE), uma estrutura long-short que utiliza alavancagem moderada para financiar posições compradas adicionais por meio da venda de ativos menos atrativos.
Esse método resolve uma limitação central da gestão long-only : a necessidade de reduzir a exposição a ações de maior peso no índice para viabilizar investimentos em ativos menores. Como essas ações são responsáveis por parcela relevante do retorno do benchmark, reduzir exposição nelas implica afastar-se de forma significativa do comportamento do índice, aumentando o risco ativo do portfólio. Com o uso de posições vendidas, a gestão passa a poder expressar visões negativas de forma direta e economicamente relevante, utilizando os recursos dessas vendas para reforçar a exposição em ativos considerados mais atrativos.
Estratégias de Active Extension ampliam de forma significativa o conjunto de oportunidades para geração de alfa, ao permitir que visões negativas sejam expressas por meio de posições vendidas e não apenas via ajustes marginais de alocação. Um exemplo clássico dessa flexibilidade é a carteira denominada “150/50”, que utiliza 50% do valor do portfólio em posições vendidas para financiar 150% em posições compradas, mantendo exposição líquida de 100% ao mercado (beta igual a 1).
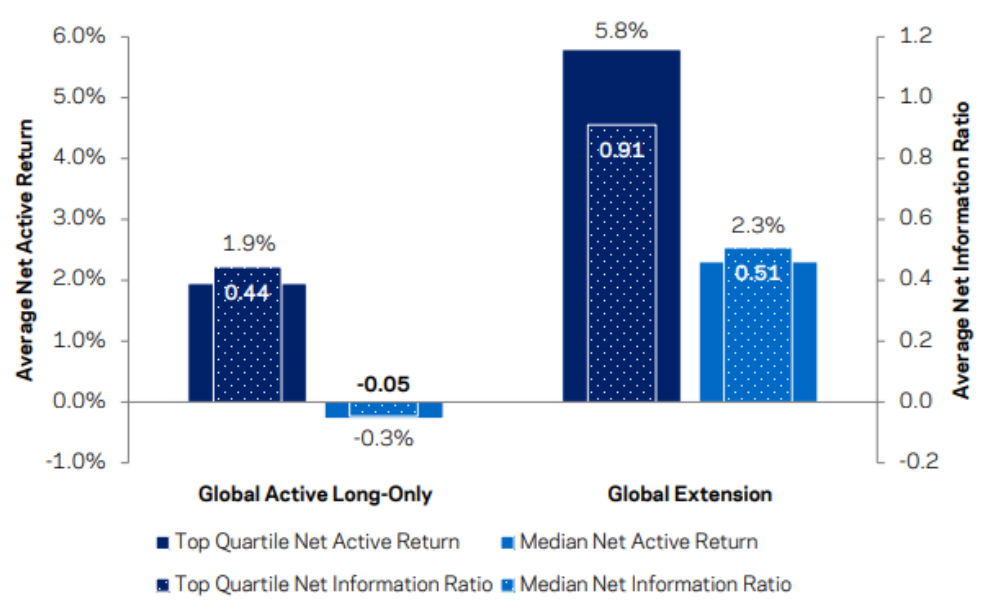
Mas será que na prática isso funciona? No artigo de 2025 da AQR, os autores testaram a eficácia dessa abordagem e apresentaram evidências robustas baseadas nos últimos 10 anos, até setembro de 2025. Os dados demonstram que as estratégias de AE superaram, em média, as carteiras restritas ao modelo long-only . Esse desempenho superior é explicado por uma melhor captura de retorno ativo em níveis mais elevados de risco ( tracking error ), preservando a eficiência da carteira ( information ratio ).
Long-Only vs Active Extension (Período: 01/10/2015 a 30/09/2025)
Cao, Jeff; Hecht, Pete; Kershner, Dave; Latimer, Bill; Zhao, Peihan. Active Extension . AQR Capital Management, 2025.
Os resultados detalhados revelam que a mediana de portfolios com estrutura AE superaram até mesmo o quartil mais alto dos portfolios long-only . Enquanto os melhores portfolios da categoria long-only entregou um alfa líquido médio de 1,9% com um information ratio de 0,44, as carteiras de Active Extension situados no primeiro quartil alcançaram 5,8% de alfa médio e um IR de 0,91.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
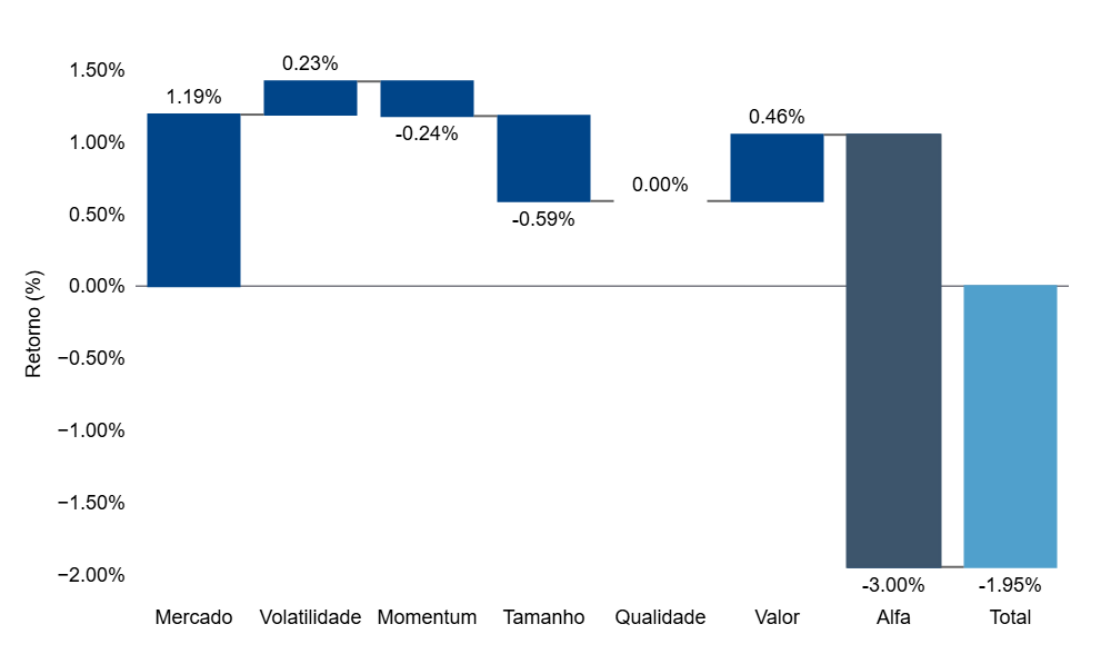
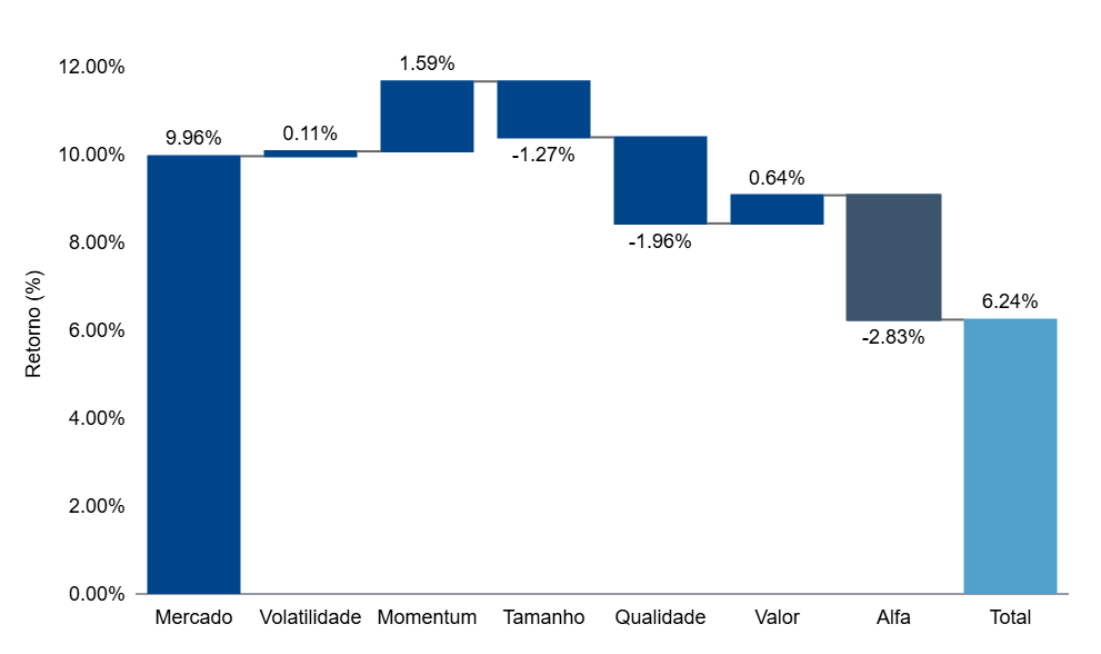
Em dezembro, o fundo teve retorno de -1,95% contra 1,19% do IBX. Em 2025, o retorno acumulado do fundo é de 26,43% contra 33,45% do benchmark . Desde o início, o fundo tem 127,87% de retorno total contra 62,02% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,38% contra 23,65% do IBX. O beta, por sua vez, é de 0,7 (modelo CAPM). O alfa de Jensen resultante é de 4,97% ao ano.
O Avantgarde Multifatores FIA entra em janeiro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em dezembro, o fundo teve retorno de 1,41% contra 0,31% do IMA-B. Em 2025, o retorno acumulado do fundo é de 9,71% contra 13,17% do benchmark . Desde o início, o fundo tem 29,67% de retorno total contra 36,71% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 8,96% contra 4,71% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em janeiro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
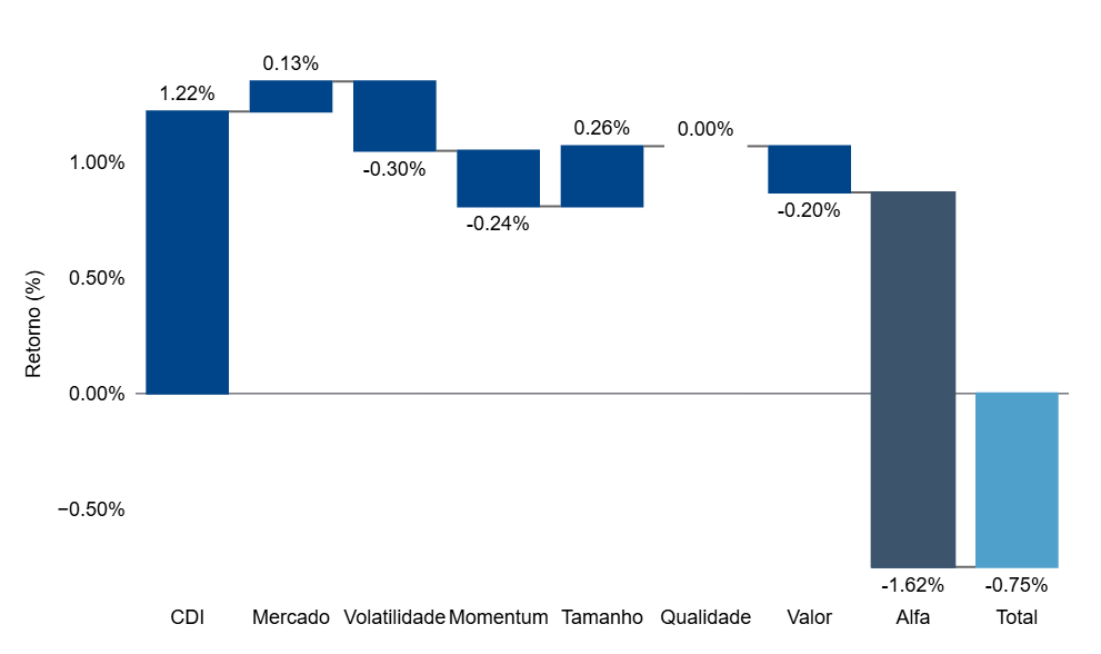
Em dezembro, o fundo teve retorno de -0,75% contra 1,22% da taxa DI. Em 2025, o retorno acumulado do fundo é de 19,67% contra 14,31% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 65,01% contra 41,69% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,3%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
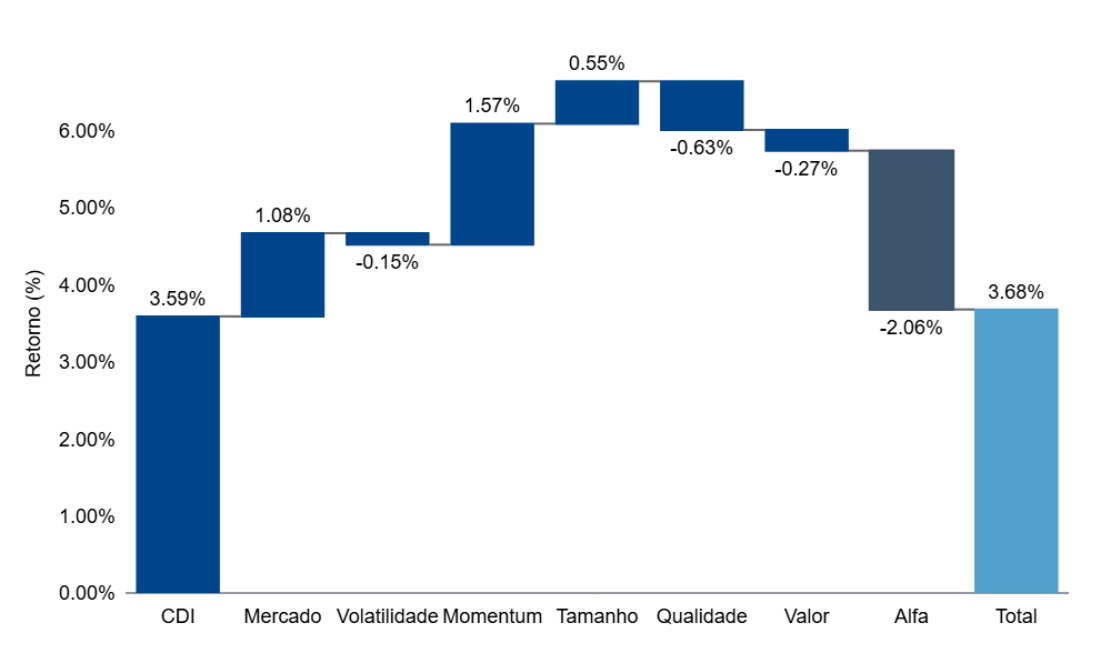
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui. 5
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: -2,87%
-
Momentum: -0,82%
-
Tamanho: 3,96%
-
Qualidade: -0,01%
-
Valor: 2,15%