
Carta da gestão · Janeiro de 2026 · Absoluto e FIA
Prezados cotistas e parceiros, o mês de janeiro de 2026 marca um momento relevante para a Avantgarde Asset Management: completamos o primeiro triênio de operação do nosso fundo flagship , o Avantgarde Multifatores Absoluto FIM.
Esse marco de 36 meses encerra o ciclo inicial de maturação da estratégia e oferece a oportunidade de avaliá-la sob a ótica da aderência ao seu mandato original: entregar retorno absoluto de forma consistente, independente do regime de mercado.
Ao longo desse período, o fundo entregou um retorno líquido de 69,83%, equivalente a 161,12% do CDI, com volatilidade anualizada de 7,23%. Esses resultados, sustentados por um track record estatisticamente relevante, corroboram a tese central da gestora: a premissa de descorrelação estrutural em relação aos principais índices de mercado, aliada à preservação de um perfil de risco controlado.
Aderência ao processo de investimento
Em um período marcado pela alternância entre regimes de volatilidade e elevada dispersão de retornos entre ativos e setores, a gestão sistemática cumpriu seu papel fiduciário de eliminar vieses comportamentais da tomada de decisão.
A estratégia não buscou antecipar movimentos macroeconômicos nem realizar alocação tática discricionária. A alocação de risco derivou estritamente dos sinais gerados por modelos proprietários, que utilizam fatores amplamente documentados pela literatura acadêmica (como valor, momentum, baixa volatilidade e qualidade) como arcabouço conceitual, e não como aplicação direta de modelos teóricos.
A contribuição para o resultado decorreu menos da exposição isolada a esses fatores e mais da forma como os sinais são combinados, calibrados e executados de maneira disciplinada ao longo do tempo. A disciplina em não intervir manualmente nos modelos durante períodos de maior ruído foi determinante para a preservação do capital e a captura de alpha estrutural.
Gestão de risco e construção de portfólio
A arquitetura do portfólio manteve-se fiel à sua proposta de diversificação agnóstica. Mantivemos uma carteira diversificada, composta por aproximadamente 120 ativos, com limitação a exposição individual a cada ativo.
Essa construção visa mitigar o risco idiossincrático, assegurando que o desempenho do fundo seja explicado primordialmente pela exposição a fatores sistemáticos, e não por eventos corporativos isolados.
Em relação ao risco de cauda, o fundo operou integralmente dentro dos limites previstos. O maior drawdown observado desde o início do produto foi da ordem de -5,7%,
ocorrido em março de 2023, com recuperação ao longo de aproximadamente quatro meses. Esse episódio foi absorvido conforme o desenho do modelo, com ajustes automáticos de exposição realizados dentro das regras de parametrização, sem necessidade de reenquadramento manual, confirmando a robustez estatística dos mecanismos de proteção do portfólio.
O papel na alocação de ativos
Com 3 anos completos de histórico, reforçamos que o Avantgarde Multifatores Absoluto deve ser entendido como um instrumento de diversificação efetiva dentro de portfólios de investimento.
A correlação historicamente baixa com o Ibovespa e com a curva de juros faz do fundo uma ferramenta eficiente para a melhoria do Sharpe global da alocação. A estratégia não compete com exposições direcionais de beta, mas as complementa, oferecendo uma fonte de retorno alternativa, com baixa dependência do cenário macroeconômico local ou global.
Ao longo do segundo semestre de 2025, realizamos uma evolução incremental dos modelos, com a incorporação de novas abordagens quantitativas ao portfólio. Essas adições foram precedidas por extensos testes, validações fora da amostra e análises de impacto sobre o perfil agregado de risco e retorno da estratégia.
A implementação desses modelos foi concluída de forma gradual e passou a compor integralmente o portfólio a partir de 2026, com o objetivo de aprimorar ainda mais a eficiência do fundo em termos de diversificação, estabilidade e controle de risco, sem alterar o seu mandato original.
Perspectivas
Iniciamos, portanto, nosso quarto ano de operação do fundo Absoluto mantendo o mesmo rigor técnico que caracteriza a atuação da Avantgarde Asset Management desde sua origem.
Agradecemos a parceria e a confiança contínua em nosso processo de investimento.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
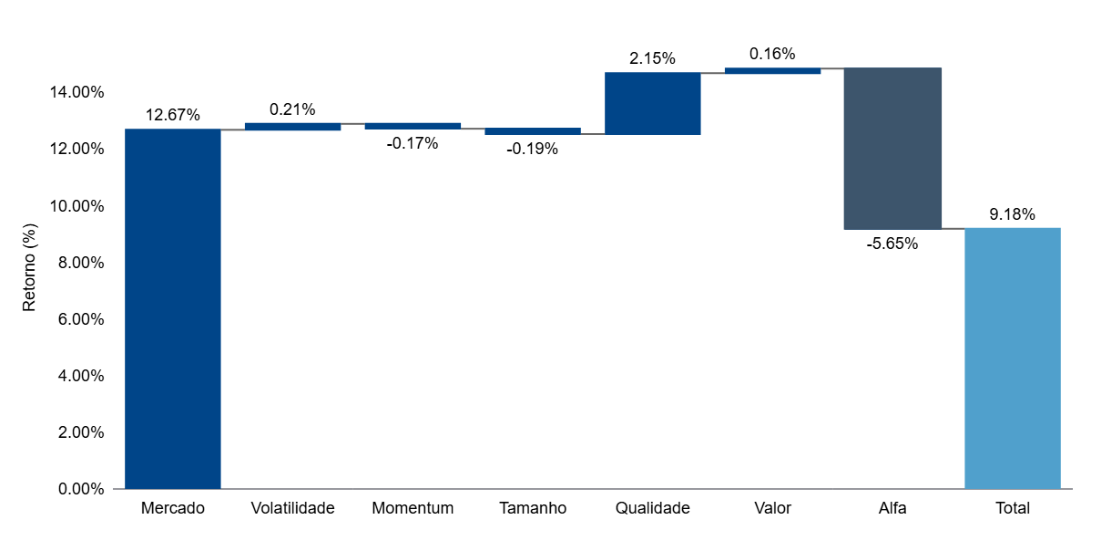
Em janeiro, o fundo teve retorno de 9,18% contra 12,67% do IBX. Em 2026, o retorno acumulado do fundo é de 9,18% contra 12,67% do benchmark . Desde o início, o fundo tem 148,78% de retorno total contra 82,54% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,35% contra 23,61% do IBX. O beta, por sua vez, é de 0,7 (modelo CAPM). O alfa de Jensen resultante é de 4,93% ao ano.
O Avantgarde Multifatores FIA entra em fevereiro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em janeiro, o fundo teve retorno de 5,35% contra 1,0% do IMA-B. Em 2026, o retorno acumulado do fundo é de 5,35% contra 1,0% do benchmark . Desde o início, o fundo tem 36,6% de retorno total contra 38,08% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 8,97% contra 4,68% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em fevereiro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
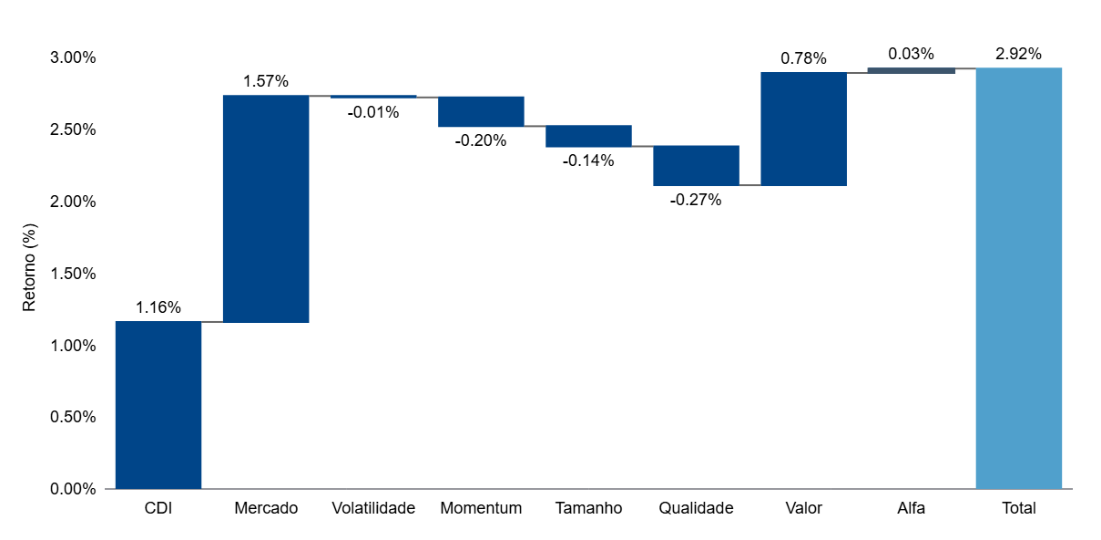
Em janeiro, o fundo teve retorno de 2,92% contra 1,16% da taxa DI. Em 2026, o retorno acumulado do fundo é de 2,92% contra 1,16% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 69,83% contra 43,34% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,23%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
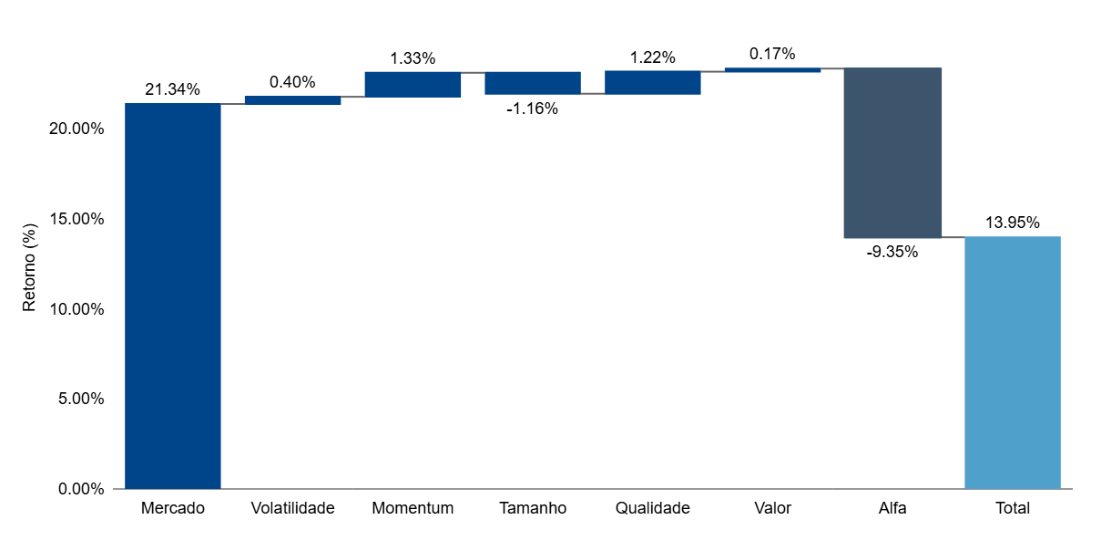
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
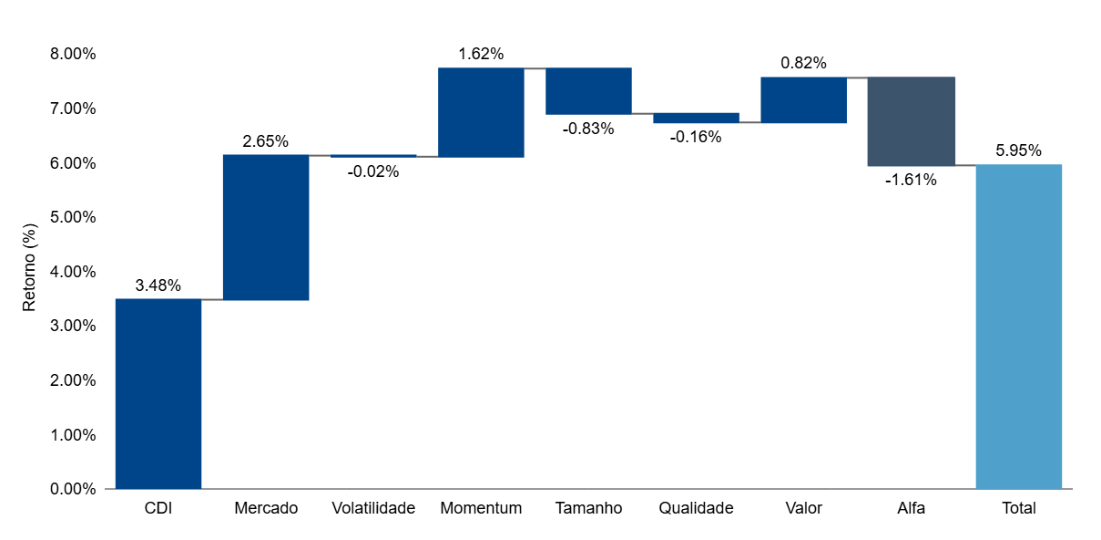
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: -4,11%
-
Momentum: -0,61%
-
Tamanho: 1,65%
-
Qualidade: -4,77%
-
Valor: 5,38%