
Carta da gestão · Fevereiro de 2026 · Comportamento do investidor
Nos últimos anos, a ideia de “ Buy the Dip ” (BTD), comprar um ativo depois que ele cai, virou um mantra entre investidores. A lógica parece intuitiva: se o preço caiu, estaria “mais barato”, então seria uma boa oportunidade para comprar. O artigo “Hold the Dip”, da AQR, mostra que o interesse por essa estratégia aumenta principalmente depois de quedas curtas seguidas de recuperação rápida (como em 2020) e diminui quando a queda vira um período longo de perdas.
Mas o ponto central do texto é: a estratégia “comprar na queda” realmente melhora os resultados em comparação com simplesmente ficar comprado ( buy and hold )? A resposta do artigo é não.
O artigo explica que existe uma interpretação equivocada: como ações (no longo prazo) tendem a subir, muita gente conclui que “comprar na queda sempre compensa”. Só que isso não prova que BTD é uma boa estratégia. Para BTD ser realmente útil, ele teria que mostrar que, depois de uma queda específica, é um momento melhor do que o normal para comprar, pelo menos num horizonte razoável. Caso contrário, a estratégia não passa de repetir “ações sobem no longo prazo”.
Para transformar a ideia em algo mensurável, o estudo cria regras sistemáticas de buy the dip no S&P 500, variando três componentes:
-
Profundidade da queda : quedas de − 5%, − 10%, − 15% e − 20%;
-
Horizonte em que a queda ocorre : desde 1 semana até 1 ano;
-
Tempo de permanência após comprar : desde 1 mês até 5 anos.
Ao combinar esses parâmetros, a AQR testa 196 estratégias em uma amostra longa (1965-2025). A lógica de implementação é a seguinte: a estratégia só compra o S&P 500 quando identifica uma queda que atende aos critérios escolhidos (profundidade e janela de tempo). Uma vez acionado o gatilho, ela permanece investida por um prazo pré-definido (por exemplo, 6 meses, 1 ano ou 5 anos) e, ao final desse prazo, encerra a posição e volta para caixa. Até que um novo gatilho de queda ocorra, a estratégia continua fora do mercado, mantendo recursos em caixa.
Como buy and hold fica investido o tempo todo, ele tende a capturar melhor o “prêmio” de estar em ações. Por isso, o artigo compara as estratégias usando Sharpe Ratio (retorno ajustado ao risco), e mostra que a maioria das estratégias de BTD teve sharpe inferior ao buy and hold . Em média, o sharpe ficou 0,04 abaixo do buy and hold no período longo, e mais de 60% das versões testadas foram piores. Além disso, quando olham um período mais recente com dados de retorno total (incluindo dividendos), o resultado fica ainda mais fraco.
Os autores também investigam se o BTD poderia servir como uma forma de market timing . A ideia seria: mesmo que a estratégia não supere o buy and hold quando usada sozinha, talvez ela ainda agregue valor por escolher momentos “melhores” para aumentar a exposição ao mercado.
Para avaliar isso, a AQR estima o alpha das estratégias, isto é, o retorno adicional que sobra depois de descontar o efeito de simplesmente estar exposto ao mercado (a exposição média ao S&P 500). Se o BTD realmente acertasse o timing , esperaríamos um alpha positivo e relativamente estável. Porém, os resultados mostram que o alpha médio é pequeno (cerca de 0,5% ao ano) e, na maioria dos casos, não é estatisticamente confiável: apenas 16 das 196 variações testadas passam o critério tradicional de significância. Assim, a conclusão é que não há evidência robusta de que o BTD gere alpha de forma consistente.
O artigo propõe uma explicação intuitiva para o desempenho fraco do BTD. Em geral, a lógica de “comprar na queda” assume reversão: o preço caiu, então tenderia a voltar (ao menos parcialmente) para um nível anterior. No entanto, em muitos períodos do mercado, o que aparece com força é o momentum (tendência): movimentos recentes podem continuar por algum tempo, de modo que quedas podem se prolongar antes de uma recuperação mais clara ocorrer.
Dessa forma, o BTD pode até estar correto em esperar reversão, mas frequentemente entra cedo demais. Em vez de capturar a recuperação, a estratégia acaba comprando enquanto a tendência de queda ainda está em andamento. A AQR resume essa ideia dizendo que o BTD se parece com uma aposta “de valor” (comprar depois de cair), porém aplicada em um horizonte no qual a tendência ( momentum ) tende a dominar.
Um indício empírico dessa oposição é que, ao comparar as estratégias BTD com um índice representativo de trend following (SG Trend), a AQR encontra que a correlação média é negativa (cerca de -0,14). Isso sugere que, na prática, o BTD frequentemente se posiciona na direção contrária de estratégias que procuram seguir a tendência do mercado.
O artigo também compara o desempenho do SG Trend Index com o conjunto de estratégias BTD no período de 2000 a 2025. Os resultados apontam vantagem para o trend following . Em média, o índice de tendência apresenta um sharpe aproximadamente 0,20 maior do que as estratégias BTD no mesmo recorte. Além disso, o alpha estimado do trend following é substancialmente superior (reportado em torno de 4,7%), enquanto o BTD aparece com valores bem mais modestos (em torno de 0,3% em média).
Outro ponto importante é que quando observados períodos de quedas superiores a 20% no S&P 500. A interpretação é que trend following tende a funcionar melhor em quedas prolongadas, porque há tempo para sinais de tendência se consolidarem. Já o BTD pode falhar nesses episódios por continuar comprando/ficando exposto durante drawdowns extensos. O texto também destaca que choques muito rápidos (como fevereiro-março de 2020) são um caso particular em que estratégias de tendência podem ter mais dificuldade por falta de tempo para formação do sinal. Ainda assim, a AQR enfatiza que, para objetivos de longo prazo, quedas prolongadas costumam ser mais danosas do que quedas rápidas do
mesmo tamanho, pois dificultam a recuperação dentro do horizonte do investidor.
A principal contribuição do texto da AQR é separar a narrativa do buy the dip (“comprar com desconto”) de sua eficácia como regra de decisão. O apelo do BTD é psicológico e intuitivo: ele transforma volatilidade em oportunidade. O problema, é que essa intuição frequentemente erra o diagnóstico do que está acontecendo quando o preço cai. Muitas quedas não são apenas “ruído” passageiro, elas podem ser o início (ou a continuidade) de uma tendência. Nesse cenário, o BTD assume reversão justamente quando o momentum ainda domina, o que ajuda a explicar por que a estratégia tende a decepcionar sobretudo em horizontes curtos.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
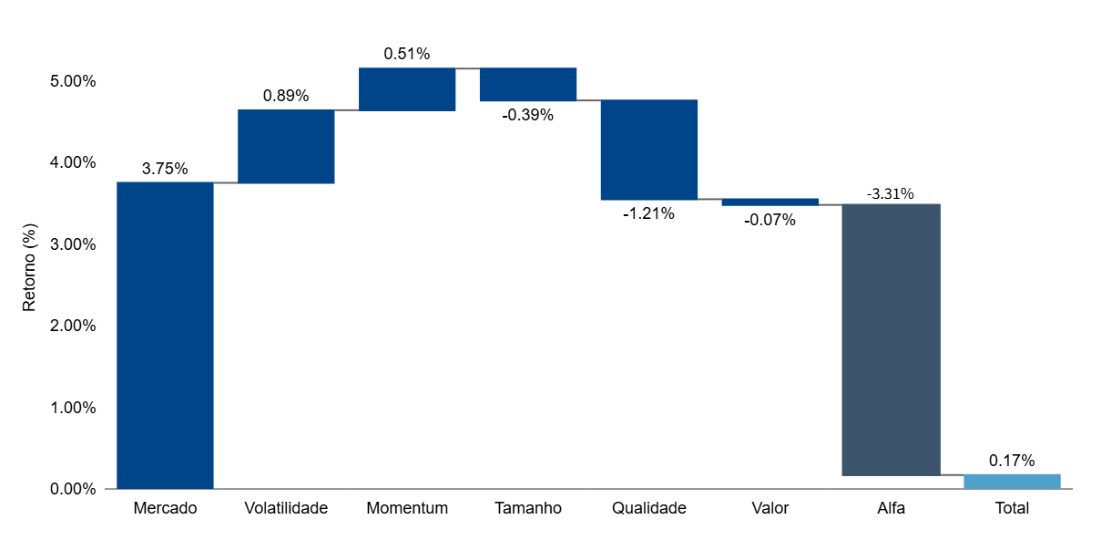
Em fevereiro, o fundo teve retorno de 0,17% contra 4,11% do IBX. Em 2026, o retorno acumulado do fundo é de 9,37% contra 17,3% do benchmark . Desde o início, o fundo tem 149,21% de retorno total contra 90,04% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,31% contra 23,56% do IBX. O beta, por sua vez, é de 0,7 (modelo CAPM). O alfa de Jensen resultante é de 4,4% ao ano.
O Avantgarde Multifatores FIA entra em março totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em fevereiro, o fundo teve retorno de 0,31% contra 1,79% do IMA-B. Em 2026, o retorno acumulado do fundo é de 5,67% contra 2,81% do benchmark . Desde o início, o fundo tem 37,02% de retorno total contra 40,55% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 8,96% contra 4,66% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em março com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
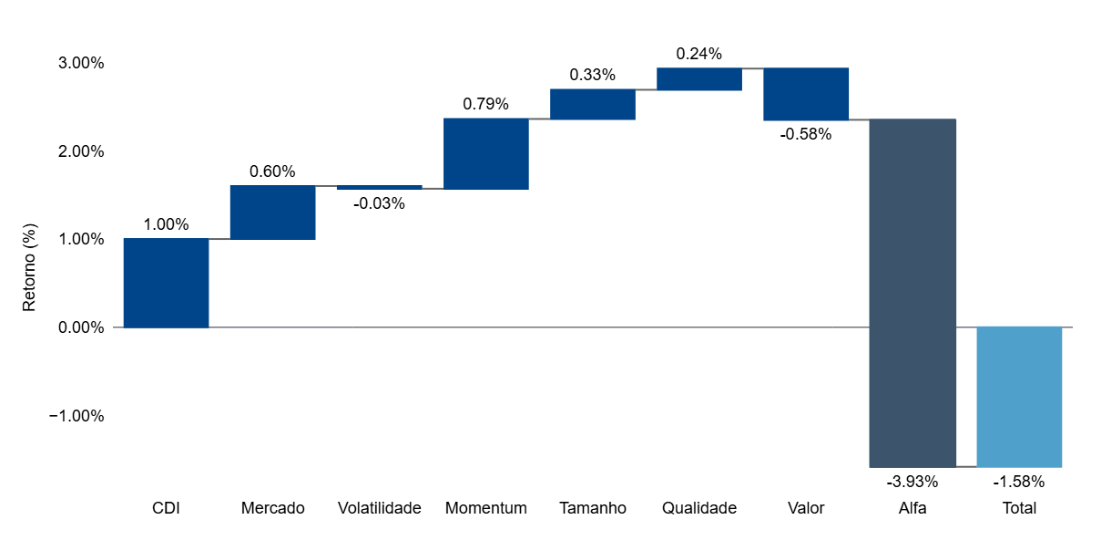
Em fevereiro, o fundo teve retorno de -1,58% contra 1,0% da taxa DI. Em 2026, o retorno acumulado do fundo é de 1,29% contra 2,17% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 67,14% contra 44,77% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,18%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
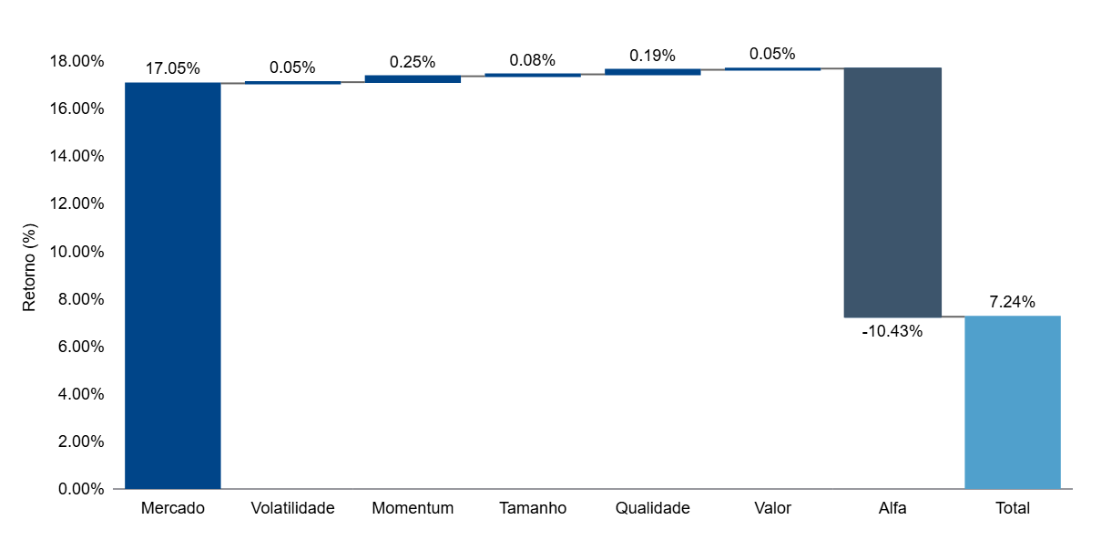
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
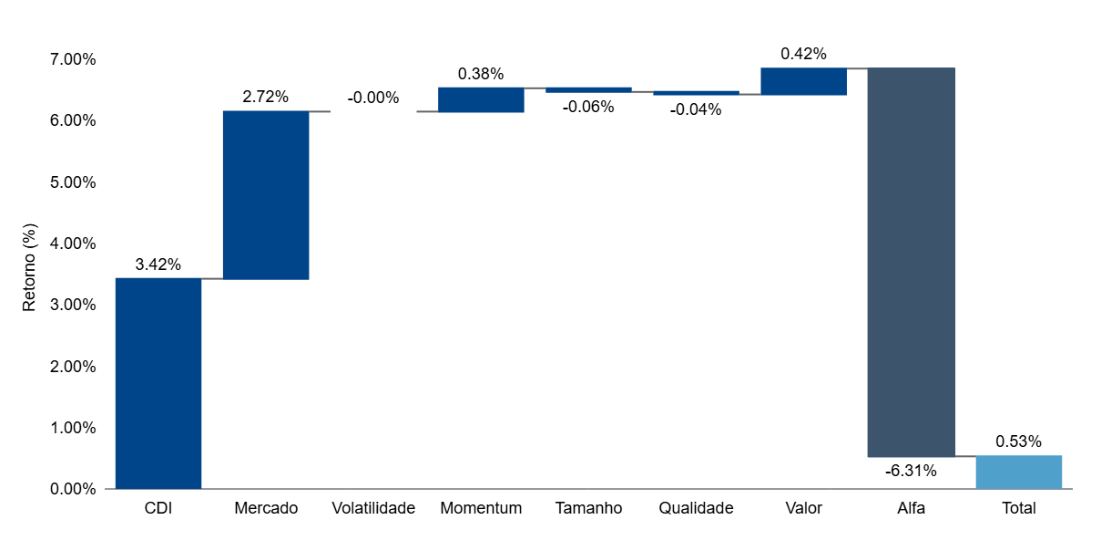
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: 7,90%
-
Momentum: 2,83%
-
Tamanho: -4,54%
-
Qualidade: 4,32%
-
Valor: -4,25%