
Carta da gestão · Maio de 2026 · Absoluto e FIA
A estrutura de tributação dos fundos de investimento no Brasil varia de acordo com a classificação do produto. Fundos de ações, em linhas gerais, são tributados à alíquota de 15% sobre o ganho de capital apenas no momento do resgate, sem incidência de come-cotas. Já fundos multimercados estão sujeitos à sistemática de antecipação semestral de imposto de renda, conhecida como come-cotas, que reduz periodicamente a quantidade de cotas do investidor para recolhimento do tributo devido.
Embora essa diferença possa parecer pequena em horizontes curtos, seu impacto tende a se tornar mais relevante ao longo do tempo. Isso ocorre porque, na tributação apenas no resgate, uma parcela maior do capital permanece investida e continua se beneficiando dos juros compostos. No caso do come-cotas, parte do imposto é antecipada ao longo do percurso, reduzindo o montante que segue aplicado e, consequentemente, a base sobre a qual os retornos futuros incidem.
A fim de comparar essas duas modalidades de forma objetiva, na carta deste mês construímos uma simulação utilizando o retorno histórico do IHFA, índice de hedge funds da ANBIMA. A partir da série do índice, calculamos qual teria sido o retorno acumulado em três cenários distintos: sem incidência de imposto, com tributação de 15% apenas no resgate, como ocorre nos fundos de ações, e com tributação via come-cotas, estrutura aplicável à maior parte dos fundos multimercados.
Retorno Acumulado do IHFA sob Diferentes Regimes Tributários
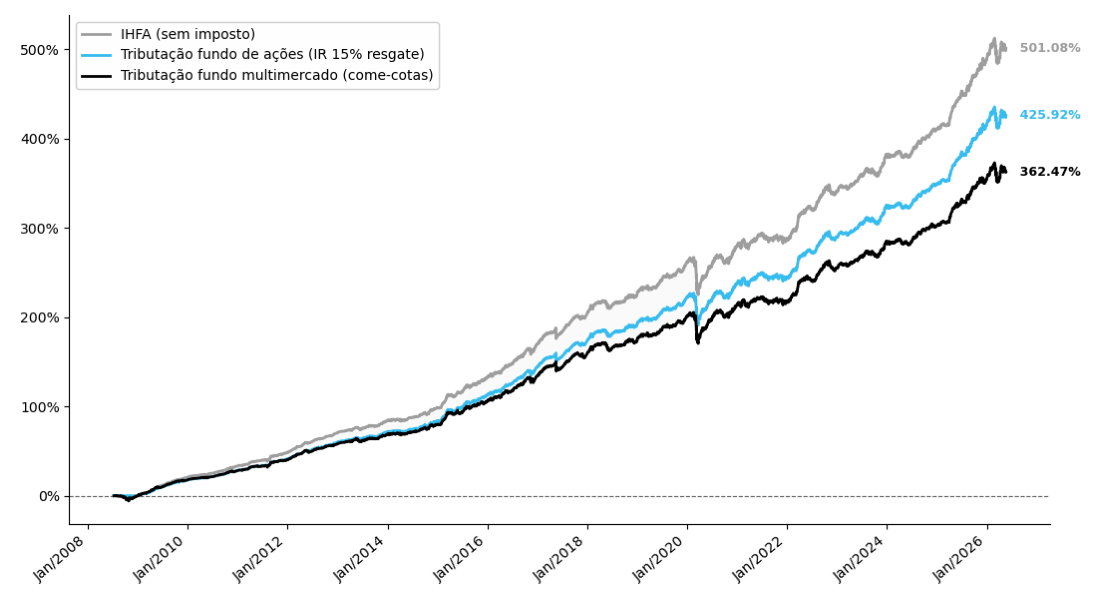
O resultado evidencia como a estrutura tributária pode influenciar de maneira significativa o retorno líquido do investidor no longo prazo. No período analisado, o IHFA acumulou retorno de 501,08% antes de impostos. Na simulação com tributação de fundo de ações, o retorno líquido seria de 425,92%. Já no cenário com come-cotas, o retorno acumulado seria reduzido para 362,47%.
Essa diferença ganha relevância quando analisamos estruturas de investimento que combinam flexibilidade de gestão com maior eficiência tributária. É o caso do nosso fundo Avantgarde Multifatores Absoluto FIM, que possui uma estratégia long-short , mas mantém uma alocação comprada de no mínimo 70%, permitindo seu enquadramento tributário como fundo de ações. Dessa forma, o investidor acessa uma estratégia com possibilidade de atuar tanto na seleção de ativos comprados quanto na utilização de posições vendidas, sem a incidência semestral do come-cotas.
Esse é um dos diferenciais estruturais que buscamos oferecer: uma gestão quantitativa, sistemática e com histórico de rentabilidade acima do CDI, aliada a uma estrutura tributária mais eficiente para o investidor. Além da ausência de come-cotas, nossa abordagem baseada em modelos zera a influência de vieses comportamentais no processo de investimento, como excesso de convicção, aversão à realização de perdas ou apego a teses que deixaram de ser sustentadas pelos dados.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
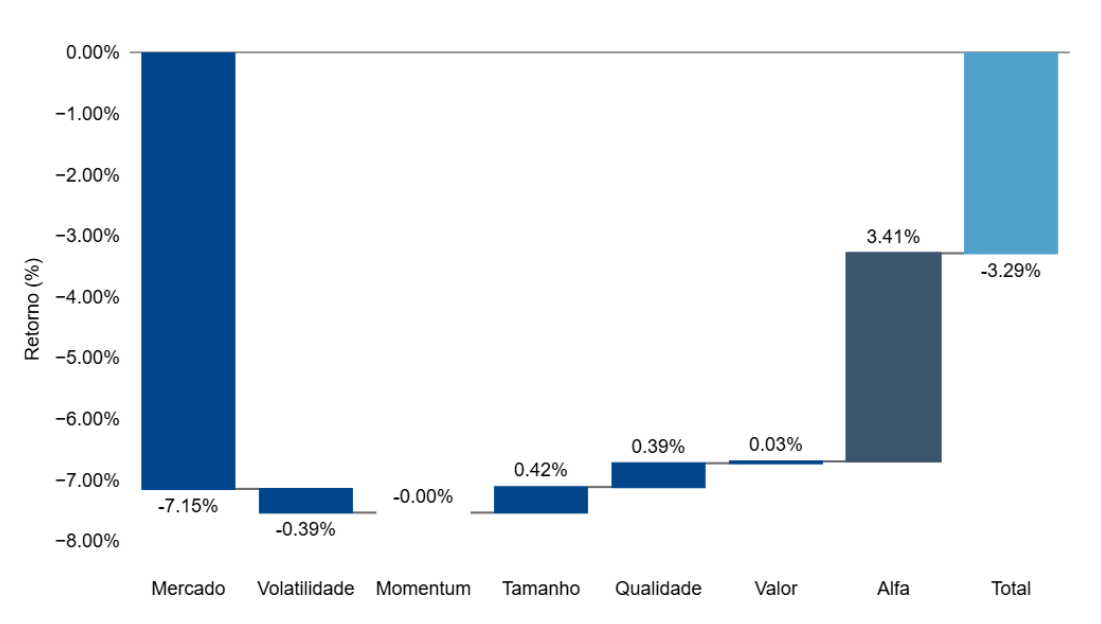
Em maio, o fundo teve retorno de -3,29% contra -7,26% do IBX. Em 2026, o retorno acumulado do fundo é de 0,37% contra 7,95% do benchmark . Desde o início, o fundo tem 128,72% de retorno total contra 74,9% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,50% contra 23,45% do IBX. O beta, por sua vez, é de 0,71 (modelo CAPM). O alfa de Jensen resultante é de 3,69% ao ano.
O Avantgarde Multifatores FIA entra em junho totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em maio, o fundo teve retorno de -2,25% contra 0,31% do IMA-B. Em 2026, o retorno acumulado do fundo é de -0,12% contra 5,18% do benchmark . Desde o início, o fundo tem 29,52% de retorno total contra 43,79% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,46% contra 4,72% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em junho com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
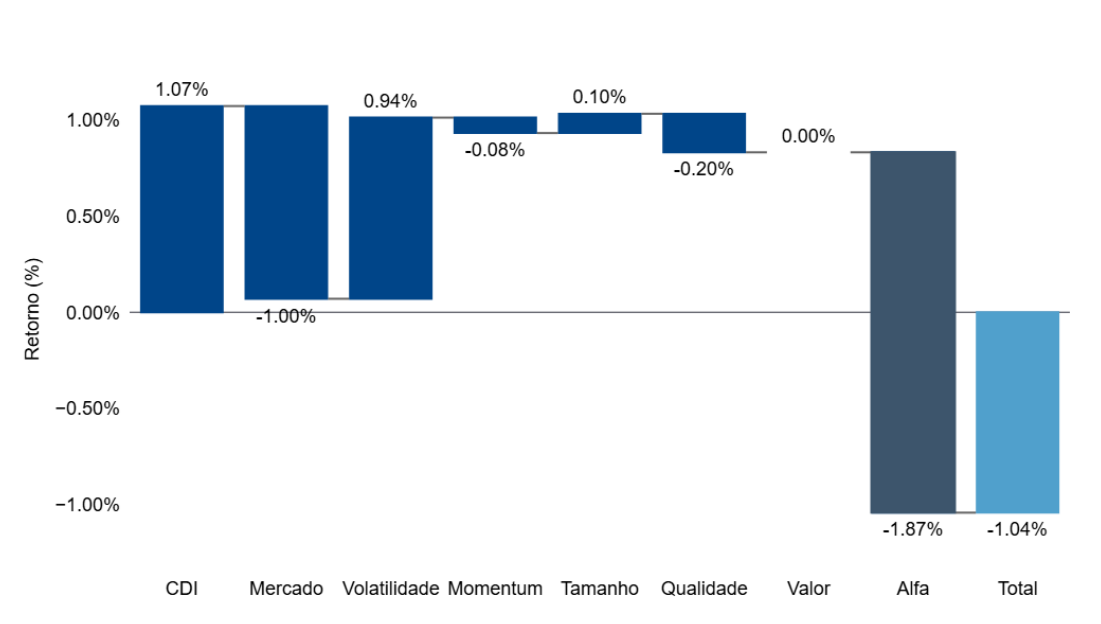
Em maio, o fundo teve retorno de -1,04% contra 1,07% da taxa DI. Em 2026, o retorno acumulado do fundo é de -0,35% contra 5,66% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 64,44% contra 49,71% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,25%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
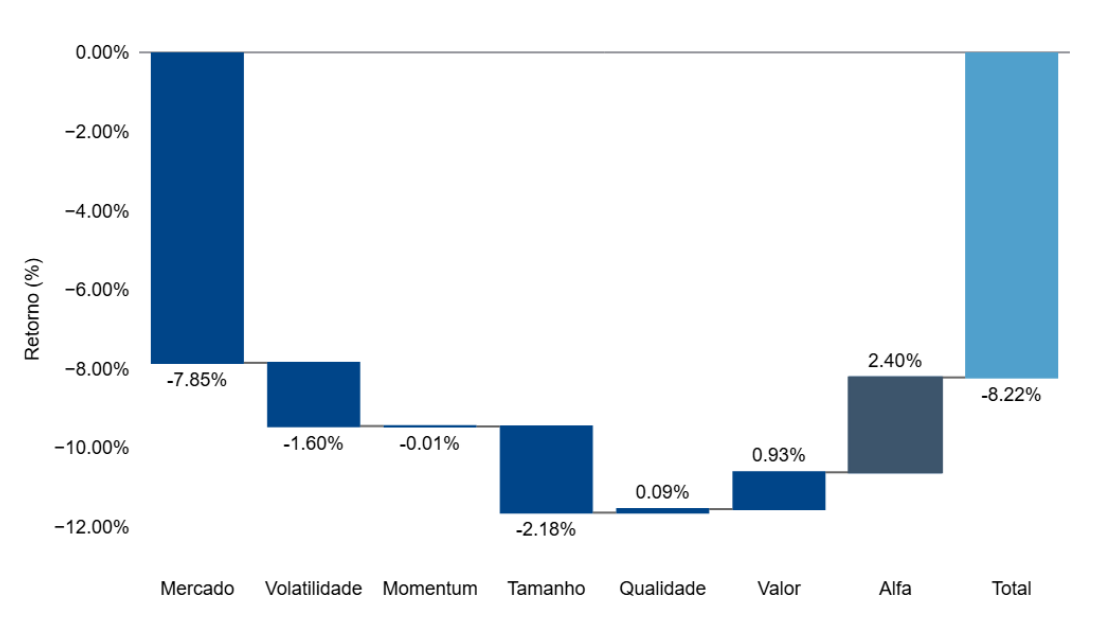
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
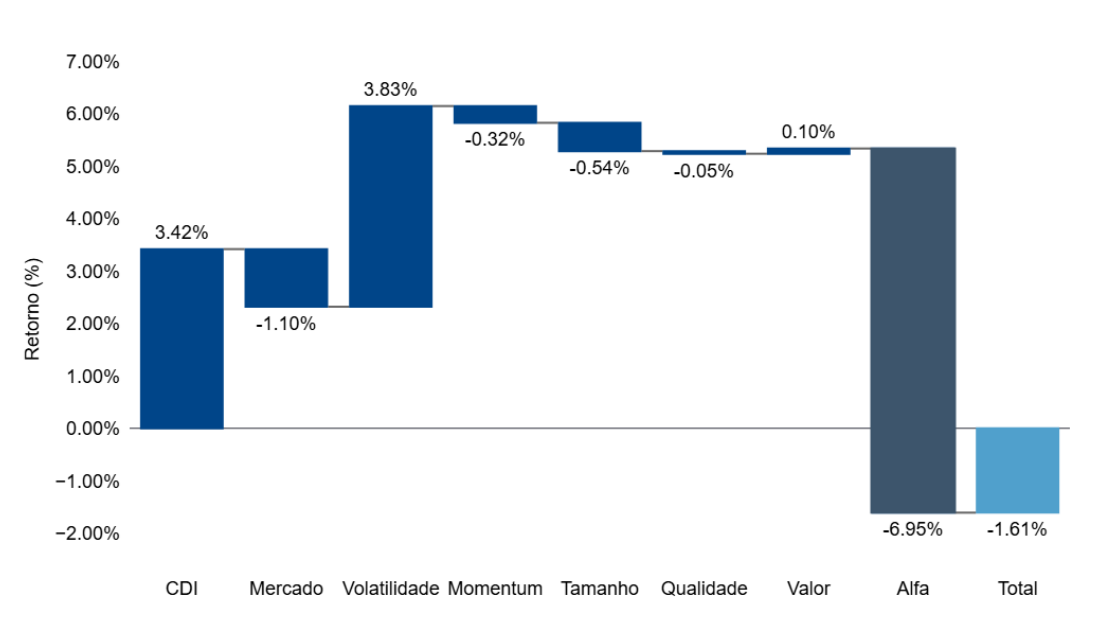
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: 3,36%
-
Momentum: -0,44%
-
Tamanho: 1,77%
-
Qualidade: 2,08%
-
Valor: 0,11%