
Carta da gestão · Setembro de 2026 · Absoluto e FIA
Em uma tarde da década de 1920, na estação agrícola de Rothamsted, na Inglaterra, uma pesquisadora chamada Muriel Bristol recusou a xícara de chá que um colega lhe oferecia. O leite havia sido colocado antes do chá, e ela preferia o contrário. Mais do que isso: afirmava ser capaz de distinguir uma coisa da outra pelo sabor.
O colega era Ronald Fisher, estatístico que viria a ser um dos cientistas mais influentes do século. Fisher não perguntou se ela tinha razão. Perguntou algo mais interessante: quantas xícaras seriam necessárias para acreditar nela?
A resposta que ele propôs se tornou a base de praticamente todo experimento científico moderno. Oito xícaras, quatro preparadas de cada jeito, servidas em ordem aleatória. Se a pesquisadora estivesse apenas chutando, a chance de acertar todas seria de uma em setenta, baixa o suficiente para que um acerto completo dissesse alguma coisa. Com duas xícaras, um palpite de sorte seria indistinguível de habilidade. Segundo o relato de quem estava presente, ela acertou todas.
O mérito de Fisher não foi descobrir se a senhora sabia provar chá. Foi estabelecer, antes da primeira xícara, quanta evidência seria necessária para separar habilidade de sorte.
Avaliar um gestor de investimentos é exatamente o mesmo problema. Com uma diferença que torna tudo mais difícil.
Na xícara de chá, o resultado é limpo: acertou ou errou. No mercado, cada mês de retorno de um fundo mistura duas coisas que não se separam a olho nu. Uma é a habilidade do gestor, se ela existir. A outra é o ruído, o movimento dos preços que nada tem a ver com a qualidade das decisões tomadas. E, no curto prazo, o ruído costuma ser muito maior do que o sinal que estamos tentando medir. É como se a pesquisadora provasse cada xícara em uma sala barulhenta, com o chá frio e, de vez em quando, trocado por engano.
Existem medidas para avaliar essa relação entre sinal e ruído. Para um fundo de ações comparado a um índice como o IBX, uma delas é o Information Ratio . Ele compara o retorno que o fundo obteve acima do índice com a volatilidade dessa diferença ao longo do tempo. Em outras palavras, mede quanto de retorno excedente o gestor conseguiu gerar em relação ao IBX para cada unidade de risco tomada em relação ao próprio índice.
Para um fundo que busca superar o CDI, como um multimercado de retorno absoluto, usa-se o índice de Sharpe. Nesse caso, compara-se o retorno obtido acima do CDI com a volatilidade total do fundo. A medida mostra quanto de retorno excedente ao CDI foi gerado para cada unidade de risco assumida pela estratégia.
Nos dois casos, a pergunta é parecida: quanto retorno adicional foi obtido para cada unidade de risco necessária para produzi-lo?
A partir daí, a estatística permite estimar quanto tempo de histórico é necessário para começar a distinguir habilidade de sorte. Para afirmar, com a confiança usual em ciência (95%), que um gestor com índice de 0,5 tem habilidade e não sorte, são necessários cerca de dezesseis anos de histórico. Com 0,3, ainda respeitável, mais de quarenta. A indústria, por sua vez, costuma tratar três anos como o marco a partir do qual um fundo passa a ser levado a sério. Para que três anos bastassem, o gestor precisaria de um índice acima de 1,1, algo raríssimo de se observar de forma persistente.
Em outras palavras, quase todo ranking de fundos que o investidor consulta tenta julgar a provadora depois de poucas xícaras.
Esse argumento não poupa ninguém, e não queremos que poupe a Avantgarde. Antes de aplicá-lo ao Avantgarde Multifatores FIA, porém, é preciso um cuidado. O fundo carrega, por construção, menos risco de mercado do que o IBX: seu beta é de 0,71, o que significa que, historicamente, seus retornos apresentaram sensibilidade de aproximadamente 71% aos movimentos do índice. Por isso, não basta comparar diretamente o retorno do fundo com o retorno do IBX. Parte do resultado do FIA pode ser explicada simplesmente pela exposição que ele mantém ao mercado.
Para separar esses dois efeitos, estimamos quanto do retorno do fundo pode ser associado à sua exposição ao IBX e observamos o que sobra depois desse ajuste. Chamamos essa parcela de retorno residual. A ideia é simples: queremos saber quanto do resultado permaneceu depois de descontarmos o efeito estimado do mercado.
Aplicamos o mesmo princípio ao risco, observando quanto esse retorno residual varia ao longo do tempo. A relação entre o retorno residual e essa volatilidade residual nos dá uma medida de quanto retorno o fundo gerou, além do que pode ser explicado pelo mercado, para cada unidade de risco residual assumida.
Desde o início, o FIA gerou um retorno residual de cerca de 5,7% ao ano, com volatilidade residual de aproximadamente 10,14%. A relação entre esses dois números resulta em um índice próximo de 0,56. É um número acima do patamar que a própria indústria considera muito bom. E, ainda assim, não basta: pela régua de Fisher, um índice desse tamanho exigiria cerca de treze anos de histórico para uma conclusão estatística. Temos sete, pouco mais da metade do caminho.
O Avantgarde Multifatores Absoluto FIM busca neutralizar o risco de mercado e tem o CDI como referência, de modo que o índice de Sharpe cumpre para ele o papel que o Information Ratio cumpre para o FIA. Desde o início, em fevereiro de 2023, o fundo rendeu cerca de 3,25 pontos percentuais ao ano acima do CDI, com volatilidade de 7,05%, o que resulta em um Sharpe próximo de 0,46. Até agosto, esse número era de 0,42. Bastou um mês para movê-lo quase 10%, o que diz mais sobre o tamanho do ruído do que sobre o fundo. Com pouco mais de três anos e meio de história, seriam necessários cerca de dezesseis para passar no mesmo teste.
Nenhum desses números diz que não há habilidade. Dizem que o resultado, sozinho,
ainda não é capaz de prová-la, o que vale para praticamente qualquer fundo da indústria com índices semelhantes.
Isso diz mais sobre a instabilidade de uma amostra curta do que sobre uma mudança repentina na qualidade do fundo. Com pouco mais de três anos e meio de história, ainda seria necessário um período muito maior para que o resultado, sozinho, produzisse evidência estatística suficientemente forte.
O mesmo vale para o curto prazo, nos dois sentidos. Entre março e julho, o FIA teve cinco meses seguidos de perdas. Em agosto, superou o IBX por quase um ponto e meio. Em setembro, o FIA entregou 5,22%, contra 4,86% do IBX, e o Absoluto, 2,68%, contra 1,08% do CDI. Nenhum desses períodos prova coisa alguma. Se os meses ruins não eram evidência suficiente para condenar o processo, os meses bons também não são para celebrá-lo. Seria incoerente pedir paciência na queda e aceitar aplausos na subida.
Se o resultado sozinho não responde à pergunta, o que o investidor pode observar?
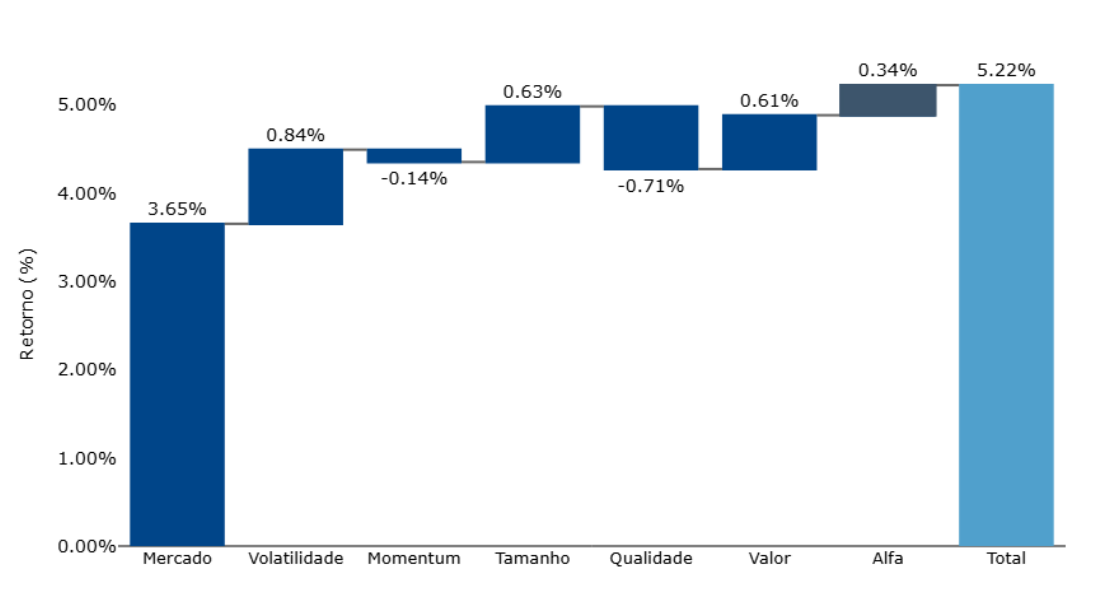
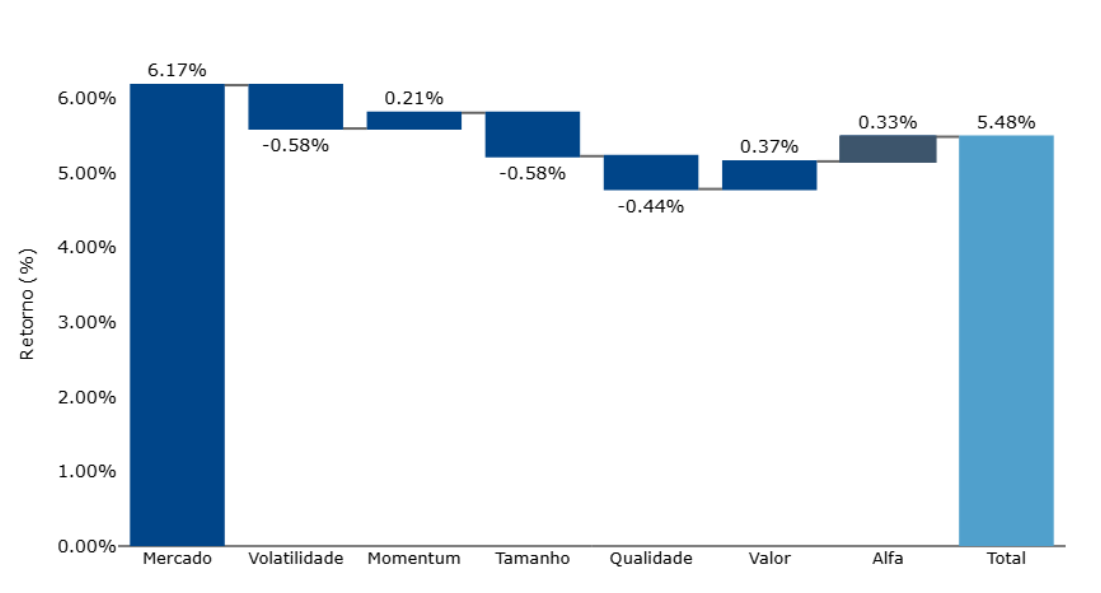
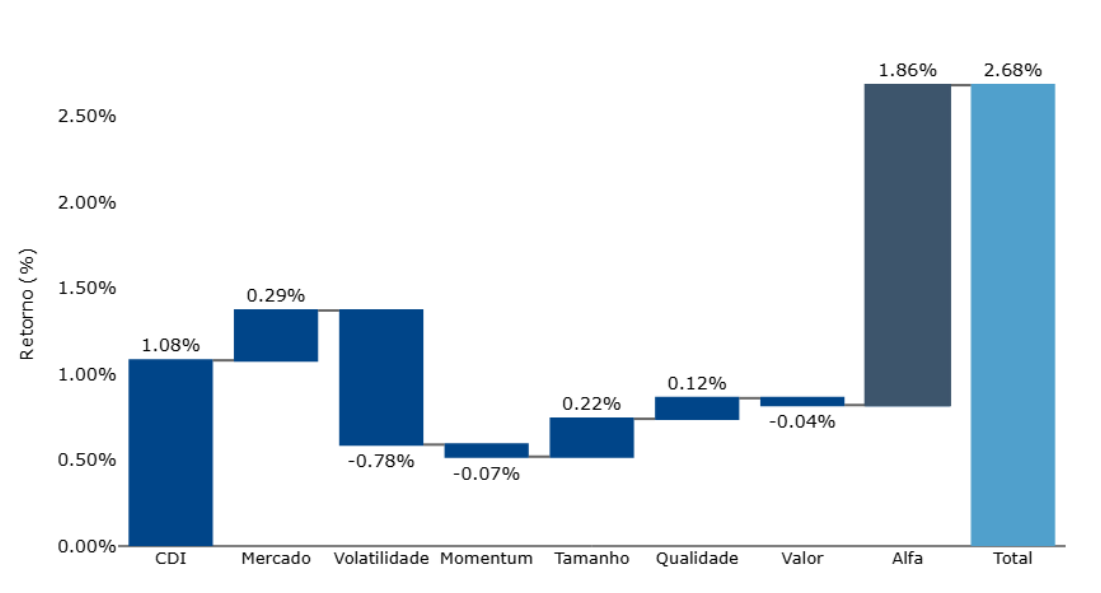
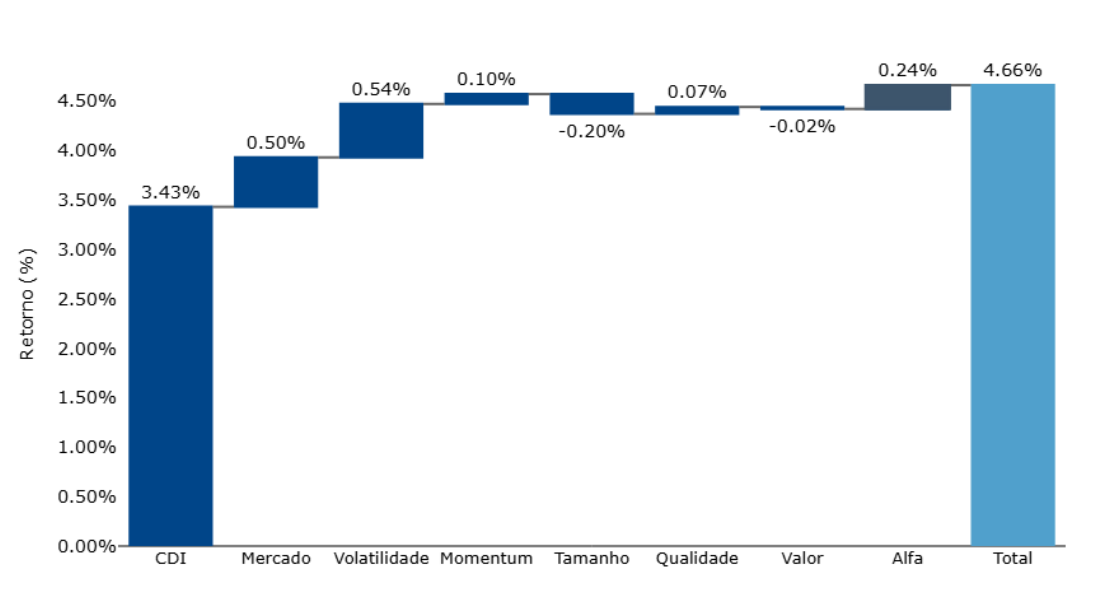
A resposta está no mesmo princípio de Fisher: olhar para aquilo que acumula evidência mais rápido do que o retorno. Medir habilidade exige anos; verificar se um fundo faz o que promete exige semanas. Um processo definido antes dos resultados pode ser conferido a qualquer momento. As exposições de uma estratégia sistemática podem ser acompanhadas continuamente. A decomposição de retorno que passamos a publicar em novembro de 2025 mostra, mês a mês, de onde veio cada resultado: quanto foi mercado, quanto foi cada fator, quanto sobrou como alfa.
Nada disso substitui o tempo. Mas permite avaliar a xícara pelo que ela contém, e não apenas pelo placar do dia.
A lição mais duradoura de Rothamsted não foi sobre chá. Foi sobre decidir, antes de provar, quanta evidência seria suficiente. É a pergunta que quase ninguém faz antes de escolher um gestor, e deveria vir antes de qualquer outra.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em setembro, o fundo teve retorno de 5,22% contra 4,86% do IBX. Em 2026, o retorno acumulado do fundo é de 3,28% contra 15,5% do benchmark . Desde o início, o fundo tem 135,34% de retorno total contra 87,12% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,35% contra 23,14% do IBX. O beta, por sua vez, é de 0,71 (modelo CAPM). O alfa de Jensen resultante é de 3,05% ao ano.
O Avantgarde Multifatores FIA entra em outubro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em setembro, o fundo teve retorno de 1,93% contra 3,15% do IMA-B. Em 2026, o retorno acumulado do fundo é de -0,07% contra 10,11% do benchmark . Desde o início, o fundo tem 29,57% de retorno total contra 50,53% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,54% contra 4,74% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em outubro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em setembro, o fundo teve retorno de 2,68% contra 1,08% da taxa DI. Em 2026, o retorno acumulado do fundo é de 5,83% contra 10,51% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 74,63% contra 56,58% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,05%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: -4,44%
-
Momentum: -1,08%
-
Tamanho: 3,98%
-
Qualidade: -4,58%
-
Valor: 8,67%