
Carta da gestão · Julho de 2023 · Absoluto e FIA
Chegamos ao final de julho, marcando seis meses desde o lançamento do nosso mais recente fundo, o Avantgarde Multifatores Absoluto FIM. Este marco nos proporciona a oportunidade para introduzir adequadamente este produto.
Para ilustrar o desempenho do fundo, apresentaremos uma análise retrospectiva da estratégia que temos aplicado. Este backtest proporcionará uma visão mais clara de suas funcionalidades e resultados. Adicionalmente, detalharemos suas características essenciais, proporcionando uma compreensão mais profunda de sua estrutura e funcionamento.
Importante destacar que este fundo é o resultado de quase uma década de meticulosa pesquisa no vanguardismo da metodologia de investimento em fatores de risco. Portanto, o Avantgarde Multifatores Absoluto FIM é a concretização do nosso conhecimento e experiência acumulados neste campo.
A empolgação interna é palpável quando consideramos o potencial que este novo fundo oferece. Esta estratégia nos dá maior flexibilidade para explorar a abordagem de factor investing , sem comprometer o rigor científico e o processo de tomada de decisão robusto e sistemático que sempre adotamos.
A razão de ser do fundo Absoluto é permitir que nossos gestores explorem ambos os lados – a ponta comprada e a ponta vendida – dos fatores de risco. Por isso, ao contrário do nosso FIA, este fundo opera com posições compradas e vendidas.
No caso das posições compradas, o fundo Absoluto replicará, de forma essencial, as posições do Avantgarde Multifatores FIA, um dos líderes do setor em investimento em ações nos últimos quatro anos. Contudo, buscando um produto de menor risco, optamos por fixar o percentual comprado em 70% do patrimônio. Desta forma buscamos, também, manter o fundo enquadrado fiscalmente como um veículo de investimento em ações que, assim, não é sujeito ao come-cotas.
Em contraste com a ponta comprada, que já é bem conhecida pelos cotistas, a ponta vendida reflete as estratégias inovadoras que desenvolvemos ao longo dos últimos anos. Seu objetivo é capitalizar o prêmio de risco oferecido pelo short selling das anomalias com as quais já estamos familiarizados. Devido às restrições existentes para operações short , estabelecemos novos processos internos para assegurar um controle de risco robusto.
Finalmente, determinamos a porcentagem de short do fundo de forma dinâmica, utilizando técnicas que visam manter a carteira com exposição neutra ao risco de mercado. A razão por trás dessa escolha é que modelos dollar neutral , padrão das pesquisas acadêmicas em fatores, tendem a gerar exposição muito negativa ao risco de mercado, o que não é ótimo dado o já extensivamente documentado prêmio para investir em ações em relação à renda fixa.
Entretanto, antes de adentrarmos a parte referente ao backtest da estratégia precisamos deixar claro que os resultados apresentados são hipotéticos e não são indicadores de retorno futuro e não representam o retorno realmente obtido por algum investidor.
Figura 1: Log Retornos Acumulados
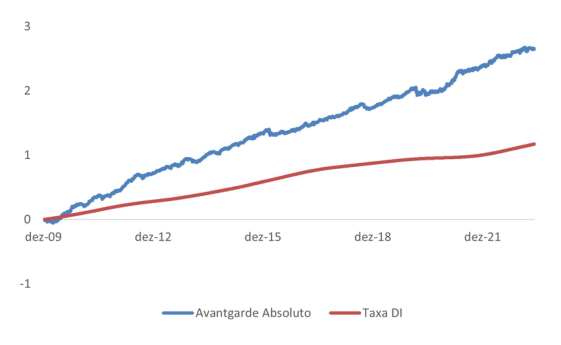
Backtest Absoluto: Métricas de Performance do Portfólio
| Retorno anual | Vol. | Alpha | Beta | Máx. drawdown | |
|---|---|---|---|---|---|
| Absoluto | 22.22 | 8.83 | 5.29 | 0.1 | 11.51 |
| IBX | 5.63 | 23.3 | 46.73 | ||
| CDI | 9.31 |
O período analisado no backtest se inicia em janeiro de 2010 e se encerra em maio de 2023. A estratégia simulada obteve retorno de 12,9% ao ano em excesso da taxa livre de risco, com volatilidade de 9%, resultando em índice Sharpe de 1.4. O Alpha resultante da regressão (4 fatores de Carhart) foi de 5.3. Já o máximo drawdown foi de 11.5% e levou 137 dias úteis para ser recuperado.
Algumas regras importantes adotadas para a simulação histórica são: os ativos elegíveis para investimento são aqueles pertencentes aos índices IBX-100 e/ou Small Caps nas datas de rebalanceamento até julho de 2012. Desta data em diante, os ativos investíveis são aqueles pertencentes ao IBRA – Índice Brasil Amplo.
Atenciosamente,
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em julho o fundo teve retorno de 2,06% contra 3,32% do IBX. Em 2023, o retorno acumulado do fundo é de 10,01% contra 10,13% do benchmark . Desde o início, o fundo tem 78,9% de retorno total contra 22,1% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 21% contra 28% do IBX. O beta, por sua vez, é de 0,66 (modelo CAPM). O alfa de Jensen resultante é de 9% ao ano.
As posições que mais contribuíram para o retorno do fundo foram: PLPL3, VULC3, YDUQ3, GOAU4 e ECOR3. Por outro lado, as posições que menos contribuíram foram: GOLL4, NEOE3, CSMG3, AZUL4 e LEVE3.
O Avantgarde Multifatores FIA entra em julho totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em julho o fundo teve retorno de 1,52% contra 0,81% do IMA-B. Em 2023, o retorno acumulado do fundo é de 9,54% contra 12,27% do benchmark . Desde o início, o fundo tem 13,33% de retorno total contra 19,78% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 10,26% contra 5,17% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em julho com 65% de alocação na estratégia Multifatores de renda variável e com 35% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em julho o fundo teve retorno de 0,33% contra 1,07% da taxa DI. Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 0,98% contra 6,4% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,5%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 1,83%
-
Low Vol: 1,28%
-
Momentum: 2,30%
-
Quality: 3,21%
-
Value: 3,82%