
Carta da gestão · Setembro de 2023 · Fatores
Introdução
Na edição deste mês, propomos apresentar de forma mais estruturada a metodologia de investimento com base em fatores de risco. Nosso objetivo é explorar minuciosamente essa estratégia, abrangendo sua definição, histórico e realizando um backtest dos principais fatores, com destaque para baixo risco, investimento, lucratividade, momento, tamanho e valor. Com isso, almejamos despertar o interesse de novos investidores por essa abordagem, enquanto proporcionamos aos investidores mais experientes a oportunidade de revisitar conceitos e, possivelmente, adquirir novos conhecimentos.
Embora a metodologia de investimento com base em fatores de risco seja relativamente nova no Brasil, ela tem sido amplamente utilizada nos Estados Unidos e em outros mercados mais desenvolvidos ao longo das últimas décadas. Entretanto, antes de avançarmos na discussão, é fundamental definir o que exatamente constitui um fator de risco e quais são suas vantagens e desvantagens em comparação com métodos mais tradicionais, como o value investing .
De acordo com Berkin and Swedroe (2016) , os fatores de risco são características dos ativos que não apenas explicam seu desempenho, mas também geram retornos superiores ao do mercado. Portanto, os fatores de risco representam uma maneira quantitativa de abordar um conceito qualitativo.
No entanto, essa definição, embora forneça uma visão geral do que é o factor investing, não é totalmente abrangente. Na verdade, ainda segundo os autores, alguns critérios específicos precisam ser atendidos para que investidores e pesquisadores possam confiar e investir em um determinado fator:
-
Persistência: Este fator consegue proporcionar retornos consistentemente superiores ao longo de um extenso período?
-
Abrangência: Este fator pode ser aplicado com êxito em diferentes classes de ativos, regiões geográficas e regimes de mercado?
-
Robustez: Diferentes abordagens baseadas no mesmo princípio continuam a produzir retornos significativos.
-
Intuitividade: Existe uma explicação comportamental ou ligada ao risco que justifica o fato dessa característica gerar retornos superiores em relação aos seus pares?
-
Investível: Considerando custos de transação e fricções de mercado, um investidor ainda pode capturar esse prêmio?
O fato de que esses conceitos podem ser quantificados objetivamente cria a oportunidade para os investidores adotarem uma abordagem sistemática em suas decisões financeiras. Todo o processo pode ser guiado por regras bem definidas, diminuindo a influência de vieses na tomada de decisões. Dessa forma, ao basear-se no trabalho dos principais pesquisadores em finanças ao longo da história, o investidor aumenta a probabilidade de consistentemente alcançar resultados superiores.
História dos Modelos Fatoriais
“Teoria é quando você conhece tudo e nada funciona. Pratica é quando tudo funciona, mas ninguém sabe por quê. Em nosso laboratório, teoria e prática são combinadas: Nada funciona e ninguém sabe por quê.”
Autor Desconhecido
A literatura financeira relacionada à precificação de ativos e anomalias de fatores tem uma rica história que abrange várias décadas. As raízes da teoria financeira moderna podem ser rastreadas até Markowitz (1952) , cujo trabalho pioneiro sobre teoria de portfólio revolucionou o campo. A abordagem de Markowitz tratava a seleção de portfólio como um problema matemático, aproveitando os conceitos de matrizes de covariância e os retornos esperados de ativos individuais para aprimorar nossa compreensão dos mercados financeiros.
Indiscutivelmente, o artigo seminal nesta área da literatura financeira é o de Sharpe (1964) . Neste trabalho, o autor apresenta o Modelo de Precificação de Ativos Financeiros (CAPM), no qual o retorno esperado de um ativo é modelado como uma função da taxa livre de risco e seu risco sistemático (não diversificável). Vale ressaltar que, embora Sharpe (1964) seja o artigo fundamental, também é devido crédito a Treynor (1961) , Lintner (1965) e Mossin (1966) por suas contribuições para o desenvolvimento da teoria do CAPM.
Neste contexto, ativos que são mais sensíveis às variações na atividade econômica e nos mercados financeiros devem, em busca do equilíbrio, apresentar retornos esperados mais altos para compensar o risco adicional. Como o próprio William Sharpe destaca, embora as implicações desse modelo sejam amplamente reconhecidas, a estrutura lógica que ele estabelece foi a primeira a esboçar formalmente elementos cruciais para a teoria financeira. Os artigos da década de 1960 lançaram as bases para o conceito de fatores de risco, que são características de ativos que não apenas geram prêmios, mas também ajudam a explicar os retornos de portfólios diversificados. Neste contexto, o fator de mercado, introduzido na formulação do CAPM, foi o fator pioneiro.
Continuando ao longo da linha do tempo do desenvolvimento do CAPM, Fama and French (1992) introduziram um modelo de três fatores. Este modelo inclui o fator de mercado, um fator de valor (inspirado por Basu (1977) ), que reflete a tendência de
ações subvalorizadas superarem suas contrapartes supervalorizadas, e um fator de tamanho (inspirado por Banz (1981) ), que destaca a tendência de empresas menores superarem as maiores.
Posteriormente, Carhart (1997) introduziu um modelo estendido de quatro fatores que ampliou os três fatores fundamentais delineados por Fama and French (1992) , incorporando o fator de momentum (inspirado por Jegadeesh and Titman (1993) ). Esse fator leva em conta a tendência de empresas com desempenho histórico mais forte superarem aquelas com retornos históricos mais fracos.
No entanto, Fama and French (2015) observaram que seu modelo original de três fatores não fornecia uma explicação abrangente para a variação nos retornos médios associados à lucratividade e ao investimento. Consequentemente, eles introduziram dois fatores adicionais em sua estrutura: o fator de lucratividade (inspirado por Novy-Marx (2013) ), que destaca a inclinação de empresas com lucratividade superior para superar suas concorrentes menos lucrativas, e o fator de investimento (inspirado por Aharoni et al. (2013) ), que significa a propensão de empresas com menores níveis de investimento superarem aquelas com níveis de investimento mais altos. Essa expansão levou ao desenvolvimento de um modelo abrangente de cinco fatores.
Para concluir nossa discussão (não compreensiva), apresentamos o modelo q-factor (Zhang (2020) ). Nele, o autor extende a epígrafe presente dessa seção para fazer uma crítica à literatura de precificação de ativos, afirmando que “finanças é melhor [que a brincadeira na epígrafe]. A teoria do CAPM pelo consumo é bem desenvolvida, mas não funciona. Anomalias funcionam, mas ninguém sabe por que. No CAPM pelo investimento, teoria e pratica são combinadas: tudo funciona e eu sei porquê”.
A crítica feita pelo autor (talvez de forma um pouco pretensiosa) é o ponto de partida para seu modelo, que inclui os fatores mercado, tamanho, investimento e lucratividade. O modelo se baseia na inversão da fórmula de Valor Presente Líquido (VPL) e apresenta uma abordagem simples, mas poderosa. Por ela, se uma firma possui altos investimentos e uma baixa lucratividade, isso implica em baixos custos de capital; por outro lado, empresas com baixos investimentos e alta lucratividade tendem a ter altos custos de capital (por que?). De acordo com o autor, esse modelo, mesmo sendo mais parcimonioso, é superior ao modelo modelo de seis fatores de Fama & French (Fama and French (2018) ).
Após contextualizarmos a introdução de diversos fatores de risco na história e fazermos alegações sobre seu desempenho e tendência de superar seus pares no futuro, é natural que a próxima etapa seja a análise do desempenho dessas estratégias no passado. Nas seções subsequentes, convidamos o leitor a avaliar por si mesmo a eficácia de cada fator de risco apresentado, possivelmente identificando aqueles com maior capacidade de diferenciação em relação aos demais.
Baixo Risco
-
Definição: Ativos de menor volatilidade tendem a superar os de maior.
-
Universo Investível: Componentes do IBrX 100 B3 e Índice Small Cap – SMLL.
-
Período: 2005-12-31 até 2023-08-31
-
Rebalanceamento: Mensal
-
Pesos: Equal-weighted
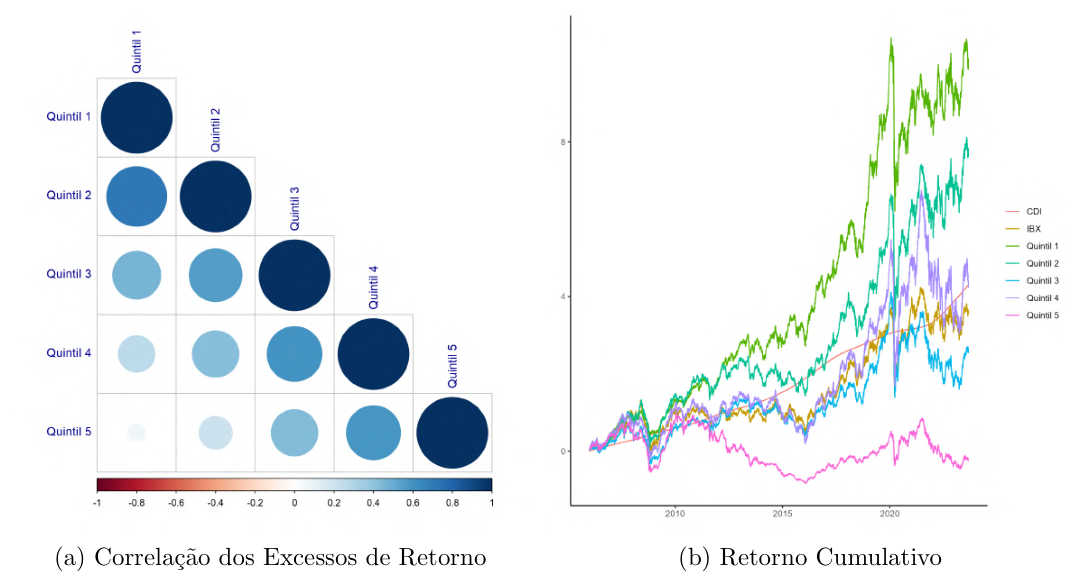
Tabela 1: Estatísticas dos Retornos
| Retorno anual | Desv. pad. | Alpha | Beta | Sharpe | Máx. drawdown | |
|---|---|---|---|---|---|---|
| Quintil 1 | 14.74 | 17.71 | 4.25 | 0.59 | 0.33 | 38.38 |
| Quintil 2 | 13.21 | 22.16 | 3.31 | 0.76 | 0.24 | 52.3 |
| Quintil 3 | 7.55 | 25.77 | -1.3 | 0.88 | 0.04 | 61.33 |
| Quintil 4 | 9.99 | 28.75 | 1.59 | 0.96 | 0.14 | 61.66 |
| Quintil 5 | -1.69 | 34.62 | -7.76 | 1.07 | -0.02 | 91.46 |
| IBX | 9.12 | 26.44 | 0.1 | 60.34 |
(a) Correlação dos Excessos de Retorno
(b) Retorno Cumulativo
Investimento
-
Definição: Ativos de menor crescimento do ativo tendem a superar os de maior.
-
Universo Investível: Componentes do IBrX 100 B3 e Índice Small Cap – SMLL.
-
Período: 2005-12-31 até 2023-08-31
-
Rebalanceamento: Mensal
-
Pesos: Equal-weighted
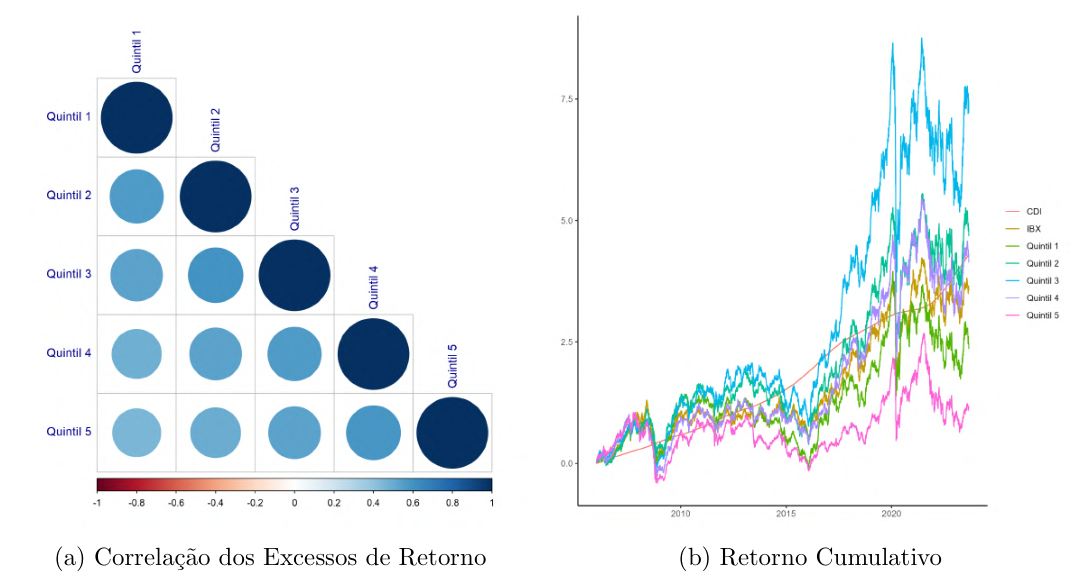
Tabela 2: Estatísticas dos Retornos
| Retorno anual | Desv. pad. | Alpha | Beta | Sharpe | Máx. drawdown | |
|---|---|---|---|---|---|---|
| Quintil 1 | 7.22 | 26.46 | -1.34 | 0.85 | 0.03 | 61.68 |
| Quintil 2 | 10.53 | 24.64 | 1.27 | 0.83 | 0.14 | 52.91 |
| Quintil 3 | 12.91 | 24.68 | 3.45 | 0.84 | 0.23 | 59.25 |
| Quintil 4 | 9.88 | 25.22 | 0.75 | 0.86 | 0.12 | 64.47 |
| Quintil 5 | 4.42 | 27.51 | -3.74 | 0.89 | 0 | 71.2 |
| IBX | 9.12 | 26.44 | 0.1 | 60.34 |
(a) Correlação dos Excessos de Retorno
(b) Retorno Cumulativo
Lucrativade
-
Definição: Ativos de maior lucro bruto/ativo total tendem a superar os de menor.
-
Universo Investível: Componentes do IBrX 100 B3 e Índice Small Cap – SMLL.
-
Período: 2005-12-31 até 2023-08-31
-
Rebalanceamento: Mensal
-
Pesos: Equal-weighted
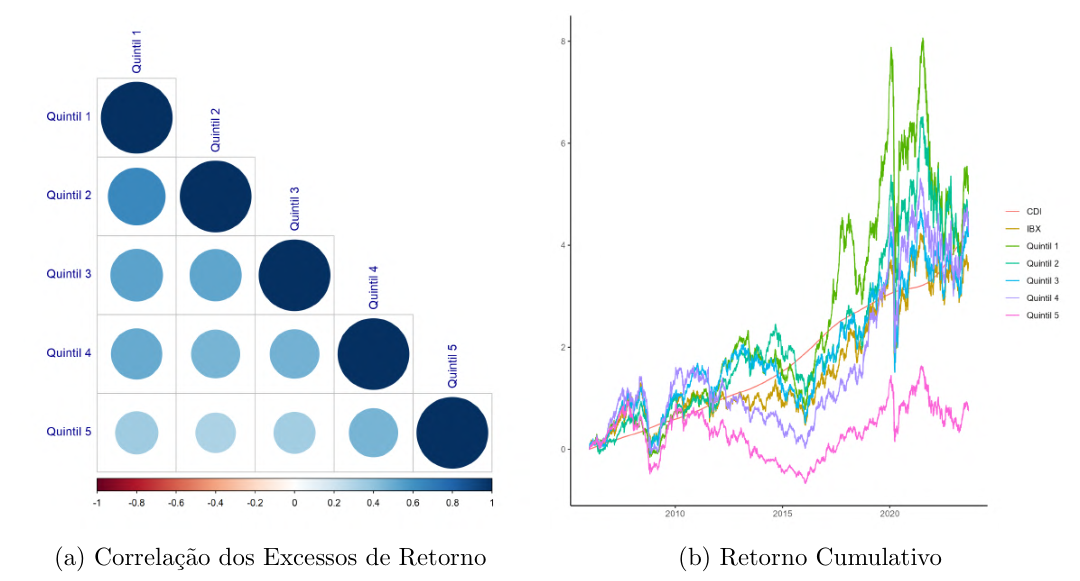
Tabela 3: Estatísticas dos Retornos
| Retorno anual | Desv. pad. | Alpha | Beta | Sharpe | Máx. drawdown | |
|---|---|---|---|---|---|---|
| Quintil 1 | 10.88 | 24.12 | 1.69 | 0.75 | 0.15 | 56.59 |
| Quintil 2 | 10.14 | 23.19 | 0.77 | 0.76 | 0.12 | 49.99 |
| Quintil 3 | 9.92 | 25.61 | 0.9 | 0.86 | 0.12 | 59.06 |
| Quintil 4 | 10.04 | 26.92 | 1.29 | 0.88 | 0.14 | 62.56 |
| Quintil 5 | 3.27 | 30.24 | -4.23 | 0.96 | -0.01 | 82.93 |
| IBX | 9.12 | 26.44 | 0.1 | 60.34 |
(a) Correlação dos Excessos de Retorno
(b) Retorno Cumulativo
Momento
-
Definição: Ativos de maior retorno passado tendem a superar os de menor.
-
Universo Investível: Componentes do IBrX 100 B3 e Índice Small Cap – SMLL.
-
Período: 2005-12-31 até 2023-08-31
-
Rebalanceamento: Mensal
-
Pesos: Equal-weighted
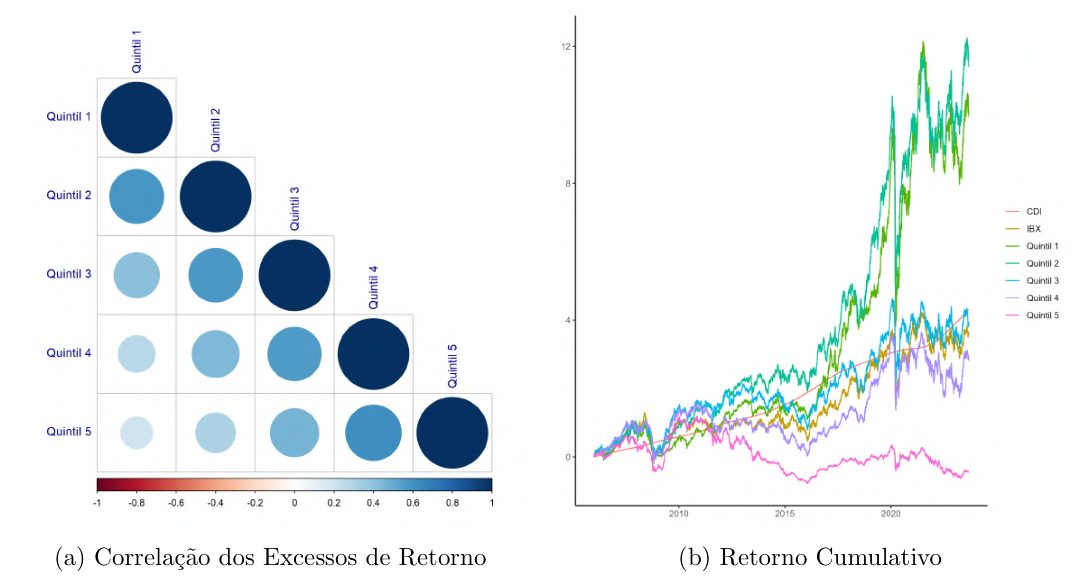
Tabela 4: Estatísticas dos Retornos
| Retorno anual | Desv. pad. | Alpha | Beta | Sharpe | Máx. drawdown | |
|---|---|---|---|---|---|---|
| Quintil 1 | 14.79 | 24.73 | 5.31 | 0.81 | 0.31 | 58.3 |
| Quintil 2 | 15.62 | 23.88 | 5.79 | 0.82 | 0.34 | 54.49 |
| Quintil 3 | 9.46 | 24.36 | 0.2 | 0.84 | 0.1 | 52.26 |
| Quintil 4 | 8.01 | 26.5 | -0.7 | 0.88 | 0.06 | 60.01 |
| Quintil 5 | -3.47 | 30.96 | -10.17 | 0.91 | -0.02 | 89.56 |
| IBX | 9.12 | 26.44 | 0.1 | 60.34 |
(a) Correlação dos Excessos de Retorno
(b) Retorno Cumulativo
Tamanho
-
Definição: Ativos de menor capitalização tendem a superar os de maior capitalização.
-
Universo Investível: Componentes do IBrX 100 B3 e Índice Small Cap – SMLL.
-
Período: 2005-12-31 até 2023-08-31
-
Rebalanceamento: Mensal
-
Pesos: Equal-weighted
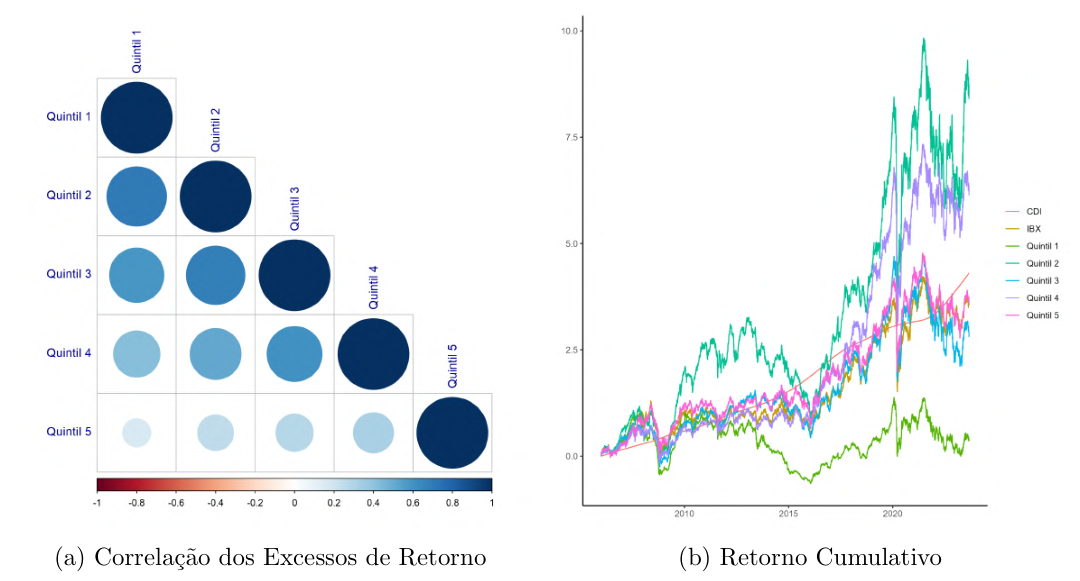
Tabela 5: Estatísticas dos Retornos
| Retorno anual | Desv. pad. | Alpha | Beta | Sharpe | Máx. drawdown | |
|---|---|---|---|---|---|---|
| Quintil 1 | 1.76 | 28.55 | -5.71 | 0.81 | -0.01 | 82.14 |
| Quintil 2 | 13.78 | 25.56 | 4.57 | 0.81 | 0.27 | 55.92 |
| Quintil 3 | 8 | 25.54 | -0.85 | 0.85 | 0.05 | 58.17 |
| Quintil 4 | 11.99 | 24.51 | 2.56 | 0.84 | 0.2 | 51.44 |
| Quintil 5 | 9.23 | 25.5 | 0 | 0.94 | 0.1 | 53.79 |
| IBX | 9.12 | 26.44 | 0.1 | 60.34 |
(a) Correlação dos Excessos de Retorno
(b) Retorno Cumulativo
Valor
-
Definição: Ativos de menor valor de merado/valor patrimonial tendem a superar os de maior.
-
Universo Investível: Componentes do IBrX 100 B3 e Índice Small Cap – SMLL.
-
Período: 2005-12-31 até 2023-08-31
-
Rebalanceamento: Mensal
-
Pesos: Equal-weighted
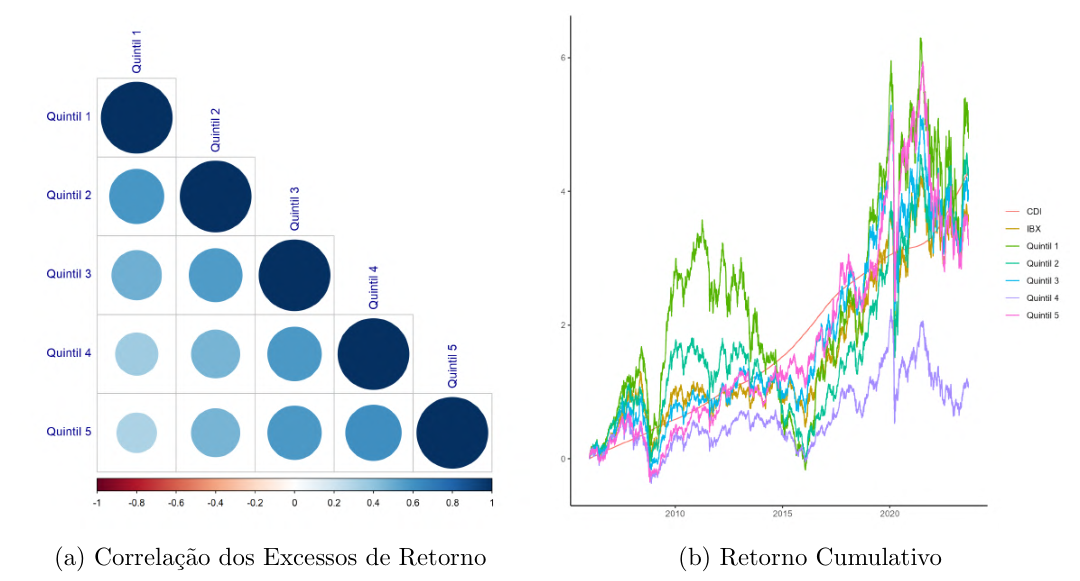
Tabela 6: Estatísticas dos Retornos
| Retorno anual | Desv. pad. | Alpha | Beta | Sharpe | Máx. drawdown | |
|---|---|---|---|---|---|---|
| Quintil 1 | 10.65 | 29.39 | 2.48 | 0.92 | 0.17 | 81.78 |
| Quintil 2 | 9.91 | 25.69 | 0.87 | 0.87 | 0.12 | 65.9 |
| Quintil 3 | 9.56 | 25 | 0.44 | 0.85 | 0.11 | 62.12 |
| Quintil 4 | 4.25 | 24.78 | -4.46 | 0.84 | -0.01 | 61 |
| Quintil 5 | 8.61 | 23.94 | -0.54 | 0.79 | 0.06 | 61.56 |
| IBX | 9.12 | 26.44 | 0.1 | 60.34 |
(a) Correlação dos Excessos de Retorno
(b) Retorno Cumulativo
References
-
G. Aharoni, B. Grundy, and Q. Zeng. Stock returns and the miller modigliani valuation formula: Revisiting the fama french analysis. Journal of financial economics , 110(2): 347–357, 2013.
-
R. W. Banz. The relationship between return and market value of common stocks. Journal of financial economics , 9(1):3–18, 1981.
-
S. Basu. Investment performance of common stocks in relation to their price-earnings ratios: A test of the efficient market hypothesis. The journal of Finance , 32(3):663–682, 1977.
-
L. A. Berkin and E. L. Swedroe. A Brief History of Time: From the Big Bang to Black Holes . Buckingham, 2016.
-
M. M. Carhart. On persistence in mutual fund performance. The Journal of finance , 52(1): 57–82, 1997.
-
E. F. Fama and K. R. French. The cross-section of expected stock returns. the Journal of Finance , 47(2):427–465, 1992.
-
E. F. Fama and K. R. French. A five-factor asset pricing model. Journal of financial economics , 116(1):1–22, 2015.
-
E. F. Fama and K. R. French. Choosing factors. Journal of Financial Economics , 2018. doi: https://doi.org/10.1016/j.jfineco.2018.02.012.
-
N. Jegadeesh and S. Titman. Returns to buying winners and selling losers: Implications for stock market efficiency. The Journal of finance , 48(1):65–91, 1993.
-
J. Lintner. The valuation of risk assets and the selection of risky investments in stock portfolios and capital budgets. The Review of Economics and Statistics , 47, 1965.
-
H. Markowitz. The utility of wealth. Journal of political Economy , 60(2):151–158, 1952.
-
J. Mossin. Equilibrium in a capital asset market. Econometrica: Journal of the econometric society , pages 768–783, 1966.
-
R. Novy-Marx. The other side of value: The gross profitability premium. Journal of financial economics , 108(1):1–28, 2013.
-
W. F. Sharpe. Capital asset prices: A theory of market equilibrium under conditions of risk. The journal of finance , 19(3):425–442, 1964.
-
J. L. Treynor. Market value, time, and risk. Time, and Risk (August 8, 1961) , 1961.
-
L. Zhang. Q-factors and investment capm, 06 2020.
Avantgarde Multifatores FIA
Em setembro, o fundo teve retorno de -0,39% contra 0,84% do IBX. Em 2023, o retorno acumulado do fundo é de 5,55% contra 5,5% do benchmark . Desde o início, o fundo tem 71,7% de retorno total contra 16,97% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 21% contra 27,5% do IBX. O beta, por sua vez, é de 0,66 (modelo CAPM). O alfa de Jensen resultante é de 8,1% ao ano.
As posições que mais contribuíram para o retorno do fundo foram: Petrobras (PETR4), Klabin (KLBN11), Odontoprev (ODPV3), Sao Martinho (SMTO3) e Caixa Seguridade Participações (CXSE3). Por outro lado, as posições que menos contribuíram foram: Plano & Plano (PLPL3), Marcopolo (POMO4), BTG Pactual (BPAC11), Magalu (MGLU3) e Direcional Engenharia (DIRR3).
O Avantgarde Multifatores FIA entra em outubro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em setembro, o fundo teve retorno de -0,31% contra -0,95% do IMA-B. Em 2023, o retorno acumulado do fundo é de 6,47% contra 10,79% do benchmark . Desde o início, o fundo tem 10,15% de retorno total contra 18,2% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 10,39% contra 5,03% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em outubro com 66% de alocação na estratégia Multifatores de renda variável e com 34% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em setembro, o fundo teve retorno de 3,03% contra 0,97% da taxa DI. Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 6,78% contra 8,71% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,2%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: -5,65%
-
Low Vol: -0,5%
-
Momentum: -2,13%
-
Quality: -3,14%
-
Value: -7,23%