
Carta da gestão · Fevereiro de 2024 · Absoluto e FIA
Neste mês de Fevereiro, nosso fundo de ações Avantgarde Multifatores FIA alcançou sua maior cota até o momento, mesmo diante de um cenário em que o índice de referência permanece abaixo do seu pico histórico ( ATH – All Time High ). Esta conquista reafirma o nosso compromisso em oferecer resultados excepcionais aos nossos clientes.
A fim de comprovar nosso compremetimento em gerir recursos, realizamos um estudo comparativo entre fundos de investimento em Ações, considerando apenas fundos da classe Ações Livre pois é a categoria que o Avantgarde Multifatores FIA pertence. As classes de fundos podem ser vistas no site da ANBIMA.
A partir de dados da CVM, foram selecionados fundos que tenham pelo menos 15 cotistas em todo período analisado, iniciando da data da criação do nosso FIA, ou seja, de 05/08/2019 até 28/02/2024.
Fundos Ações Livre
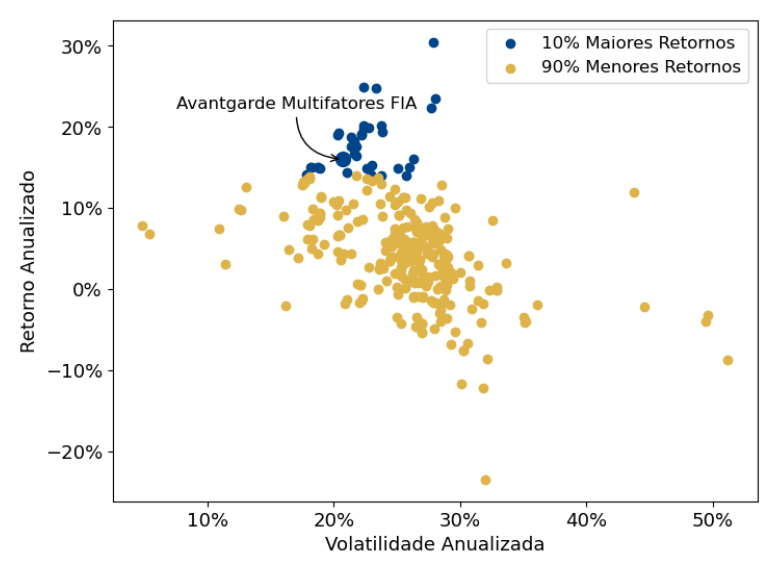
Do total de 353 fundos analisados, o nosso se destacou ao figurar entre os 10% com maior rentabilidade e os 20% com menor volatilidade. Esses resultados, confirmam que nossa estratégia de factor investing não apenas proporciona retornos elevados, mas também garante níveis de risco significativamente reduzidos.
Também é relevante observar que os retornos do Avantgarde Multifatores FIA apresentaram correlação moderada com os demais fundos analisados. O coeficiente de correlação
mais alto encontrado foi de 0,67, indicando que há diferenças relevantes entre as estratégias adotadas. Já entre os demais pares de fundos, observamos coeficientes superiores a 0,85 em diversos casos, sinalizando uma maior similaridade nas políticas de investimento.
Matriz de Correlação
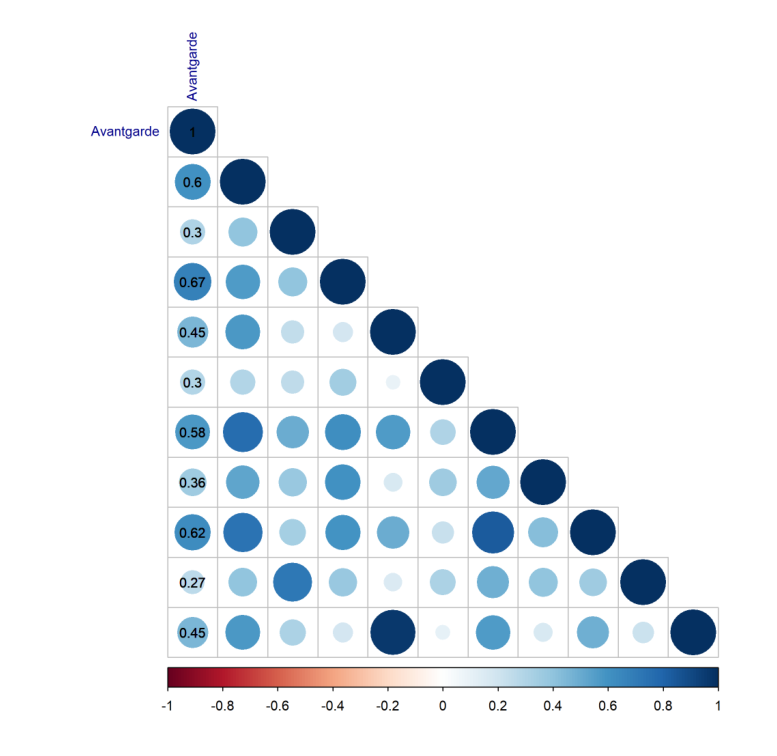
O gráfico acima mede a correlação entre os excessos de retorno do nosso fundo e os 10 fundos da classe selecionada com maior patrimônio líquido, ou seja, aqueles com maiores ativos sob gestão na data de 28/02/2024.
A análise da matriz de correlações nos permite concluir que nosso fundo tem características únicas em relação aos principais competidores. Ao encontrarmos coeficientes moderados na comparação com outros fundos, evidencia-se que a estratégia de fatores utilizada pela nossa gestão é distinta e busca aproveitar oportunidades diferenciadas no mercado. Isso sinaliza um potencial de diversificação relevante na construção de carteiras, beneficiando o investidor com uma alternativa complementar às estratégias tradicionais. Seguiremos atentos em manter essa singularidade, monitorando continuamente nossa exposição aos fatores de risco e retorno mais significativos.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em fevereiro, o fundo teve retorno de 2,80% contra 0,96% do IBX. Em 2024, o retorno acumulado do fundo é de 0,46% contra -3,59% do benchmark . Desde o início, o fundo tem 95,35% de retorno total contra 29,64% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 20,7% contra 26,56% do IBX. O beta, por sua vez, é de 0,67 (modelo CAPM). O alfa de Jensen resultante é de 8,48% ao ano.
O Avantgarde Multifatores FIA entra em março totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em fevereiro, o fundo teve retorno de 2,05% contra 0,55% do IMA-B. Em 2024, o retorno acumulado do fundo é de 0,72% contra 0,10% do benchmark . Desde o início, o fundo tem 19,94% de retorno total contra 23,95% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 10,23% contra 4,84% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em fevereiro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em fevereiro, o fundo teve retorno de 1,01% contra 0,80% da taxa DI. Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 14,76% contra 13,78% do benchmark . A volatilidade das cotas diárias do fundo foi de 6,69%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 0,50%
-
Low Vol: 1,2%
-
Momentum: 3,41%
-
Quality: 0,37%
-
Value: 3,39%