
Carta da gestão · Outubro de 2024 · Fatores
O comportamento dos fundos de investimento no Brasil segue uma tendência de momentum ou de reversão à média? Essa é a pergunta que buscamos responder na carta deste mês. Esses dois métodos de análise oferecem perspectivas distintas sobre os movimentos das cotas dos fundos ao longo do tempo.
O momentum refere-se à ideia de que fundos que vêm registrando retornos positivos em um determinado período tendem a manter esse desempenho por mais algum tempo, enquanto fundos que passaram por quedas podem continuar em baixa. Já a reversão à média sugere que, após movimentos extremos, as cotas dos fundos tendem a retornar a um valor médio, corrigindo excessos de valorização ou desvalorização.
Realizamos um estudo com dados da CVM, abrangendo o período de 2015 até o final de outubro de 2024. Selecionamos para análise os fundos que contavam com pelo menos 100 cotistas no último dia de outubro de 2024. Para representar as dinâmicas de momentum e reversão à média, estruturamos duas carteiras distintas, cada uma refletindo um desses comportamentos.
- Carteira momentum – 10% dos melhores fundos em termos de performance no ano imediatamente anterior. O rebalanceamento é feito no início de cada ano.
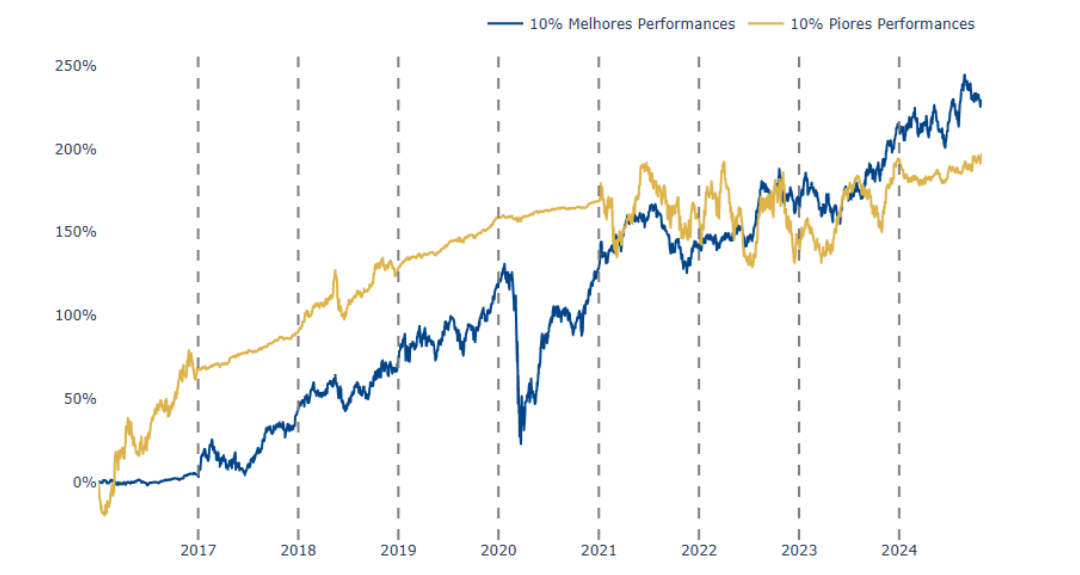
- Carteira reversão à média – 10% dos piores fundos em termos de performance no ano imediatamente anterior. O rebalanceamento é feito no início de cada ano.
A figura acima mostra o retorno acumulado de cada carteira, com as linhas verticais indicando as datas de rebalanceamento. A carteira composta pelos fundos de melhor desempenho registrou um retorno anualizado de 14,5%, com uma volatilidade anualizada de 20,31%. Em comparação, a carteira formada pelos fundos de pior desempenho obteve um retorno anualizado de 13,17% e uma volatilidade anualizada de 16,85%.
A carteira é composta por 118 fundos, um número consideravelmente alto. E se considerássemos apenas 5% dos fundos com melhor e pior desempenho para compor as carteiras? Ao limitar a seleção a uma amostra mais restrita, buscamos entender se esse ajuste impactaria significativamente o retorno e a volatilidade das carteiras.
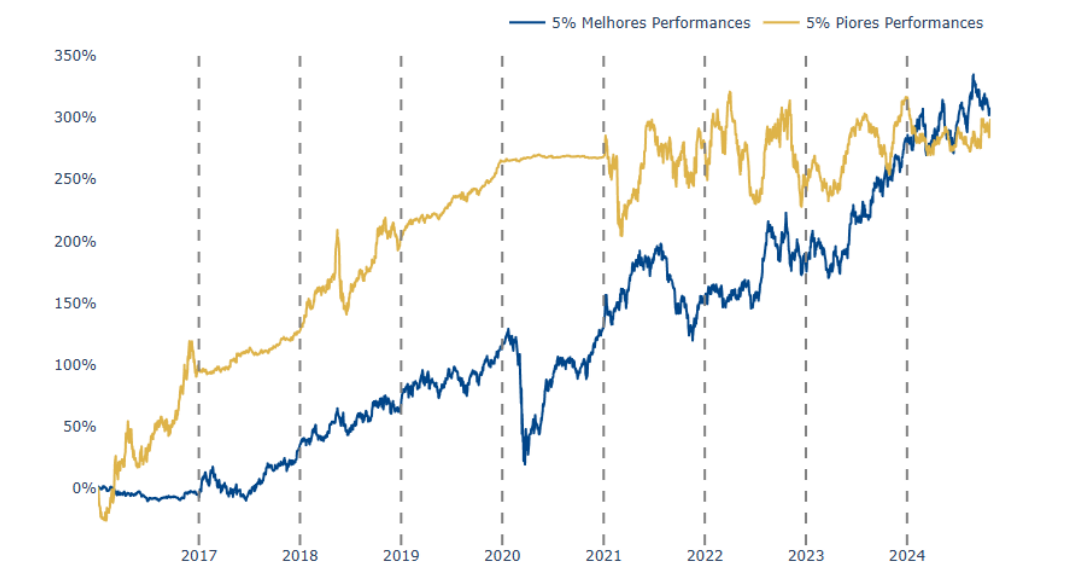
Quando reduzimos a seleção para apenas 5% dos fundos, as carteiras passaram a conter 59 fundos. Como era de se esperar, tanto o retorno anualizado quanto a volatilidade anualizada aumentaram para ambas as carteiras. A carteira dos fundos com melhor performance teve retorno de 17,32% e volatilidade de 24,36%, já a carteira com os fundos de pior performance teve retorno de 17,02% e volatilidade de 22,03%.
A estratégia de momentum apresentou um retorno maior em comparação à estratégia de reversão à média, embora a diferença entre as duas não seja tão significativa. Isso levanta uma questão importante: o comportamento dos fundos brasileiros está mais alinhado com o momentum, com a reversão à média, ou será que outros fatores também desempenham um papel importante?
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em outubro, o fundo teve retorno de 0,73% contra -1,53% do IBX. Em 2024, o retorno acumulado do fundo é de -1,68% contra -2,74% do benchmark . Desde o início, o fundo tem 93,13% de retorno total contra 30,77% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,84% contra 25,09% do IBX. O beta, por sua vez, é de 0,67 (modelo CAPM). O alfa de Jensen resultante é de 6,57% ao ano.
O Avantgarde Multifatores FIA entra em novembro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em outubro, o fundo teve retorno de 0,48% contra -0,65% do IMA-B. Em 2024, o retorno acumulado do fundo é de 0,45% contra 0,16% do benchmark . Desde o início, o fundo tem 19,61% de retorno total contra 24,03% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,93% contra 4,62% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em novembro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em setembro, o fundo teve retorno de 1,48% contra 0,93% da taxa DI. Em 2024, o retorno acumulado do fundo é de 16,07% contra 8,99% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 28,79% contra 21,84% do benchmark . A volatilidade das cotas diárias do fundo foi de 6,68%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 0,01%
-
Low Vol: -3,3%
-
Momentum: 0,09%
-
Quality: 0,23%
-
Value: -0,01%