Carta da gestão · Fevereiro de 2025 · Carteira e diversificação
A estratégia de Paridade de Risco (Risk Parity) tem como objetivo equilibrar a exposição ao risco dentro de um portfólio de investimentos. Em vez de seguir abordagens tradicionais que alocam ativos com base em pesos fixos ou previsões de retorno, ela busca distribuir o risco de forma mais equilibrada entre os ativos, geralmente usando a volatilidade como principal referência.
Embora um portfólio igualmente ponderado pareça uma solução intuitiva para diversificação, ele pode gerar problemas quando os ativos têm níveis de volatilidade muito diferentes. Se houver ativos muito voláteis e outros mais estáveis, os mais voláteis acabam dominando o risco total, reduzindo os benefícios da diversificação. A Paridade de Risco resolve isso ajustando os pesos dos ativos para que cada um contribua de maneira proporcional ao risco da carteira.
No estudo feito pela Quantpedia, foram calculadas algumas métricas que ajudam a entender a relação entre risco e retorno dentro de um portfólio, sendo elas:
-
Volatility Contribution (Contribuição para a Volatilidade) – mede o impacto de cada ativo na volatilidade total do portfólio. No estudo, o risco foi calculado com base na volatilidade histórica de 126 dias.
-
Marginal Risk Contribution (Contribuição Marginal para o Risco) – mede o impacto de cada ativo no risco total do portfólio. Para calcular essa contribuição, foi realizada a multiplicação entre o vetor de pesos dos ativos e a matriz de covariância, e o resultado é dividido pela volatilidade de 126 dias do portfólio. Mostrando o quanto cada ativo contribui para o risco global da carteira, levando em consideração o peso de cada ativo e como eles se relacionam entre si em termos de risco.
-
Diversification Ratio (Índice de Diversificação) – mede a diversificação de um portfólio. É calculado como a razão entre a volatilidade ponderada dos ativos e a volatilidade total do portfólio. Quanto maior essa razão, maior é a diversificação do portfólio
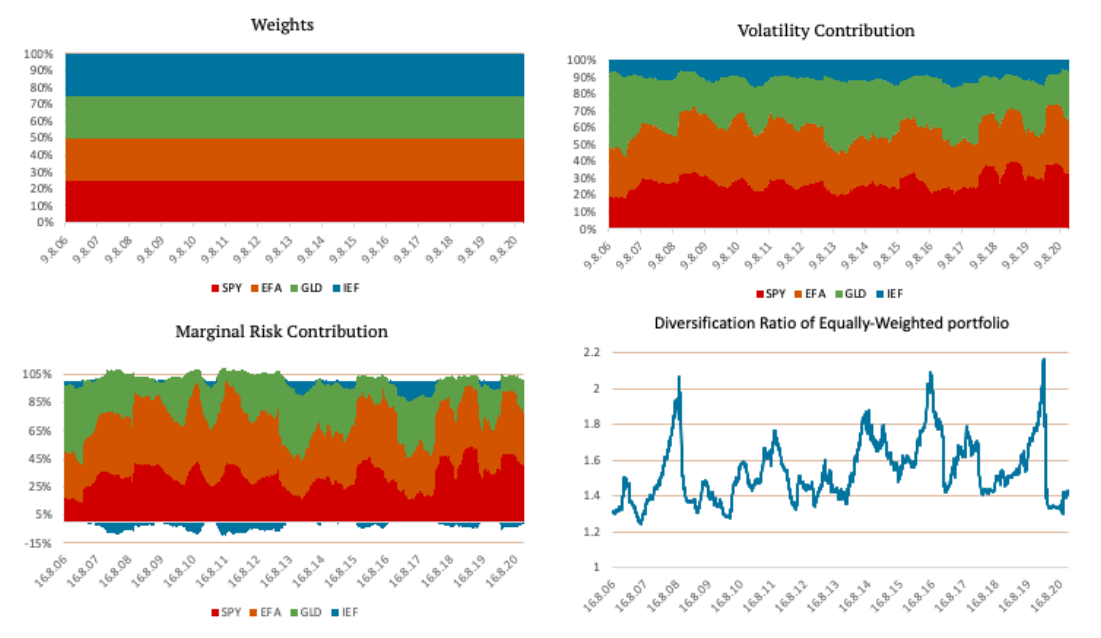
Os gráficos abaixo apresentam essas métricas para um portfólio igualmente ponderado composto por quatro ETFs: SPY (ações dos EUA), EFA (ações de mercados desenvolvidos ex-EUA), GLD (ouro) e IEF (títulos do Tesouro dos EUA com vencimento de 7 a 10 anos). Como pode ser observado nos gráficos de Contribuição para a Volatilidade e Contribuição Marginal para o Risco, o benefício de diversificação do IEF é minimo, A maior parte do risco do portfólio está concentrada nos ETFs SPY e EFA.
Naive Risk Parity
O Naive Risk Parity é uma estratégia de alocação de ativos que busca equilibrar o risco de cada ativo no portfólio. Ao invés de distribuir os pesos igualmente entre os ativos, essa abordagem usa o conceito de risco inverso. Isso significa que ativos mais arriscados terão menores pesos, enquanto ativos com menor risco terão maiores pesos. O objetivo é garantir que cada ativo contribua de forma igual para o risco total do portfólio. O modelo assume que os ativos têm retornos ajustados ao risco semelhantes, ou seja, que possuem Sharpe Ratios parecidos, mas não considera a correlação entre os ativos, o que simplifica o cálculo e a alocação.
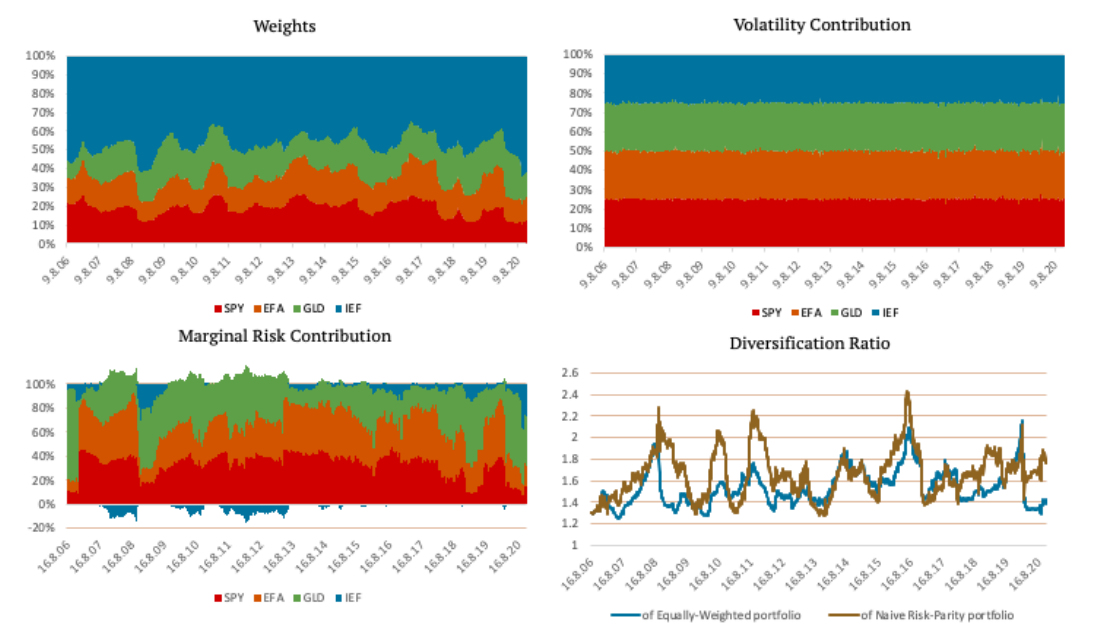
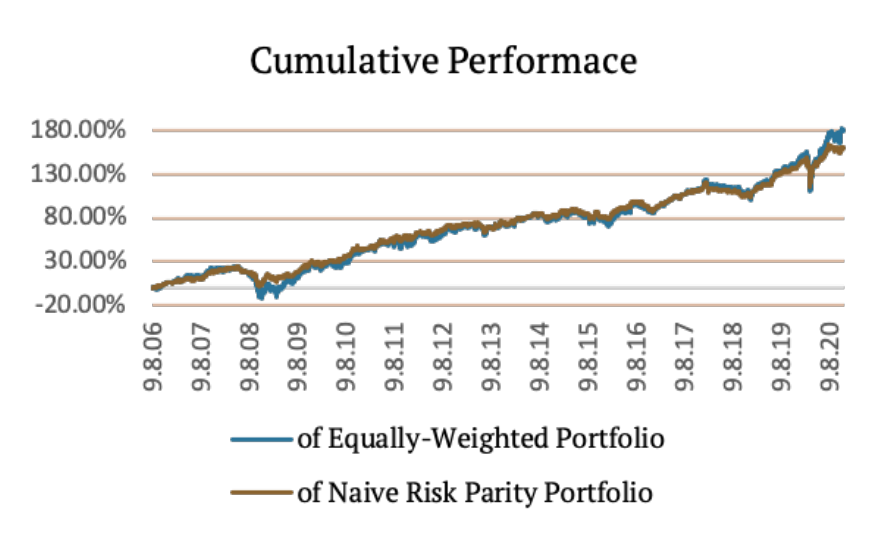
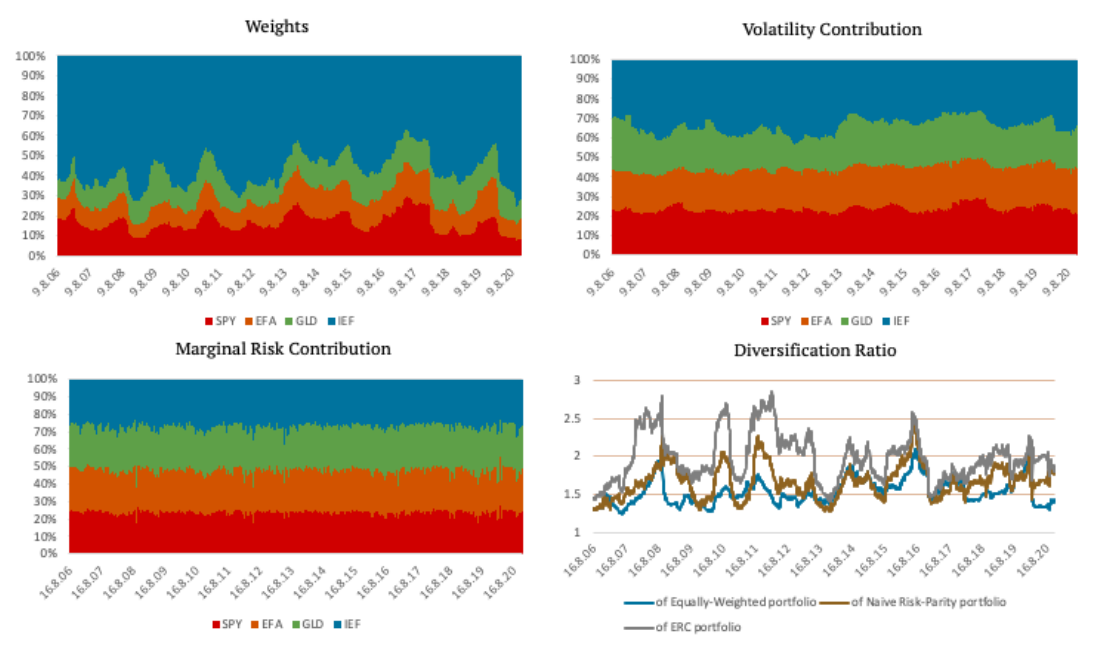
Os gráficos abaixo mostram que os pesos dos ativos mudaram com a implementação do Naive Risk Parity, o ETF IEF, que consiste de títulos do Tesouro dos EUA, possue maior peso dentro do portfólio, por conta de sua baixa volatilidade. Embora a volatilidade tenha diminuído, o retorno também apresentou uma redução.
Equal Risk Contribution (ERC)
O Equal Risk Contribution (ERC) também tem uma abordagem de alocação de
portfólio que busca distribuir o risco de forma igual entre os ativos, mas diferente do Naive Risk Parity, que simplesmente ajusta os pesos com base no risco inverso de cada ativo, o ERC leva em conta tanto a volatilidade quanto a correlação entre os ativos. Se todos os ativos tivessem uma correlação de 1, os pesos do ERC seriam iguais aos do Naive Risk Parity. No entanto, quando as correlações entre os ativos variam, o ERC ajusta os pesos para refletir esses relacionamentos. Ativos com baixa correlação entre si tendem a receber pesos maiores no portfólio, pois contribuem para a diversificação e, consequentemente, para a redução do risco total do portfólio. Isso faz com que o ERC busque não apenas equilibrar o risco total, mas também otimizar a diversificação, levando em conta as interações entre os ativos.
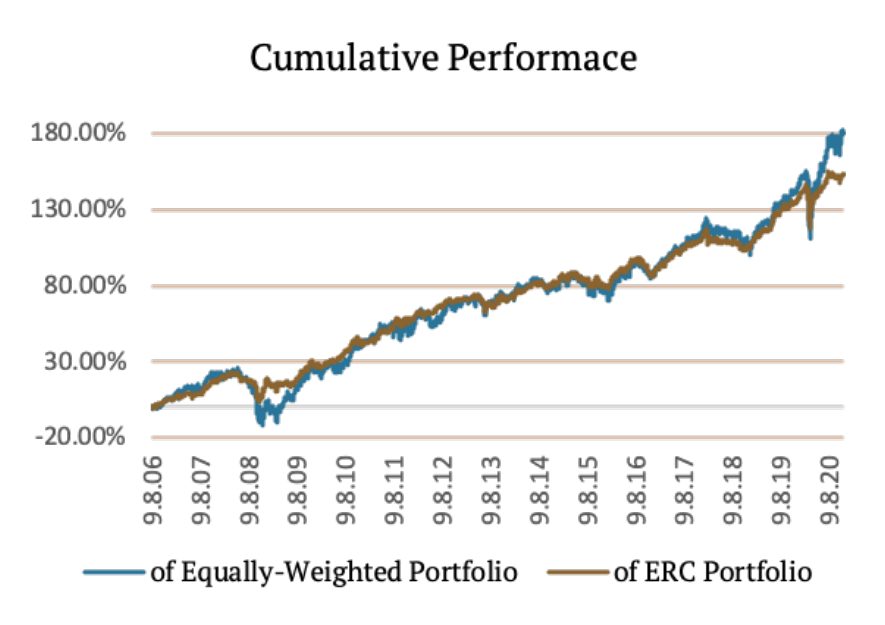
Na figura abaixo, observa-se que o ETF IEF, mais uma vez, possui o maior peso no portfólio. No entanto, a volatilidade não é distribuída de forma igual como no Naïve Risk Parity.
Maximum Diversification
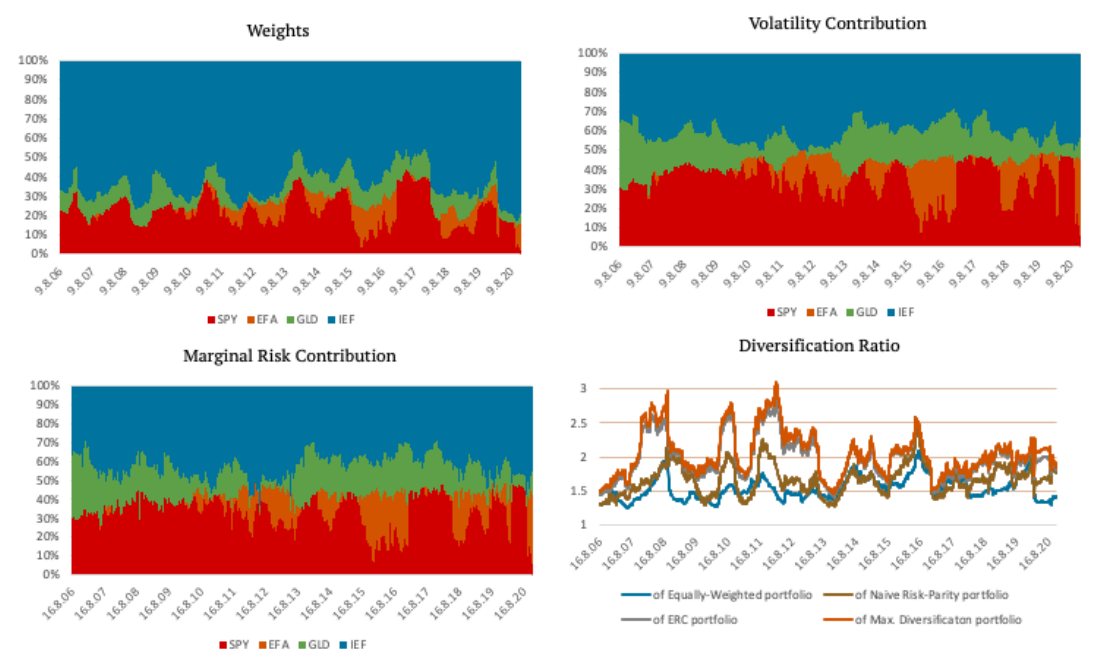
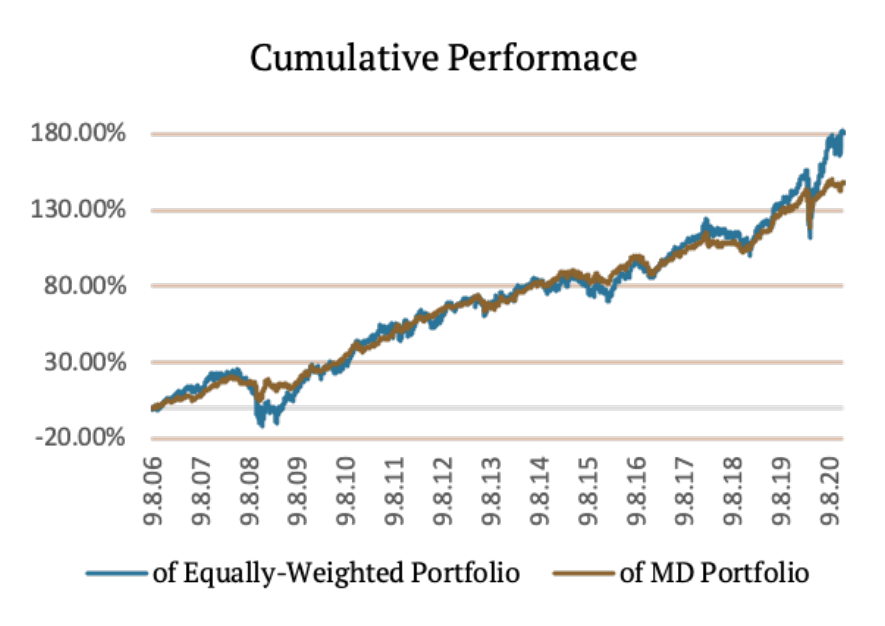
Maximum Diversification parte do pressuposto de mercados eficientes em termos de risco, onde os retornos dos investimentos são proporcionais ao risco total, medido pela volatilidade. O método busca maximizar a diversificação do portfólio ao substituir os retornos esperados dos ativos por suas volatilidades em uma otimização similar à do Índice de Sharpe. Dessa forma, constrói-se um portfólio em que a razão entre a volatilidade média ponderada dos ativos e a volatilidade total do portfólio é maximizada, resultando em maior diversificação.
Avantgarde Multifatores FIA
Em fevereiro, o fundo teve retorno de -3,69% contra -2,68% do IBX. Em 2025, o retorno acumulado do fundo é de -1,12% contra 2,10% do benchmark . Desde o início, o fundo tem 78,22% de retorno total contra 23,96% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,73% contra 24,72% do IBX. O beta, por sua vez, é de 0,68 (modelo CAPM). O alfa de Jensen resultante é de 5,14% ao ano.
O Avantgarde Multifatores FIA entra em março totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em fevereiro, o fundo teve retorno de -0,54% contra 0,50% do IMA-B. Em 2025, o retorno acumulado do fundo é de -0,29% contra 1,58% do benchmark . Desde o início, o fundo tem 17,85% de retorno total contra 22,71% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,68% contra 4,89% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em março com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em fevereiro, o fundo teve retorno de 0,52% contra 0,99% da taxa DI. Em 2025, o retorno acumulado do fundo é de 1,57% contra 2,00% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 40,06% contra 26,43% do benchmark . A volatilidade das cotas diárias do fundo foi de 6,76%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: -2,58%
-
Low Vol: -0,29%
-
Momentum: -1,29%
-
Quality: -1,08%
-
Value: -0,65%
Principais Posições e Múltiplos de Valuation
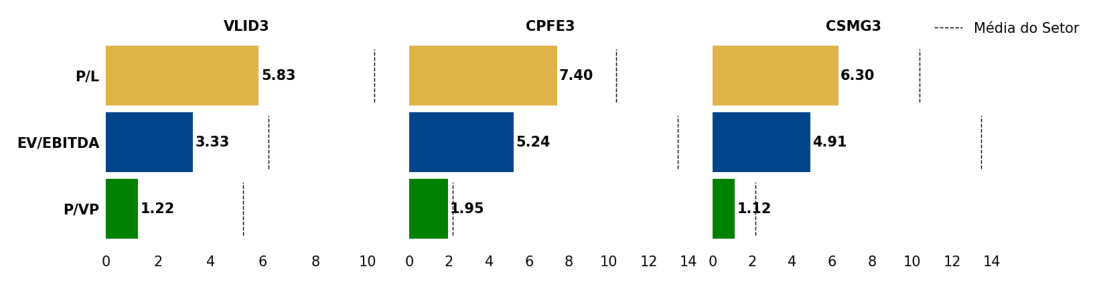
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).