Carta da gestão · Março de 2025 · Mercado brasileiro
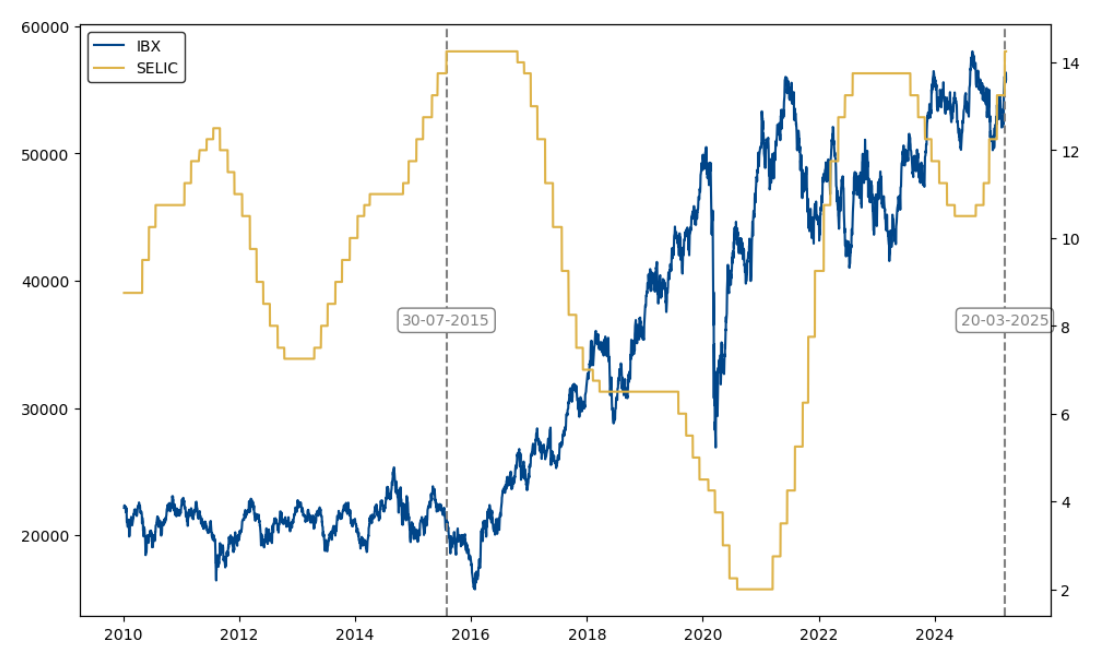
O Banco Central elevou a taxa Selic em 1 ponto percentual, para 14,25% ao ano. A decisão, anunciada pelo Comitê de Política Monetária (Copom) em 19 de março, marcou a quinta alta consecutiva e levou a taxa ao maior patamar desde 2015, ano em que o país enfrentava uma crise econômica e política, cenário que guarda semelhanças ao que vivemos agora em 2025.
A crise de 2015/2016 assustou muitos investidores, mas quem teve coragem de comprar ações naquele momento foi amplamente recompensado nos anos seguintes. Os múltiplos das empresas brasileiras estavam entre os mais baixos da história, refletindo um pessimismo generalizado. Será que, em 2025, estamos diante de uma nova oportunidade semelhante? É o que exploramos nesta carta.
Realizamos um estudo comparativo das empresas que faziam parte do IBX nos momentos de elevação da taxa de juros para 14,25% em 2015 e em 2025. No gráfico abaixo, as linhas verticais destacam o dia seguinte a cada um desses momentos, indicando as datas em que os dados foram coletados para a pesquisa.
Para a análise, consideramos apenas as empresas presentes no IBX em ambos os períodos e com dados disponíveis na Bloomberg. A comparação foi feita com base em indicadores fundamentalistas amplamente reconhecidos, apresentados a seguir.
- Preço/Lucro (P/L) – mede a relação entre o preço de uma ação e o lucro gerado pela empresa.
P/L = Preço da ação / Lucro por ação (LPA)
- Preço/Valor Patrimonial (P/VP) – mede a relação entre o preço da ação e o valor patrimonial por ação.
P/VP = Preço da ação / Valor patrimonial por ação (VPA)
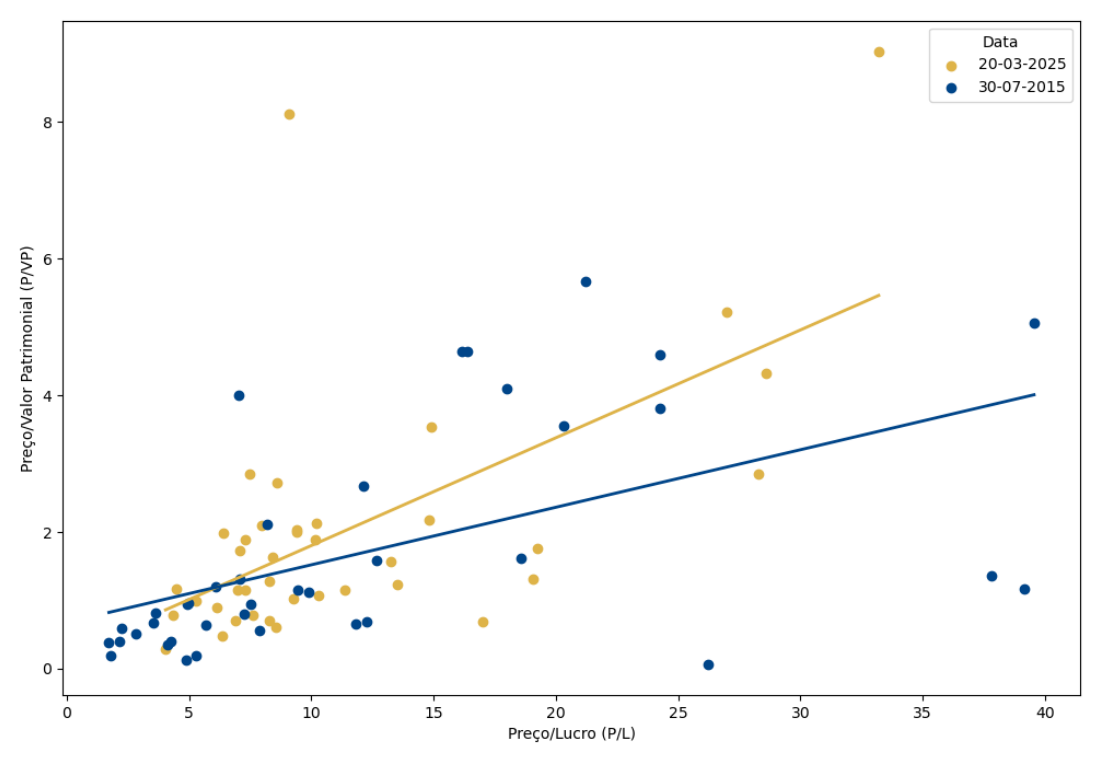
No gráfico de dispersão abaixo, podemos observar que grande parte das empresas se concentram em numeros atrativos de ambos os múltiplos. A linha de regressão mais inclinada, de 2025, pode indicar uma segmentação maior do mercado: empresas descontadas ficaram ainda mais baratas, enquanto empresas mais caras ficaram ainda mais caras.
Comparando os dois períodos da métrica P/L, é possível observar na Figura 1 que as médias têm valores bem próximos, assim como as medianas. Isso indica que para ambas
as medidas, as empresas do IBX estão sendo negociadas a múltiplos similares de seus lucros em relação a 2015. Já para a métrica P/VP, a Figura 2 mostra uma maior diferença entre as medidas de tendência central nos dois anos analisados, com o indicador apresentando um menor nível em 2015, sugerindo que as empresas estavam sendo negociadas a um desconto maior em relação ao seu valor contábil do que em 2025.
Figura 1: Preço/Lucro (P/L)
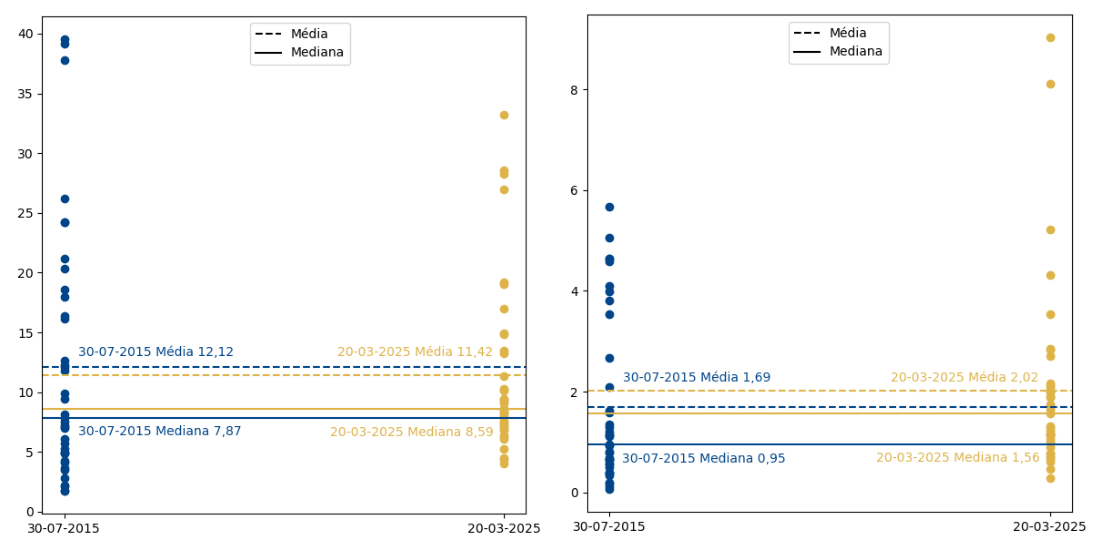
Figura 2: Preço/Valor Patrimonial (P/VP)
A polarização vista no mercado em 2025, em que negócios com múltiplos baixos se tornaram ainda mais descontados, enquanto empresas já valorizadas ficaram mais caras, pode ser consequência de um mercado mais seletivo, com maior preferência por qualidade e segurança, e menos disposição para assumir riscos em empresas com incertezas estruturais.
Múltiplos baixos podem sinalizar ativos descontados, mas também podem refletir desafios estruturais ou expectativas de crescimento mais fracos. Sob a ótica do P/L, o cenário de 2025 se assemelha ao de 2015, enquanto pelo P/VP não há tanta semelhança.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em março, o fundo teve retorno de 2,66% contra 5,94% do IBX. Em 2025, o retorno acumulado do fundo é de 1,51% contra 8,17% do benchmark . Desde o início, o fundo tem 82,96% de retorno total contra 31,32% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,66% contra 24,62% do IBX. O beta, por sua vez, é de 0,68 (modelo CAPM). O alfa de Jensen resultante é de 4,77% ao ano.
O Avantgarde Multifatores FIA entra em abril totalmente alocado em ativos de risco,com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em março, o fundo teve retorno de -1,42% contra 1,84% do IMA-B. Em 2025, o retorno acumulado do fundo é de -1,7% contra 3,45% do benchmark . Desde o início, o fundo tem 16,18% de retorno total contra 24,97% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,59% contra 4,87% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em abril com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em março, o fundo teve retorno de 0,44% contra 0,96% da taxa DI. Em 2025, o retorno acumulado do fundo é de 2,02% contra 2,98% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 40,68% contra 27,65% do benchmark. A volatilidade das cotas diárias do fundo foi de 6,72%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 16,62%
-
Low Vol: 4,12%
-
Momentum: 3,49%
-
Quality: 5,09%
-
Value: 15,74%
Principais Posições e Múltiplos de Valuation
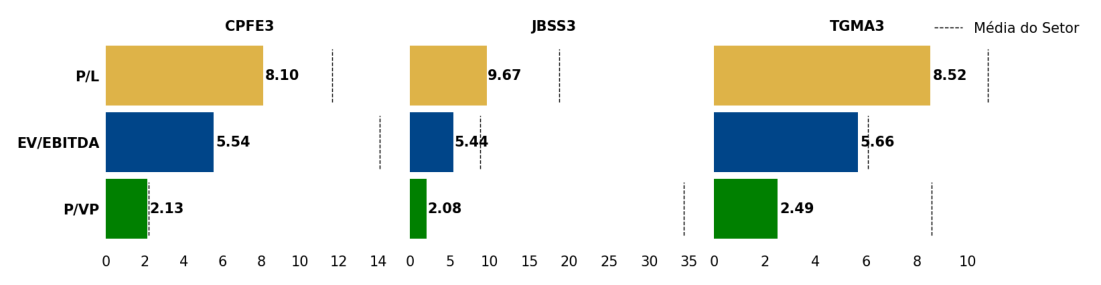
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).