Carta da gestão · Abril de 2025 · Fatores
O portfólio dos nossos fundos é composto por diferentes modelos proprietários baseados em Factor Investing , cada um com uma participação específica na alocação total, sempre em busca da melhor relação entre risco e retorno.
Com o objetivo de entender melhor o comportamento desses modelos, na carta deste mês conduzimos uma análise de regressão dos retornos mensais de cada modelo em relação aos fatores de risco acadêmicos da NEFIN (USP). Foram utilizados dados mensais desde janeiro de 2015 até março de 2025. Essa abordagem nos permite identificar se o desempenho dos modelos pode ser atribuído à sua exposição sistemática aos fatores amplamente reconhecidos na literatura financeira, detalhados a seguir:
-
Market Factor (Rm – Rf): representa o retorno do mercado acima da taxa livre de risco.
-
Small Minus Big (SMB): captura o efeito tamanho, mede o retorno de um portfólio comprado em empresas de menor capitalização ( small caps ) e vendido em empresas de maior capitalização ( large caps ).
-
High Minus Low (HML): representa o efeito valor, mede o retorno de um portfólio comprado em empresas com baixo Preço sobre Valor Patrimonial (P/VP), representando as empresas de valor, e vendido em empresas de alto P/VP, representando as empresas de crescimento.
-
Winners Minus Losers (WML): fator de momento, mede o retorno de um portfólio comprado em empresas com alto retorno passado (vencedores) e vendido em empresas com baixo retorno passado (perdedores).
-
Illiquidity Minus Liquidity (IML): fator de liquidez, mede o retorno de um portfólio comprado em empresas de baixa liquidez e vendido em empresas de alta liquidez.
Tabela 1: Retornos dos Modelos contra Fatores da NEFIN
| Modelo 1 | Modelo 2 | Modelo 3 | Modelo 4 | Modelo 5 | |
|---|---|---|---|---|---|
| _R_² | 0,789 | 0,748 | 0,627 | 0,679 | 0,743 |
| Constante | 0,1135 (0,0134) | 0,0925 (0,0164) | 0,0899 (0,1444) | 0,1122 (0,0230) | 0,0834 (0,0615) |
| Rm – Rf | 0,9853 (0,0000) | 0,7779 (0,0000) | 0,8937 (0,0000) | 0,8449 (0,0000) | 0,9180 (0,0000) |
| SMB | 0,4780 (0,0000) | 0,2617 (0,0008) | 0,4772 (0,0002) | 0,3777 (0,0002) | 0,2847 (0,0016) |
| HML | -0,0479 (0,4323) | -0,0649 (0,2104) | -0,0362 (0,6675) | -0,1362 (0,0410) | -0,1303 (0,0319) |
| WML | 0,1250 (0,0195) | 0,0950 (0,0358) | 0,1155 (0,1154) | 0,1391 (0,0165) | 0,1385 (0,0089) |
| IML | 0,0170 (0,8776) | 0,1132 (0,2276) | -0,0033 (0,9829) | 0,0110 (0,9266) | 0,1453 (0,1834) |
Nota: coeficientes seguidos dos p-valores entre parênteses. A constante (alfa) está em valores anualizados.
| Modelo 6 | Modelo 7 | Modelo 8 | Modelo 9 | Modelo 10 | |
|---|---|---|---|---|---|
| _R_² | 0,715 | 0,729 | 0,647 | 0,757 | 0,795 |
| Constante | 0,1095 (0,0500) | 0,0719 (0,0697) | 0,0680 (0,1403) | 0,1003 (0,0453) | 0,0964 (0,0170) |
| Rm – Rf | 0,9852 (0,0000) | 0,7598 (0,0000) | 0,7945 (0,0000) | 0,9779 (0,0000) | 0,9602 (0,0000) |
| SMB | 0,4599 (0,0001) | 0,3363 (0,0000) | 0,1981 (0,0346) | 0,4749 (0,0000) | 0,2639 (0,0012) |
| HML | -0,0914 (0,2266) | -0,0019 (0,9723) | -0,1009 (0,1127) | 0,0019 (0,9780) | -0,0319 (0,5578) |
| WML | 0,2219 (0,0009) | 0,1224 (0,0102) | 0,0855 (0,1211) | 0,2041 (0,0006) | 0,1624 (0,0008) |
| IML | 0,2007 (0,1430) | 0,0019 (0,9845) | 0,0703 (0,5394) | 0,1058 (0,3852) | 0,1552 (0,1166) |
Nota: coeficientes seguidos dos p-valores entre parênteses. A constante (alfa) está em valores anualizados.
O coeficiente de determinação ( _R_² ) das regressões variou de 62,7% a 79,5% entre os modelos, indicando que os fatores tradicionais da NEFIN explicam mais da metade da variabilidade dos retornos mensais dos modelos. O termo constante representa o alfa, isto é, o retorno médio não explicado pelos fatores. Observa-se que, em 8 dos 10 modelos, os alfas foram estatisticamente significativos ao nível de 10%, com valores entre 0,58% e 0,9% ao mês. Quando anualizados, esses valores correspondem a um retorno extra entre aproximadamente 7,2% e 11,4% ao ano, o que demonstra que o desempenho das estratégias vai além do que seria previsto pelos fatores tradicionais da NEFIN.
O fator de mercado (Rm – Rf) apresentou significância estatística em todos os modelos, com valores variando entre 0,759 e 0,985. Esses resultados indicam uma elevada sensibilidade dos modelos ao risco de mercado, sendo o principal fator de risco.
O fator SMB foi significativo em todos os modelos, com coeficientes variando entre 0,198 e 0,478. Esses resultados indicam que os modelos têm uma tendência a exposição a ações de menor porte ( small caps ).
O fator HML apresentou valores estatisticamente não significativos na maioria dos modelos. Apenas os modelos 4 e 5 apresentaram significância estatística, com coeficientes negativos. Isso sugere que esses modelos apresentam sensibilidade negativa ao fator valor.
O fator WML, associado ao momento, mostrou-se significativo em 8 dos 10 modelos, com coeficientes positivos variando entre 0,094 e 0,221. Esses resultados indicam que os modelos tendem a capturar tendências de mercado, beneficiando-se de padrões persistentes de desempenho dos ativos.
Por fim, o fator IML não apresentou significância estatística em nenhum modelo. Isso evidencia uma exposição neutra à iliquidez, indicando que os modelos não estão inclinados a ativos mais ilíquidos.
Os resultados mostram que os modelos têm exposição aos fatores tradicionais de risco da NEFIN, com destaque para o mercado, empresas de menor capitalização e momento. Por outro lado, não há evidências estatísticas de exposição aos fatores valor e iliquidez. Além disso, a presença de alfas estatisticamente significativos em boa parte dos modelos sugere uma geração de retorno anormal, o que reflete na formulação dos nossos modelos e capacidade de explorar fontes de risco ainda não capturadas pelos fatores tradicionais.
Avantgarde Multifatores FIA
Em abril, o fundo teve retorno de 7,83% contra 3,33% do IBX. Em 2025, o retorno acumulado do fundo é de 9,47% contra 11,78% do benchmark . Desde o início, o fundo tem 97,3% de retorno total contra 35,7% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,7% contra 24,57% do IBX. O beta, por sua vez, é de 0,68 (modelo CAPM). O alfa de Jensen resultante é de 5,63% ao ano.
O Avantgarde Multifatores FIA entra em maio totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em abril, o fundo teve retorno de 3,0% contra 2,09% do IMA-B. Em 2025, o retorno acumulado do fundo é de 1,25% contra 5,62% do benchmark . Desde o início, o fundo tem 19,66% de retorno total contra 27,59% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,53% contra 4,88% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em maio com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em abril, o fundo teve retorno de -1,1% contra 1,06% da taxa DI. Em 2025, o retorno acumulado do fundo é de 0,9% contra 4,07% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 39,13% contra 29,0% do benchmark . A volatilidade das cotas diárias do fundo foi de 6,73%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 4,46%
-
Low Vol: 6,6%
-
Momentum: 7,24%
-
Quality: 7,09%
-
Value: 6,57%
Principais Posições e Múltiplos de Valuation
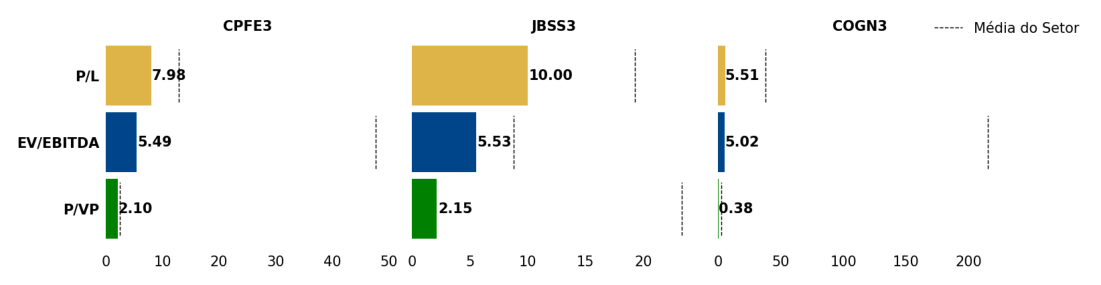
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).