Carta da gestão · Maio de 2025 · Absoluto e FIA
No mês de Maio, nossos três fundos — Avantgarde Multifatores FIA, Avantgarde Multifatores Absoluto FIM e Avantgarde Icatu Prev 70 FIC FIM – atingiram suas maiores cotas da história, o All Time High . Esse resultado é reflexo de uma gestão baseada em dados, que prioriza consistência, controle de risco e maximização de retorno, tudo isso sem interferência emocional no processo de decisão.
Nesta carta, iremos trazer um estudo sobre o capture ratio , uma métrica que mostra como um fundo se comporta em relação ao seu índice de referência. Em essência, ela ajuda a entender se o fundo entrega mais retorno nas altas ou preserva melhor o capital nas quedas, quando comparado ao benchmark .
O upside capture ratio representa o desempenho do fundo em momentos positivos do mercado. Quando está acima de 100, indica que o fundo superou o índice durante as altas. Já o downside capture ratio avalia o comportamento em períodos negativos do mercado, e valores abaixo de 100 sugerem que o fundo sofreu menos do que o benchmark . Quando ambos os indicadores estão próximos de 100, significa que o fundo tende a replicar o comportamento do próprio índice.
A partir dessas duas variáveis, é calculado o capture ratio propriamente dito, ele oferece uma visão clara da eficiência do fundo: um valor acima de 1 significa que o fundo captura mais dos ciclos de alta que dos de baixa, proporcionalmente.
Upside Capture Ratio Capture Ratio = Downside Capture Ratio
Com o objetivo de comparar o capture ratio do nosso FIA frente a seus pares, consideramos no estudo apenas fundos classificados como Ações Livre segundo a categorização da ANBIMA, mesma categoria em que se enquadra o nosso fundo, tentando garantir assim uma comparação justa. Como referência de mercado, utilizamos o IBX, uma vez que ele é o benchmark do nosso FIA.
Os dados foram obtidos da CVM e filtrados para incluir apenas fundos com pelo menos 200 cotistas na data mais recente disponível, com o objetivo de selecionar fundos efetivamente abertos ao público. Outro critério importante foi a padronização do período de análise: todos os fundos foram avaliados desde 05/08/2019, data de início do nosso FIA, até o fechamento mais recente. Isso permite uma comparação coerente e alinhada em termos de janela temporal.
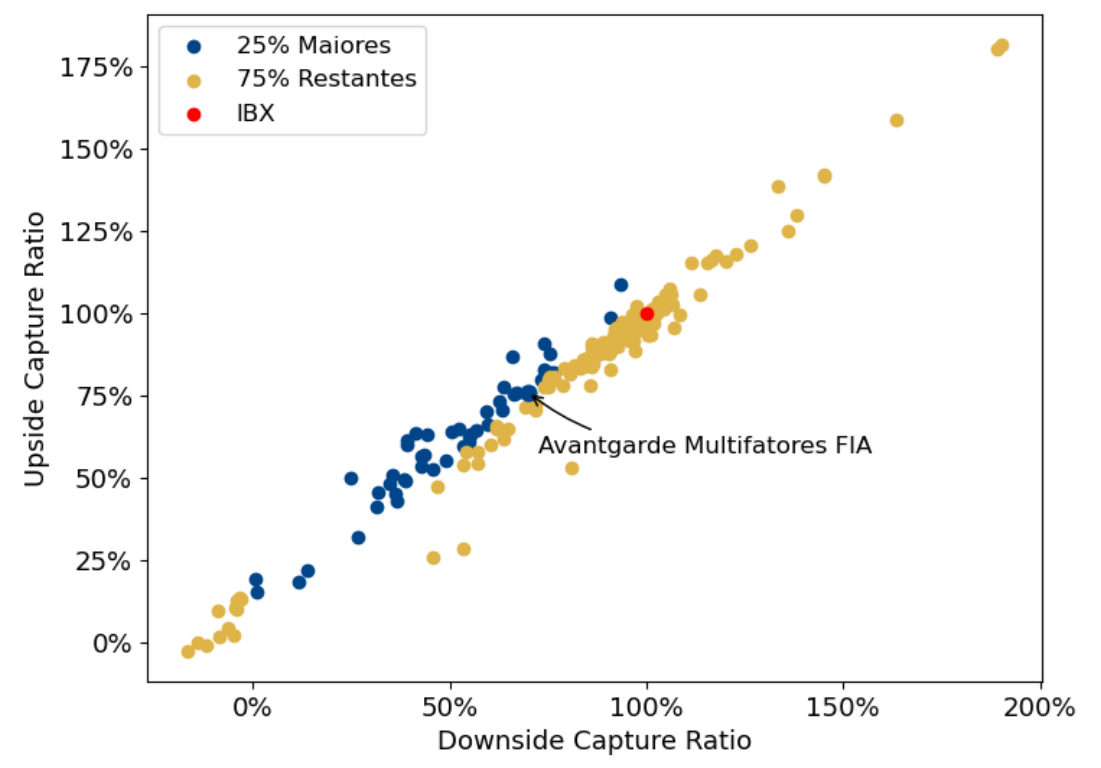
No gráfico abaixo, os fundos foram divididos em dois grupos: os 25% maiores valores de capture ratio e os 75% restantes. A pesquisa contou com o total de 202 fundos.
Apesar do cuidado na seleção da amostra e na padronização do período de análise, é importante destacar uma limitação relevante deste estudo. Dentro da categoria Ações Livre, existem fundos cuja exposição maior é em empresas estrangeiras, com carteiras compostas majoritariamente por BDRs. Isso gera algumas distorções na métrica pelo fato desses fundos não apresentarem uma correlação direta com o mercado local.
Mesmo diante dessa limitação, o nosso fundo se destacou de forma relevante, apresentando um capture ratio de 1.09, figurando entre os 25% maiores valores da amostra, mesmo diante da diversidade de estratégias presentes na categoria.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em maio, o fundo teve retorno de 4,04% contra 1,7% do IBX. Em 2025, o retorno acumulado do fundo é de 13,89% contra 13,68% do benchmark . Desde o início, o fundo tem 105,27% de retorno total contra 38,01% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,61% contra 24,44% do IBX. O beta, por sua vez, é de 0,68 (modelo CAPM). O alfa de Jensen resultante é de 6,0% ao ano.
O Avantgarde Multifatores FIA entra em junho totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em maio, o fundo teve retorno de 2,62% contra 1,7% do IMA-B. Em 2025, o retorno acumulado do fundo é de 3,9% contra 7,41% do benchmark . Desde o início, o fundo tem 22,8% de retorno total contra 29,75% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,46% contra 4,86% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em junho com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em maio, o fundo teve retorno de 3,19% contra 1,14% da taxa DI. Em 2025, o retorno acumulado do fundo é de 4,12% contra 5,26% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 43,57% contra 30,46% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,17%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 4,10%
-
Low Vol: 2,12%
-
Momentum: 6,86%
-
Quality: 4,20%
-
Value: 3,33%
Principais Posições e Múltiplos de Valuation
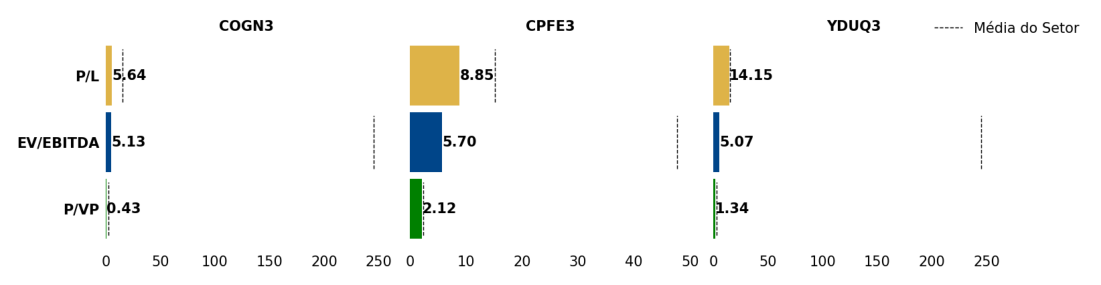
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).