Carta da gestão · Junho de 2025 · Fatores
Prezado Cotista,
No mundo dos investimentos, há uma frase que todo mundo já ouviu: “comprar o que já subiu é comprar topo”. É uma ideia intuitiva, que apela para a cautela e para a busca por “pechinchas”.
Mas e se essa intuição estiver nos levando para o caminho errado? E se a força mais preditiva sobre o futuro de uma ação for, simplesmente, o seu próprio passado recente?
A Força do Retorno Passado
No campo das finanças quantitativas, pesquisadores testam incansavelmente centenas de variáveis em busca de poder preditivo. Uma conclusão poderosa que emerge consistentemente dessas análises é a força do retorno passado de uma ação.
O mais surpreendente é como essa variável “contamina” positivamente as outras. Estudos mostram que boa parte do poder preditivo de sinais clássicos, como o book-tomarket ( Value ), se deve à sua correlação com o histórico recente de preços da ação. Em outras palavras, muitos fatores funcionam, em grande parte, porque são um reflexo indireto do fator Momentum .
Nem Todo Retorno Passado é Igual: A Importância da Definição Precisa
Essa ideia não é apenas um achado recente; é um dos pilares da gestão quantitativa moderna. Um dos estudos seminais que ajudou a solidificar este conceito foi “The Power of Past Stock Returns to Explain Future Stock Returns” , de Clifford Asness. A pesquisa dele demonstra que usar o momentum de forma eficaz exige uma precisão cirúrgica.
A chave é saber qual “passado” realmente importa. A pesquisa de Asness destaca três horizontes de tempo distintos:
-
O Ruído de Curto Prazo (Último Mês): O retorno do último mês é, na verdade, um sinal enganoso. Ele captura mais os efeitos técnicos do mercado, como a diferença entre preços de compra e venda ( bid-ask spread ), do que uma tendência real. Estratégias que se baseiam apenas nisso tendem a falhar, e por isso nós evitamos esse ruído.
-
O “Ouro” do Médio Prazo (2 a 12 meses): Aqui reside a verdadeira tendência. O estudo de Asness mostra que comprar as ações que mais subiram nos últimos 12 meses, ignorando o último mês, é uma estratégia robusta e poderosa. Esse “pulo” do último mês é crucial para filtrar o ruído e capturar o sinal puro de momentum.
-
A Miragem do Longo Prazo (2 a 5 anos): Retornos de um passado mais distante (acima de um ano) geralmente se comportam de forma oposta (estratégia “contrar-
ian”). No entanto, o artigo mostra que esse efeito perde força quando colocado em competição com os fatores de Valor ( Value ) e Tamanho ( Size ), sendo eficaz apenas em um nicho de ações menores.
O Que Isso Significa para nossas estratégias
Nossas estratégias sistemáticas não se baseiam em intuições ou no “bom senso” do mercado. Elas são desenhadas para isolar e capturar os sinais mais fortes e comprovados pela academia e pela prática.
A mensagem é clara: o fator mais poderoso para prever o retorno de uma ação não é, necessariamente, o quão “barata” ela parece, mas sim a força da sua tendência de preços recente. Quando definido e capturado da maneira correta, o momentum supera os demais. É por isso que ele é um dos pilares centrais da nossa gestão.
Continuamos disciplinados em nossa abordagem, confiantes de que a lógica e os dados são os melhores guias para navegar o mercado.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em junho, o fundo teve retorno de 2,59% contra 1,37% do IBX. Em 2025, o retorno acumulado do fundo é de 16,84% contra 15,23% do benchmark . Desde o início, o fundo tem 110,59% de retorno total contra 39,9% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,54% contra 24,31% do IBX. O beta, por sua vez, é de 0,68 (modelo CAPM). O alfa de Jensen resultante é de 6,16% ao ano.
O Avantgarde Multifatores FIA entra em julho totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em junho, o fundo teve retorno de 1,08% contra 1,3% do IMA-B. Em 2025, o retorno acumulado do fundo é de 5,02% contra 8,8% do benchmark . Desde o início, o fundo tem 24,12% de retorno total contra 31,43% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,4% contra 4,83% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em julho com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em junho, o fundo teve retorno de 1,95% contra 1,1% da taxa DI. Em 2025, o retorno acumulado do fundo é de 6,15% contra 6,41% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 46,37% contra 31,89% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,25%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: -0,77%
-
Low Vol: 1,14%
-
Momentum: 1,33%
-
Quality: 2,04%
-
Value: -1,89%
Principais Posições e Múltiplos de Valuation
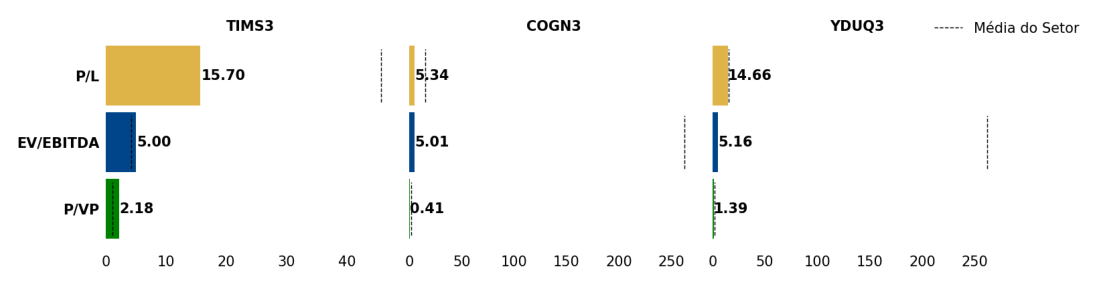
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).