Carta da gestão · Julho de 2025 · Absoluto e FIA
Na carta deste mês, apresentaremos um estudo comparativo entre fundos, assim como fizemos em nossa carta de janeiro, quando comparamos os fundos do Índice de Hedge Funds da ANBIMA (IHFA) com o nosso fundo multimercado, o Avantgarde Multifatores Absoluto FIM. Desta vez, a comparação será com fundos classificados pela ANBIMA como Multimercados Long/Short – Direcional, que combinam posições compradas e vendidas, mas com uma direção predominante na estratégia.
Selecionamos os fundos que possuíam pelo menos 15 cotistas na data mais recente disponível, resultando em um total de 59 fundos. O intervalo de tempo considerado se inicia na data de criação do nosso fundo multimercado, de 01/02/2023 até 15/07/2025.
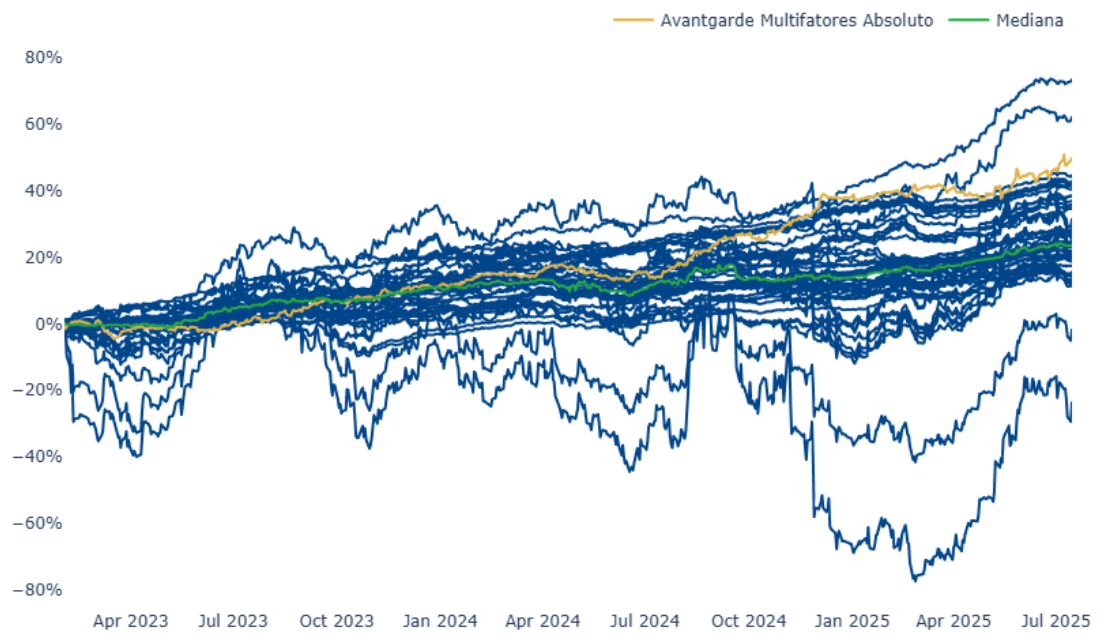
Em relação ao retorno acumulado, o gráfico abaixo compara o desempenho do Avantgarde Multifatores Absoluto, dos 58 demais fundos da amostra e da mediana calculada sobre os 59 fundos. O Avantgarde Multifatores Absoluto apresentou um retorno acumulado de 49,62%, enquanto a mediana dos fundos foi de 23,54%.
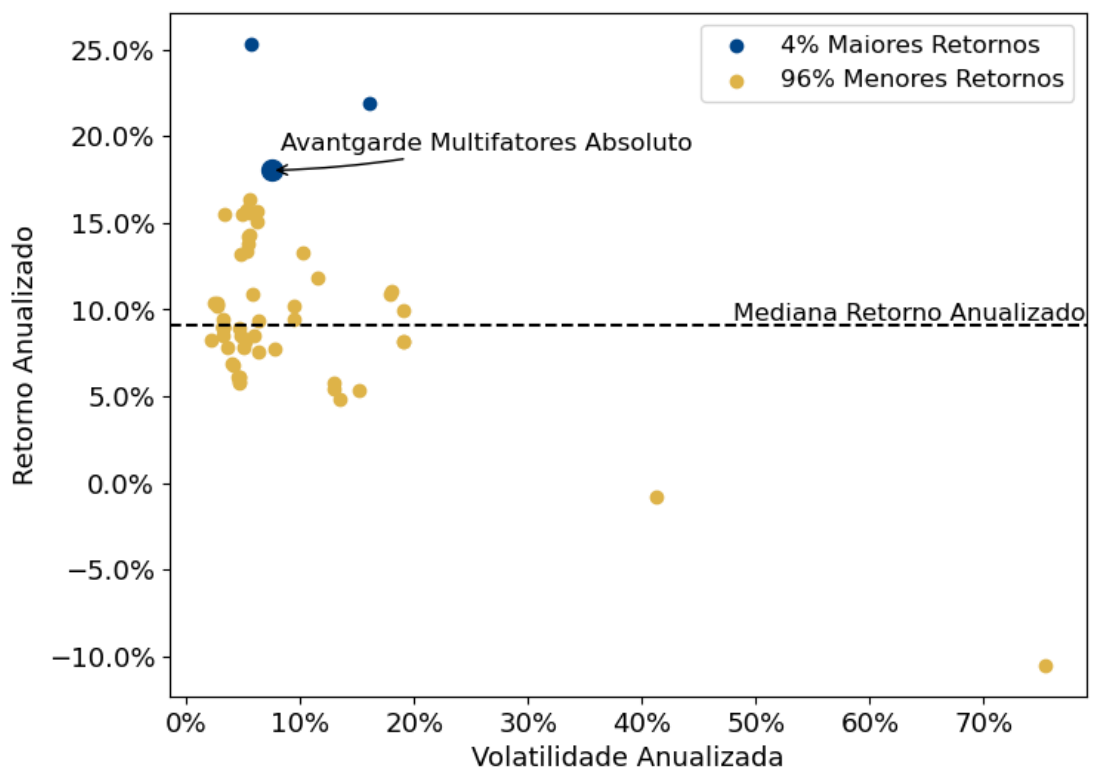
Nosso fundo figurou entre os 4% com maiores retornos no critério de retorno anualizado, alcançando 18,01%, enquanto a mediana dos fundos foi de 9,08%.
Realizamos também uma análise de correlação entre os 10 fundos com maior rentabilidade e o nosso fundo multimercado. Essa análise é crucial para entender a similaridade nas políticas de investimento entre os fundos comparados. Ao avaliar a correlação entre os retornos diários, podemos identificar como as estratégias e as abordagens de alocação de ativos dos fundos estão interligadas, revelando se há uma convergência nas decisões de investimento ou se os fundos adotam políticas distintas.
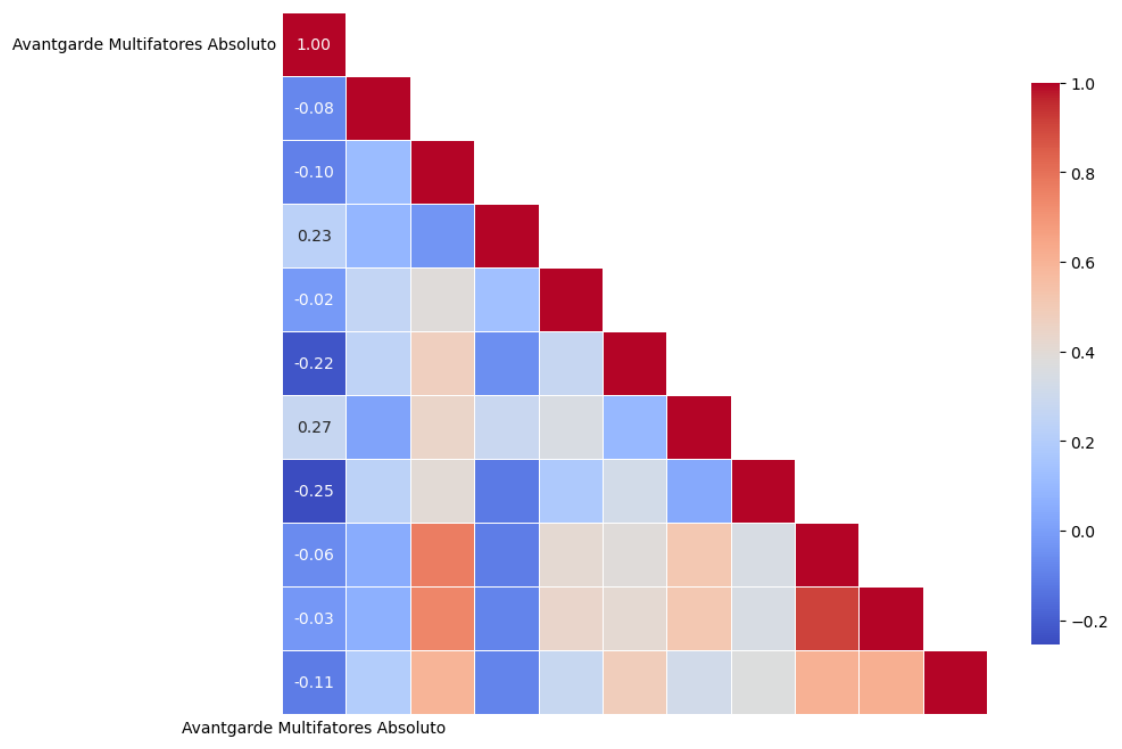
Os resultados mostram que a correlação entre o Avantgarde Multifatores Absoluto FIM e os 10 fundos com maior rentabilidade varia entre -0,25 e 0,27, indicando que nosso fundo apresenta um comportamento relativamente descorrelacionado em relação aos fundos de maior rentabilidade. Esse resultado reforça que o Avantgarde Multifatores Absoluto FIM segue uma estratégia independente e diferenciada, não estando fortemente atrelado aos mesmos fatores de risco que impulsionaram o desempenho dos fundos analisados.
Essa baixa correlação sugere que nossos resultados não dependem das mesmas dinâmicas ou teses que impulsionaram esses outros fundos. Por isso, o fundo pode atuar como um importante diversificador em portfólios que já estejam expostos a estratégias mais tradicionais ou correlacionadas entre si.
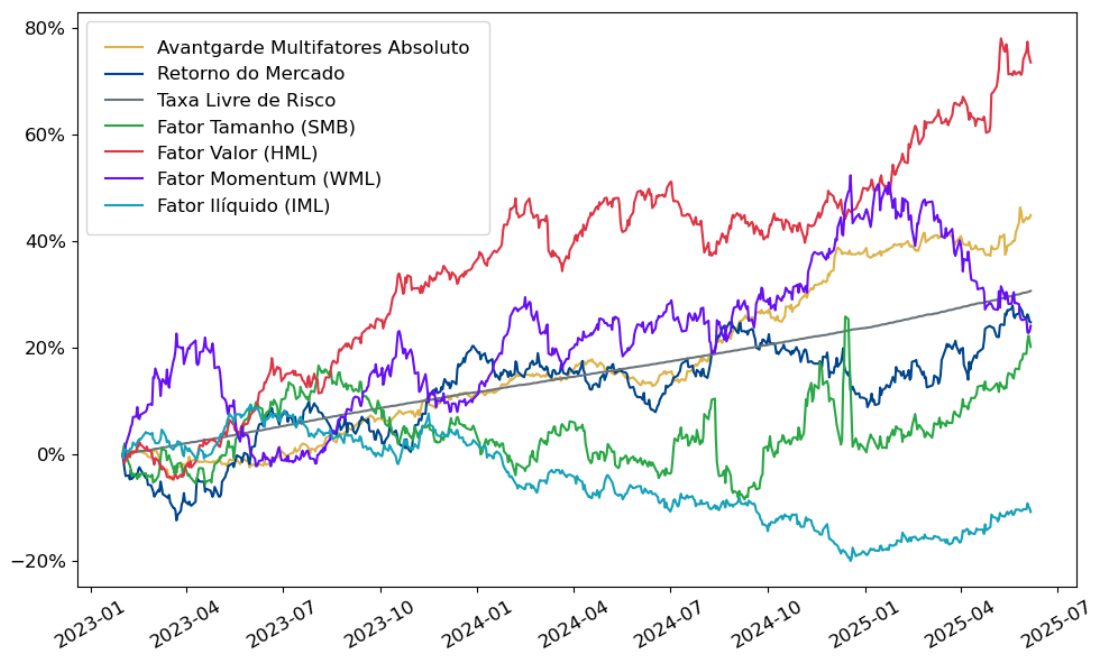
Realizamos também uma comparação de retorno com os fatores de risco acadêmicos da NEFIN (USP), que são amplamente reconhecidos na literatura financeira, sendo eles:
-
Small Minus Big (SMB): captura o fator tamanho, mede o retorno de um portfólio comprado em empresas de menor capitalização ( small caps ) e vendido em empresas de maior capitalização ( large caps ).
-
High Minus Low (HML): representa o fator valor, mede o retorno de um portfólio comprado em empresas com baixo Preço sobre Valor Patrimonial (P/VP), representando as empresas de valor, e vendido em empresas de alto P/VP, representando as empresas de crescimento.
-
Winners Minus Losers (WML): fator de momento, mede o retorno de um portfólio comprado em empresas com alto retorno passado (vencedores) e vendido em empresas com baixo retorno passado (perdedores).
-
Illiquidity Minus Liquidity (IML): fator ilíquido, mede o retorno de um portfólio comprado em empresas de baixa liquidez e vendido em empresas de alta liquidez.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em julho, o fundo teve retorno de -9,07% contra -4,18% do IBX. Em 2025, o retorno acumulado do fundo é de 6,25% contra 10,42% do benchmark . Desde o início, o fundo tem 91,5% de retorno total contra 34,05% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,54% contra 24,18% do IBX. O beta, por sua vez, é de 0,69 (modelo CAPM). O alfa de Jensen resultante é de 4,85% ao ano.
O Avantgarde Multifatores FIA entra em agosto totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em julho, o fundo teve retorno de -2,53% contra -0,79% do IMA-B. Em 2025, o retorno acumulado do fundo é de 2,36% contra 7,93% do benchmark . Desde o início, o fundo tem 20,98% de retorno total contra 30,39% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,4% contra 4,78% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em agosto com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em julho, o fundo teve retorno de 1,75% contra 1,28% da taxa DI. Em 2025, o retorno acumulado do fundo é de 8,0% contra 7,77% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 48,92% contra 33,57% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,49%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: -6,22%
-
Low Vol: -3,72%
-
Momentum: -6,54%
-
Quality: -4,76%
-
Value: -4,74%
Principais Posições e Múltiplos de Valuation
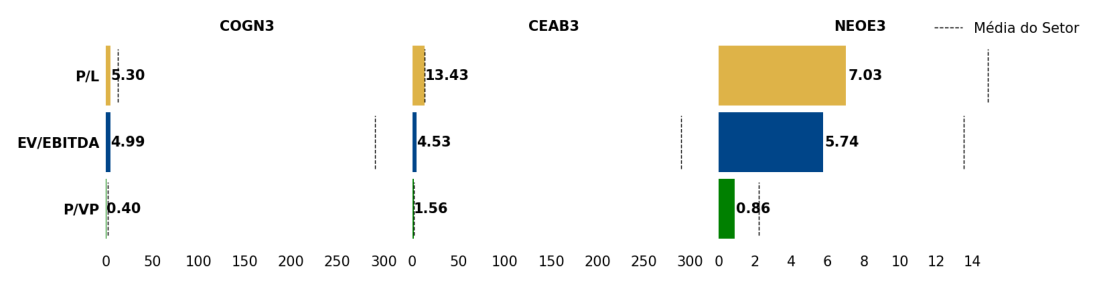
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).