Carta da gestão · Setembro de 2025 · Mercado brasileiro
O cenário econômico mundial é amplamente influenciado pelas decisões do Federal Reserve (Fed), o banco central dos Estados Unidos, cuja política monetária não afeta apenas a economia americana, mas tem impacto global. Recentemente, o Fed anunciou um corte nas taxas de juros, uma decisão tomada em resposta a uma série de desafios enfrentados pela economia dos EUA, particularmente no mercado de trabalho. A criação de empregos tem ficado aquém das expectativas, e, somado ao aumento do desemprego, gerou um cenário de tensão para o Fed, que possui o mandato duplo de controlar a inflação e garantir o pleno emprego. O corte nas taxas de juros visa estimular a economia em um momento de desaceleração.
Apesar da inflação americana ter registrado uma desaceleração para 2,6% ao ano, ainda está distante da meta de 2%, o que geraria, em outras circunstâncias, uma postura mais rigorosa do Fed. No entanto, a interpretação de que a alta recente dos preços está atrelada principalmente às tarifas comerciais de Donald Trump ajudou a suavizar as preocupações. A decisão se apoia na interpretação de que a inflação atual é passageira, o que sustentou a escolha por uma política monetária menos restritiva.
O corte promovido pelo Fed também influencia as expectativas em relação à condução da política monetária no Brasil. Quando os Estados Unidos reduzem seus juros, o diferencial entre as taxas americanas e brasileiras diminui, o que reduz a pressão sobre a taxa de câmbio e permite maior flexibilidade ao Banco Central do Brasil. Nesse contexto, cresce a expectativa de que a autoridade monetária brasileira também possa avançar com cortes na taxa Selic, especialmente se o ambiente doméstico oferecer condições favoráveis.
Diante dessa possibilidade, surge uma questão importante: o mercado de ações brasileiro é impactado caso o cenário de cortes seja concretizado? Boa parte da literatura econômica se baseia em modelos que propõem um trade-off entre ativos de maior risco (como ações) e de menor risco (como a poupança ou os títulos públicos). Nesse contexto, a escolha entre esses ativos dependeria da existência de um “prêmio” que compensasse o risco das aplicações mais voláteis.
Como a taxa básica de juros serve de referência para os investimentos de baixo risco, mudanças na política monetária tendem a afetar diretamente essa dinâmica. Diversos estudos analisam o efeito das decisões de juros sobre o comportamento dos preços das ações e, de forma quase consensual, concluem que há uma relação inversa entre ambos. Juros mais altos tornam aplicações conservadoras mais atrativas, o que reduz a demanda por ações e pressiona seus preços. Além disso, encarecem o crédito, restringem o consumo e afetam o fluxo de caixa das empresas, impactando negativamente seu desempenho no mercado.
No entanto, embora a literatura aponte para essa correlação negativa entre juros e mercado acionário, o estudo “O impacto da política monetária no mercado de ações
brasileiro” trás um contraponto que desafia esse entendimento tradicional. Ao analisar a correlação entre a taxa Selic e o índice Ibovespa no período de janeiro de 2003 a junho de 2018, os autores identificaram uma correlação fraca e negativa (-0,08), o que, à primeira vista, parece corroborar a teoria dominante.
Contudo, ao segmentar a amostra em três subperíodos (Jan/2003 a Abr/2007; Mai/2007 a Dez/2015; Jan/2016 a Jun/2018), os pesquisadores observaram que as correlações entre os mesmos indicadores se tornaram fortemente positivas, com valores de 0,68, 0,58 e 0,53, respectivamente, indicando que a relação entre política monetária e mercado acionário pode ser mais complexa do que o previsto. No entanto, essas correlações positivas podem estar refletindo outros fatores econômicos não controlados. Para investigar essa possibilidade, os autores estimaram o efeito da política monetária (representada pela taxa Selic) sobre o desempenho do mercado de ações (Ibovespa), utilizando variáveis adicionais de controle e modelos do tipo ARDL.
Os resultados do estudo indicam que os juros reais, tanto domésticos quanto internacionais, não tem efeitos diretos e significativos sobre o desempenho do Ibovespa. Já uma desvalorização do câmbio real e o aumento do risco-Brasil mostraram impacto negativo no curto prazo. A volatilidade externa, embora cause uma reação inicial negativa, tende a atrair investidores estrangeiros ao mercado brasileiro no longo prazo. Além disso, o crescimento econômico e a queda na inflação esperada contribuem positivamente para a valorização do Ibovespa em ambos os horizontes temporais. O índice também reage a surpresas monetárias: tende a cair quando a taxa de juros nominal supera as expectativas e a subir quando fica abaixo do previsto. Por fim, os efeitos indiretos da inflação esperada se mostraram relevantes e alinhados com a teoria econômica. Em média, qualquer choque se estabilizaria em 5,65 meses.
A lição que fica é, no Brasil, a dinâmica entre juros, inflação, câmbio e mercado acionário é mais complexa, não linear e profundamente influenciada pelas expectativas dos agentes econômicos. Isso exige uma abordagem mais sofisticada tanto na formulação de políticas quanto na gestão de investimentos. Em contextos como esse, tentar antecipar movimentos do mercado, baseando-se apenas na direção da taxa de juros, pode levar a decisões equivocadas. Muitas vezes, quando os cortes de juros se concretizam, o mercado já precificou esse cenário.
Por isso, é fundamental manter uma alocação consistente e adequada ao perfil de risco, em vez de tentar acertar o “timing” ideal de entrada ou saída. A tentativa de adivinhar o momento certo de entrar ou sair da bolsa com base apenas nos movimentos dos juros, frequentemente resulta em perdas de oportunidade ou decisões movidas pelo ruído de curto prazo.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em setembro, o fundo teve retorno de 5,23% contra 3,47% do IBX. Em 2025, o retorno acumulado do fundo é de 19,0% contra 21,37% do benchmark . Desde o início, o fundo tem 114,48% de retorno total contra 47,34% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,46% contra 23,94% do IBX. O beta, por sua vez, é de 0,69 (modelo CAPM). O alfa de Jensen resultante é de 5,43% ao ano.
O Avantgarde Multifatores FIA entra em outubro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em setembro, o fundo teve retorno de 1,03% contra 0,54% do IMA-B. Em 2025, o retorno acumulado do fundo é de 5,03% contra 9,42% do benchmark . Desde o início, o fundo tem 24,14% de retorno total contra 32,19% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,21% contra 4,74% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em outubro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
Em setembro, o fundo teve retorno de 4,7% contra 1,22% da taxa DI. Em 2025, o retorno acumulado do fundo é de 15,42% contra 10,35% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 59,16% contra 36,78% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,33%.
Fatores de Risco
Os principais fatores de risco long-only tiveram os seguintes retornos no mês:
-
Carry: 2,13%
-
Low Vol: 2,91%
-
Momentum: 3,72%
-
Quality: 1,38%
-
Value: 2,48%
Principais Posições e Múltiplos de Valuation
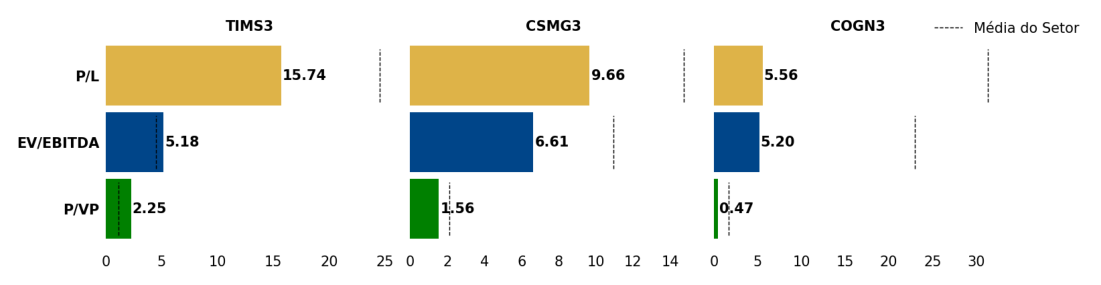
O gráfico abaixo destaca três posições long em ações dos nossos fundos, juntamente de seus múltiplos de valuation (P/L, EV/EBITDA e P/VP).