
Carta da gestão · Novembro de 2025 · Fatores
Na carta deste mês, iremos apresentar uma ferramenta analítica que passará a ser incorporada na estrutruta das cartas mensais da Avantgarde. O objetivo é oferecer uma visão mais clara e aprofundada das origens do desempenho dos fundos Avantgarde Multifatores FIA e Avantgarde Multifatores Absoluto FIM, por meio de uma decomposição estruturada dos retornos. Essa abordagem permite identificar quanto da performance dos fundos decorre das exposições sistemáticas aos principais fatores de risco e quantificar de forma clara a geração de alfa, definido como o retorno adicional gerado pelo fundo, buscando demonstrar de forma mais transparente e objetiva a capacidade dos nossos modelos de produzir alfa de maneira consistente ao longo do tempo.
Utilizamos 6 fatores para operacionalizar essa análise: o fator mercado (IBX) e os 5 principais fatores long/short (Volatilidade, Momentum, Tamanho, Qualidade e Valor). Para o cálculo de sensibilidade (beta), optamos por uma janela de observação dos últimos 3 meses. Embora janelas mais longas ofereçam maior estabilidade estatística, elas tendem a suavizar as mudanças nas carteiras. Como nosso objetivo é explicar a performance recente, priorizamos um modelo mais reativo, capaz de capturar a alocação atual do fundo com maior fidelidade. Essa decomposição é descrita pela equação a seguir, onde isolamos a contribuição de cada fator:
Ri = βi1F1 + βi2F2 + … + βinFn + εi (1)
Em que:
-
Ri : Retorno do fundo;
-
βin : Sensibilidade (beta) do fundo ao fator n ;
-
Fn : Retorno do fator de risco n ;
-
ϵi : Resíduo do retorno.
Essa metodologia segue diretamente a abordagem apresentada por William F. Sharpe em seu trabalho Asset Allocation: Management Style and Performance Measurement (1992), onde ele introduz a Return-Based Style Analysis (RBSA) como uma forma prática de entender de onde vem o retorno de um fundo. A ideia central é simples: o desempenho de um fundo pode ser visto como a combinação de alguns fatores que explicam seu “estilo” de investimento, enquanto o que sobra, a parte não explicada pelos fatores, representa o alfa.
Sharpe validou que essa decomposição possui um poder explicativo extraordinário, demonstrando que um modelo de fatores composto por doze classes de ativos consegue
justificar uma parcela substancial da variabilidade dos retornos mensais, frequentemente acima de 90% da variância em fundos diversificados. O grande feito do autor foi provar que é possível inferir essas exposições efetivas e o risco de um portfólio utilizando apenas a série histórica de retornos, dispensando a análise detalhada da composição da carteira. Isso permitiu operacionalizar a distinção entre o retorno passivo atribuível à alocação em índices de mercado e o valor adicionado pela habilidade ativa do gestor. Ao aplicar o modelo em uma amostra abrangente, Sharpe concluiu que, embora a média dos fundos não supere o mercado após custos, a metodologia é robusta o suficiente para identificar exceções de habilidade real.
Ao aplicar essa estrutura aos fundos da Avantgarde, buscamos capturar exatamente essa distinção: identificar quais parcelas do retorno recente podem ser atribuídas às exposições sistemáticas aos fatores de mercado e quais derivam de contribuições idiossincráticas dos nossos modelos.
Inspirados por esse arcabouço, estruturamos nossa abordagem para que cada carta mensal não apenas reporte o retorno, mas explique sua origem: quanto veio das exposições sistemáticas e como esses componentes evoluíram no período. Essa decomposição aprofunda a transparência da gestão e permite ao investidor acompanhar, de forma objetiva, se o fundo está entregando o que propõe: alfa consistente, sustentado por uma estrutura robusta de fatores.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
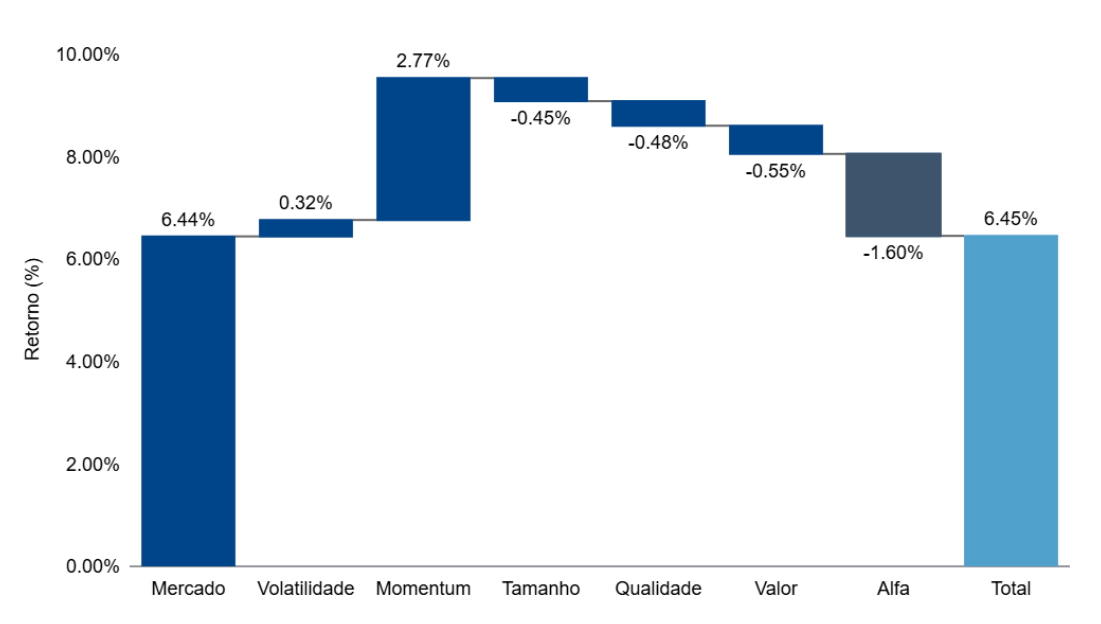
Em novembro, o fundo teve retorno de 6,45% contra 6,44% do IBX. Em 2025, o retorno acumulado do fundo é de 28,94% contra 31,89% do benchmark . Desde o início, o fundo tem 132,39% de retorno total contra 60,12% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,34% contra 23,69% do IBX. O beta, por sua vez, é de 0,69 (modelo CAPM). O alfa de Jensen resultante é de 5,56% ao ano.
O Avantgarde Multifatores FIA entra em dezembro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em novembro, o fundo teve retorno de 1,56% contra 2,04% do IMA-B. Em 2025, o retorno acumulado do fundo é de 8,19% contra 12,82% do benchmark . Desde o início, o fundo tem 27,87% de retorno total contra 36,29% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,02% contra 4,68% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em dezembro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
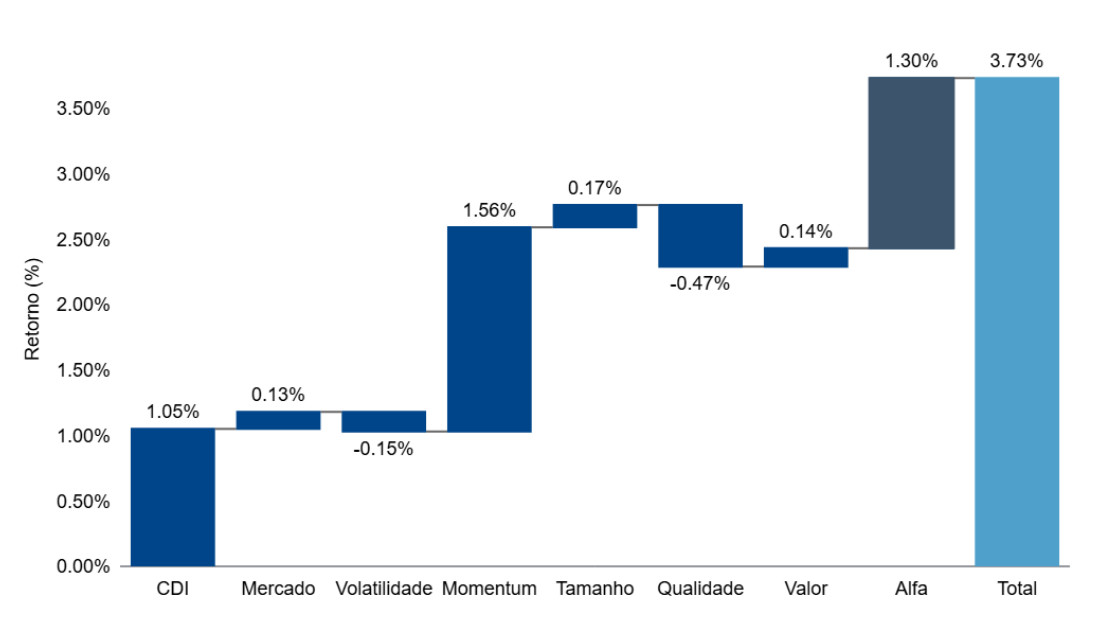
Em novembro, o fundo teve retorno de 3,73% contra 1,05% da taxa DI. Em 2025, o retorno acumulado do fundo é de 20,57% contra 12,94% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 66,26% contra 39,98% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,3%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
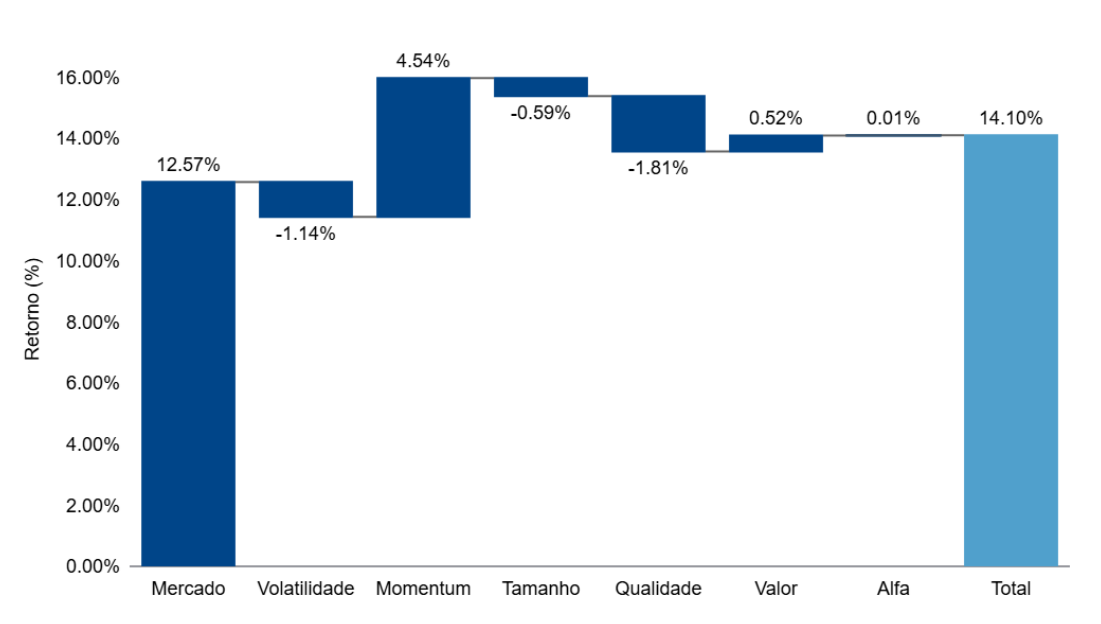
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
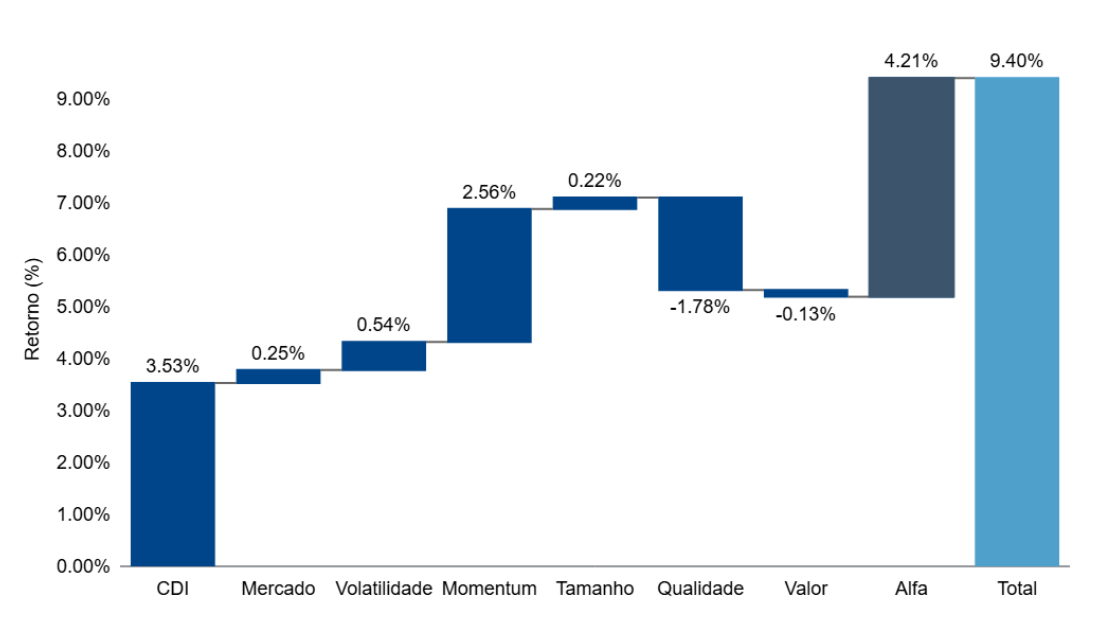
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: -1,05%
-
Momentum: 6,46%
-
Tamanho: 4,04%
-
Qualidade: 2,17%
-
Valor: -1,87%