
Carta da gestão · Junho de 2026 · Fatores
Em época de Copa do Mundo, é quase inevitável falar de futebol. Nesse clima, vale fazer uma analogia dos mercados hoje com os esportes. Não só com o futebol, mas também com as lutas.
Durante muito tempo, os esportes tinham sotaques. No futebol, era possível reconhecer uma escola em poucos minutos: o rigor defensivo italiano, o toque espanhol, a força inglesa, a improvisação brasileira. No vale-tudo dos anos 90, a diferença era ainda mais explícita. Um lutador entrava no ringue carregando uma arte marcial; o outro, outra. Jiu-jitsu contra wrestling. Karatê contra boxe. Muay thai contra judô.
A vantagem competitiva, muitas vezes, era simplesmente saber algo que o adversário não sabia.
Um wrestler podia ser muito mais forte, mas não sabia se defender no chão. Um striker podia ser perigoso em pé, mas se perdia quando era colocado de costas no tatame. A assimetria de conhecimento era brutal. E, por isso mesmo, decisiva.
Esse mundo acabou.
Hoje, no MMA profissional, todos sabem lutar tudo. Todo atleta treina boxe, muay thai, wrestling, jiu-jitsu, preparação física, nutrição, análise de vídeo e estratégia. O mesmo ocorreu no futebol. Jogadores circulam pelas mesmas ligas, treinadores estudam os mesmos métodos, dados são compartilhados, métricas se espalham, departamentos de performance se profissionalizam. As antigas escolas nacionais ainda existem como traços culturais, mas já não são muralhas técnicas.
O campo foi nivelado.
E o mais interessante é que isso não tornou os campeões iguais. Pelo contrário. Apenas mudou a origem da vantagem. Quando todos conhecem as técnicas, vencer deixa de ser uma questão de segredo. Passa a ser uma questão de criação, combinação, disciplina e execução sob pressão.
Nos mercados vem acontecendo algo parecido.
A informação que antes era escassa tornou-se abundante. Demonstrações financeiras circulam em segundos. Bases de dados são mais acessíveis. Papers acadêmicos estão disponíveis para qualquer investidor diligente. Fatores como valor, momentum, qualidade e baixa volatilidade foram documentados, testados, discutidos e replicados por décadas. Modelos, planilhas, códigos e métricas que antes eram domínio de poucos hoje fazem parte do repertório básico de qualquer equipe minimamente preparada.
O “lutador que não sabe se defender no chão” praticamente desapareceu.
Isso tem uma consequência desconfortável: não basta mais saber a técnica.
Saber calcular um múltiplo não é vantagem. Saber o que é momentum não é vantagem. Saber rodar um backtest não é vantagem. Saber que qualidade importa, que valuation importa, que risco importa e que diversificação importa também não é vantagem. Tudo isso é necessário, mas já não é suficiente.
A tecnicidade básica foi democratizada. E, quando a técnica vira commodity, a vantagem migra para outro lugar.
Ela migra para a capacidade de criação.
Não criação no sentido romântico de improvisar sem método. Pelo contrário. Criação, em gestão de recursos, é a capacidade de transformar conhecimento público em arquitetura proprietária. É combinar peças conhecidas de uma forma não óbvia. É entender quais sinais se reforçam, quais se anulam, quais parecem bons apenas no passado e quais sobrevivem fora da amostra. É saber quando uma regra elegante demais está apenas contando uma história bonita. É resistir à tentação de sofisticar o que deveria permanecer simples.
A diferença deixa de estar em conhecer um fator e passa a estar em como ele entra no processo.
Esse talvez seja o ponto central. Não existe mais uma promessa crível de “alpha secreto” simplesmente escondido em algum lugar, esperando para ser descoberto por quem leu o paper certo ou comprou a base de dados certa. A fronteira está menos no acesso à informação e mais na transformação dessa informação em uma construção própria. O valor não está no copy-paste da evidência acadêmica, mas na capacidade de adaptar, combinar, filtrar, testar e implementar ideias conhecidas de um jeito que faça sentido para uma carteira real.
Na gestão sistemática, isso é especialmente verdadeiro. O valor não está em dizer que se usa fatores. Está em construir uma máquina que consiga operá-los com consistência: dados limpos, regras replicáveis, governança de pesquisa, controle de risco, disciplina de rebalanceamento, custos explícitos e humildade estatística. A beleza do processo não está em parecer sofisticado. Está em sobreviver ao encontro com o mundo real. E está, principalmente, em fugir da mimetização exata do que está nos papers. Está na parte autoral do processo: na capacidade da equipe de criar combinações próprias a partir de ingredientes que, isoladamente, já são conhecidos.
Na gestão discricionária, a lógica é parecida. O diferencial deixou de ser simplesmente ter acesso a uma informação. Cada vez mais, todos olham para a mesma informação. A diferença está na interpretação, no enquadramento, na coragem de discordar com fundamento e na disciplina de não confundir narrativa com tese de investimento.
Em ambos os casos, a fronteira se deslocou da posse da informação para a qualidade da síntese.
Esse é um ponto importante. Quando tudo é público, o jogo não fica fácil. Fica
mais difícil. Porque deixa de haver desculpa. Se todos têm acesso às mesmas técnicas, aos mesmos dados e às mesmas referências, a diferença aparece no que cada um é capaz de construir com isso.
É aí que entra o ofício.
O bom gestor não é aquele que coleciona ferramentas. É aquele que sabe quais ferramentas não usar. Não é aquele que promete descobrir uma anomalia inédita a cada mês. É aquele que constrói um processo capaz de extrair retorno de forma repetível, com controle de risco e respeito às limitações dos dados. Não é aquele que vence porque surpreende um adversário despreparado. É aquele que vence porque treina melhor, combina diferente dos demais, executa melhor e erra menos.
Na Avantgarde, escolhemos competir nesse terreno.
Não buscamos vender a ideia de um fator secreto, inacessível ou milagroso. Desconfiamos desse tipo de promessa. Nosso trabalho é mais artesanal e, ao mesmo tempo, mais quantitativo: transformar evidências públicas em um processo proprietário que não seja um mero copy-paste das evidências públicas; combinar modelos de forma inovadora; testar hipóteses contra dados reais; rejeitar o que não passa pelo crivo; controlar o risco antes que ele controle a carteira; e preservar a capacidade de continuar jogando quando o ambiente fica hostil.
Em um mundo em que todos sabem lutar, a vantagem não está em decorar golpes.
Está em criar combinações melhores.
Está em enxergar relações que não estão explícitas no manual.
Está em saber quando atacar, quando defender, quando reduzir exposição e quando simplesmente não fazer nada.
A globalização, a tecnologia e a democratização da informação nivelaram boa parte do campo. Para alguns, isso é uma ameaça. Para nós, é um convite.
Quando a técnica básica deixa de diferenciar, sobra aquilo que sempre deveria ter importado mais: processo, imaginação, disciplina e execução.
No fim, os mercados ficaram mais parecidos com o esporte moderno.
Todos treinam. Todos estudam. Todos têm dados.
Mas nem todos sabem competir.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
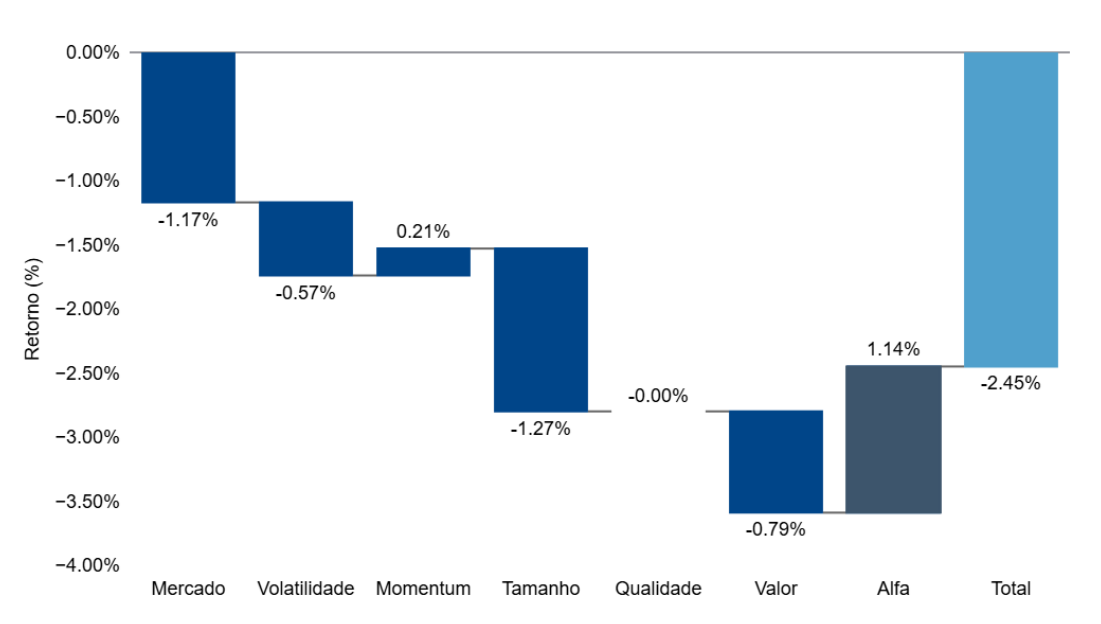
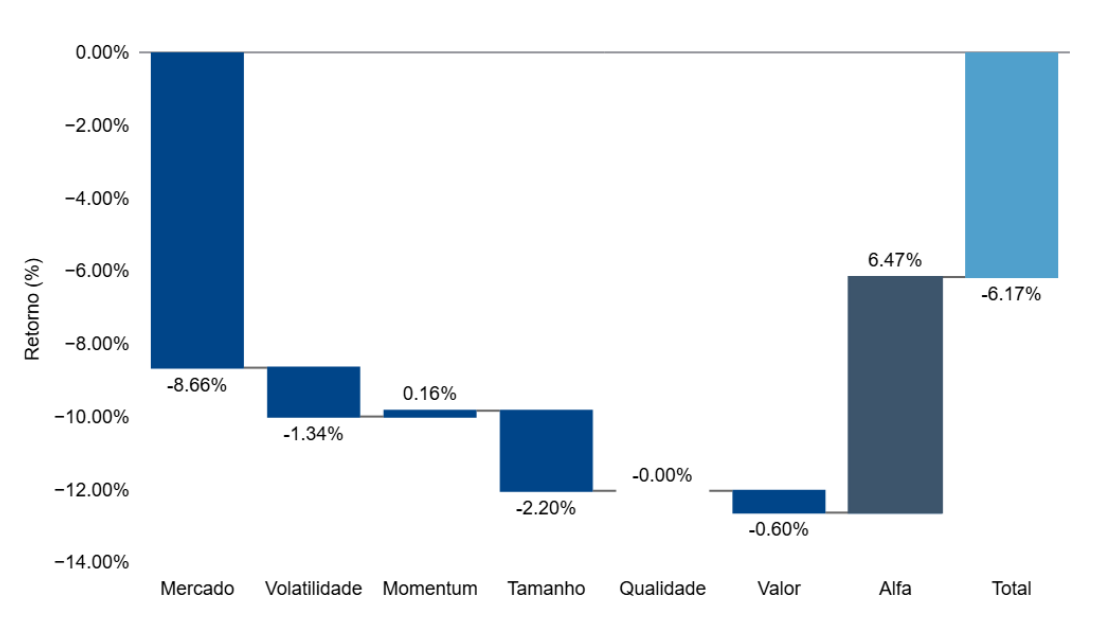
Em junho, o fundo teve retorno de -2,45% contra -1,14% do IBX. Em 2026, o retorno acumulado do fundo é de -2,09% contra 6,72% do benchmark . Desde o início, o fundo tem 123,11% de retorno total contra 72,9% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,46% contra 23,35% do IBX. O beta, por sua vez, é de 0,71 (modelo CAPM). O alfa de Jensen resultante é de 3,35% ao ano.
O Avantgarde Multifatores FIA entra em julho totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em junho, o fundo teve retorno de -1,63% contra -1,04% do IMA-B. Em 2026, o retorno acumulado do fundo é de -1,74% contra 4,08% do benchmark . Desde o início, o fundo tem 27,41% de retorno total contra 42,29% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,48% contra 4,79% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em julho com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
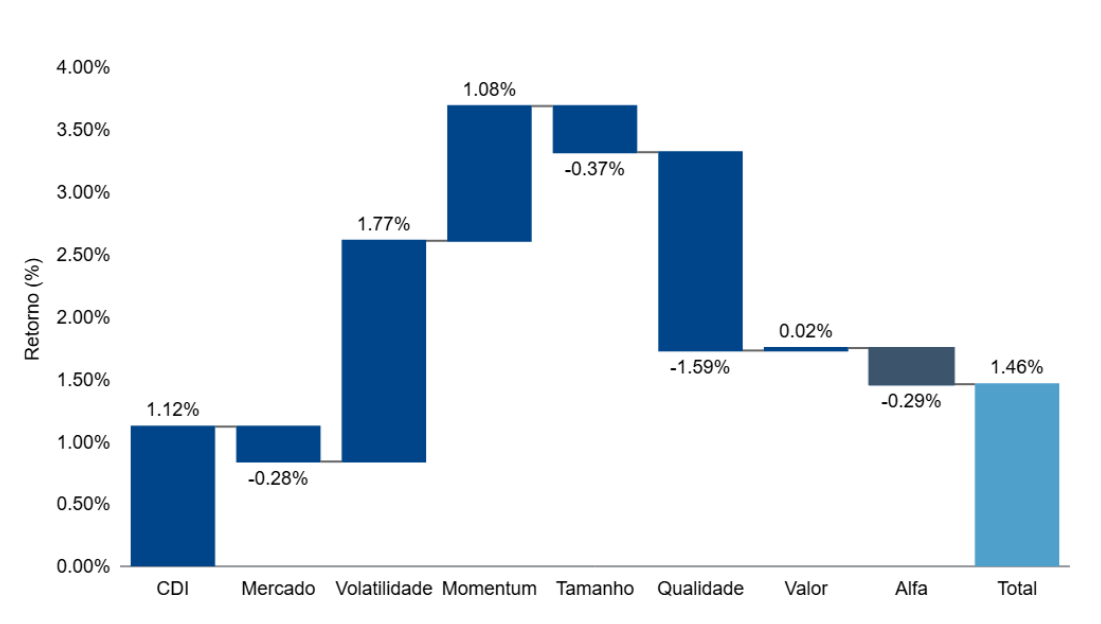
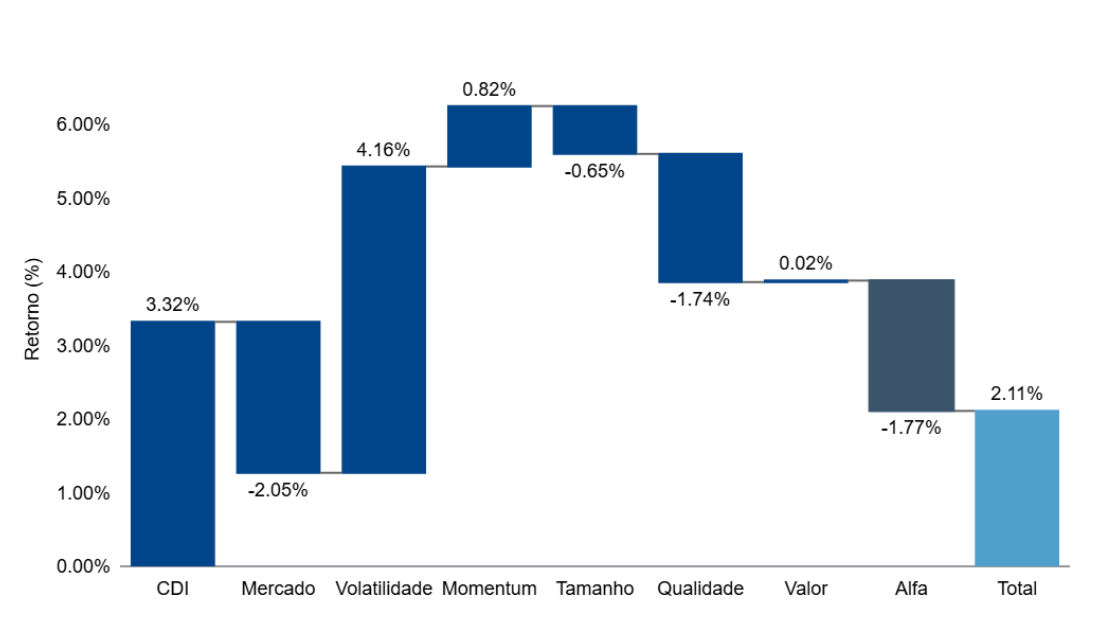
Em junho, o fundo teve retorno de 1,46% contra 1,12% da taxa DI. Em 2026, o retorno acumulado do fundo é de 1,11% contra 6,85% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 66,84% contra 51,39% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,20%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: 6,56%
-
Momentum: 4,30%
-
Tamanho: -5,11%
-
Qualidade: 6,02%
-
Valor: -6,26%