
Carta da gestão · Agosto de 2026 · Comportamento do investidor
Durante séculos, o xadrez foi julgado por gente. A qualidade de um lance dependia da análise dos jogadores, da autoridade de quem comentava a partida e, inevitavelmente, do resultado que vinha depois. Era possível reconhecer um erro em uma vitória ou um bom lance em uma derrota, mas faltava ao jogo uma referência independente e replicável para separar uma coisa da outra.
Maio de 1997 tornou essa mudança visível para o mundo. Garry Kasparov, então campeão mundial e um dos maiores jogadores da história, enfrentou o Deep Blue, computador construído pela IBM. Kasparov havia derrotado uma versão anterior da máquina no ano anterior. Dessa vez, perdeu. Foi a primeira vez que um campeão mundial em exercício foi derrotado por um computador em um match sob controles de tempo tradicionais, e a notícia correu o mundo como o dia em que a máquina superou o homem.
O legado mais interessante foi outro. A vitória do Deep Blue simbolizou o surgimento de uma referência que não dependia da reputação de quem havia feito o lance nem do resultado final da partida. Os programas de xadrez, também conhecidos como motores ou engines , viraram ferramentas de uso diário e passaram a atribuir uma avaliação a cada posição. Hoje, qualquer amador consegue descobrir que cometeu um erro grave em um jogo que venceu ou que jogou muito bem em um jogo que perdeu. O xadrez ganhou uma maneira de separar qualidade de decisão de qualidade de resultado, distinção que poucas atividades conseguem fazer com a mesma clareza.
A consequência prática disso é estranha de assistir. Um grande mestre pode aceitar uma recomendação do motor sem conseguir transformá-la imediatamente em uma explicação intuitiva. A máquina indica um movimento que parece perder material, enfraquecer a posição ou contrariar anos de experiência. Às vezes, o sentido do lance só aparece muitos movimentos depois. O jogador não abandona a linha apenas porque ainda não consegue explicá-la.
O momento mais instrutivo do match de 1997 foi a segunda partida. Em uma posição em que havia material disponível para captura, o Deep Blue escolheu um lance discreto, de melhora posicional. Programas da época eram associados ao comportamento contrário: calcular variantes, contar material e capturar aquilo que estivesse disponível. Kasparov ficou tão convencido de que uma máquina não jogaria daquela forma que passou a suspeitar de interferência humana. Não havia. O que parecia estranho naquele instante fazia sentido dentro de uma avaliação mais ampla da posição, cujo valor só se tornava evidente muitos lances adiante.
A ironia é que a mesma partida ainda guardava uma segunda lição. Pouco depois, Kasparov abandonou. A posição parecia perdida, mas análises posteriores mostraram que ainda havia uma sequência capaz de forçar o empate. Na mesma partida em que teve
dificuldade para interpretar a decisão da máquina, o maior jogador do mundo também avaliou incorretamente a própria posição. O problema não era falta de conhecimento ou experiência. Era algo mais simples: mesmo um julgamento extraordinariamente sofisticado continua sendo um julgamento feito com informação incompleta.
É exatamente essa a exigência de um processo sistemático de investimento. Confiar em algo cuja explicação nem sempre cabe em uma frase de reunião.
Na Avantgarde, esse princípio aparece de forma muito concreta. Às vezes, uma decisão do modelo nos parece errada naquele momento. Mesmo assim, não a abandonamos com base em um julgamento discricionário, porque ela nasce de uma função de avaliação construída, testada e auditada antes de aquele lance existir. As regras são definidas antes do resultado e podem ser confrontadas com períodos que não participaram de sua construção. É essa disciplina que nos permite separar a aparência momentânea de uma decisão da qualidade do processo que a produziu e manter a linha mesmo quando ela ainda não parece fazer sentido.
É esse tipo de situação que torna a comparação com investimentos interessante. Um investidor discricionário precisa decidir, quando uma posição parece errada, se está diante de um erro que deve ser corrigido ou apenas de uma decisão cujo resultado ainda não apareceu. Essa avaliação acontece com informação incompleta e sob a influência do que está acontecendo naquele instante. Um processo sistemático procura deslocar essa decisão para antes, quando não existe uma posição específica para defender, uma perda para recuperar ou um resultado recente pressionando o julgamento.
É aí que a analogia se torna mais desconfortável. Os lances durante os quais a lógica de uma sequência ainda não parece clara têm, em uma estratégia sistemática, um equivalente conhecido: o drawdown . É o período, às vezes longo, em que a estratégia acumula perdas e começa a parecer evidente que alguma coisa deixou de funcionar.
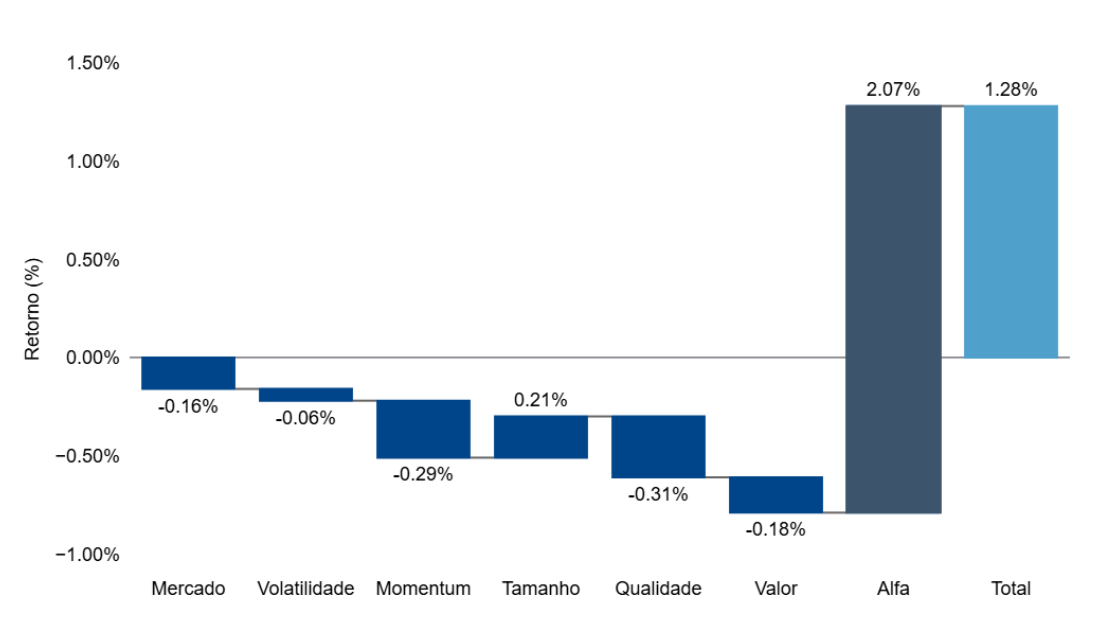
É também por isso que essa discussão importa particularmente em 2026. Depois de meses difíceis, agosto trouxe um resultado melhor. O FIA avançou 1,28%, contra -0,20% do IBX, com alfa de 2,07% no mês. É um resultado positivo, mas não uma confirmação da estratégia. Um mês bom não é evidência de que o processo está certo, pelo mesmo motivo que cinco meses ruins não eram evidência de que estava errado.
No meio de um drawdown , não sabemos com certeza se estamos observando uma deterioração real da estratégia ou apenas uma sequência adversa compatível com aquilo que ela sempre foi. E é justamente nesse momento que a vontade de intervir se torna maior. Quando o resultado melhora, surge a tentação oposta: interpretar a recuperação como prova de que a decisão anterior estava correta. As duas reações partem do mesmo erro, usar o resultado recente como juiz da qualidade do processo.
Por isso, a decisão de alterar, reduzir ou abandonar uma estratégia não pode depender apenas do desconforto provocado pelo resultado recente. Ela também precisa obedecer a critérios definidos previamente. Caso contrário, deixamos de avaliar o modelo e passamos a
avaliar uma combinação entre o modelo e as decisões discricionárias tomadas nos momentos em que mais duvidamos dele.
No xadrez, abandonar uma linha porque um dos lances ainda não parece fazer sentido impede que se descubra o restante da sequência. Em investimentos, o problema é semelhante. Se cada período difícil autoriza uma mudança de regra, o processo deixa de ser aquilo que foi originalmente testado. Torna-se então difícil separar uma estratégia ruim de uma estratégia que nunca teve a oportunidade de ser executada como foi concebida.
Foi isso que as máquinas mudaram no xadrez. Não eliminaram o erro, nem tornaram cada lance imediatamente compreensível. Elas deram ao jogo uma forma mais disciplinada de avaliar decisões sem depender apenas do placar. É essa mesma separação que buscamos preservar em um processo sistemático de investimento: julgar o processo pelo que ele é, e não apenas pelo resultado que acabou de produzir.
Equipe Avantgarde Asset Management
Avantgarde Multifatores FIA
Em agosto, o fundo teve retorno de 1,28% contra -0,2% do IBX. Em 2026, o retorno acumulado do fundo é de -1,85% contra 10,14% do benchmark . Desde o início, o fundo tem 123,66% de retorno total contra 78,45% do IBX. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 19,40% contra 23,22% do IBX. O beta, por sua vez, é de 0,71 (modelo CAPM). O alfa de Jensen resultante é de 2,88% ao ano.
O Avantgarde Multifatores FIA entra em setembro totalmente alocado em ativos de risco, com aproximadamente 90% do patrimônio alocado em ações, 9% em recibos de empresas estrangeiras negociados no Brasil (BDR) e 1% de caixa.
Avantgarde Icatu Prev 70 FIC FIM
Em agosto, o fundo teve retorno de 0,57% contra 1,58% do IMA-B. Em 2026, o retorno acumulado do fundo é de -1,96% contra 6,75% do benchmark . Desde o início, o fundo tem 27,12% de retorno total contra 45,94% do IMA-B. Na perspectiva de risco, a volatilidade – desvio padrão anualizado – das cotas diárias do fundo, desde o início, está em 9,53% contra 4,75% do IMA-B. O fundo tem volatilidade alvo de 10% ao ano, bem próximo da volatilidade observada.
O fundo entra em setembro com 67% de alocação na estratégia Multifatores de renda variável e com 33% em renda fixa.
Avantgarde Multifatores Absoluto FIM
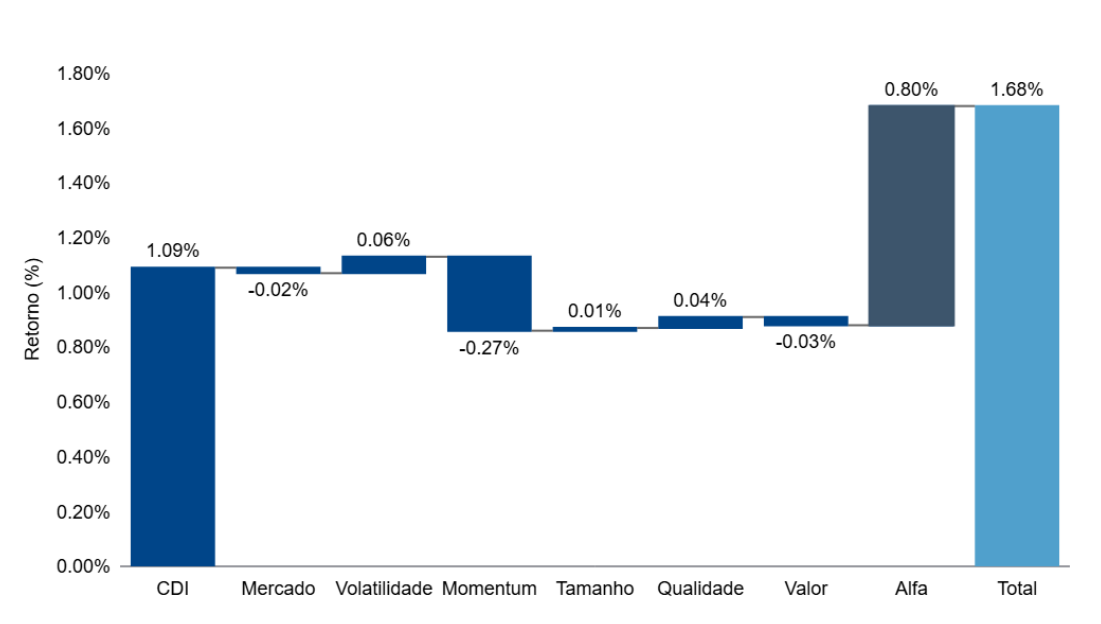
Em agosto, o fundo teve retorno de 1,68% contra 1,09% da taxa DI. Em 2026, o retorno acumulado do fundo é de 3,06% contra 9,33% do benchmark . Desde o início, em fevereiro de 2023, o retorno acumulado do fundo é de 70,06% contra 54,91% do benchmark . A volatilidade das cotas diárias do fundo foi de 7,09%.
Contribuição por Fatores – Mês (Avantgarde Multifatores FIA)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores FIA)
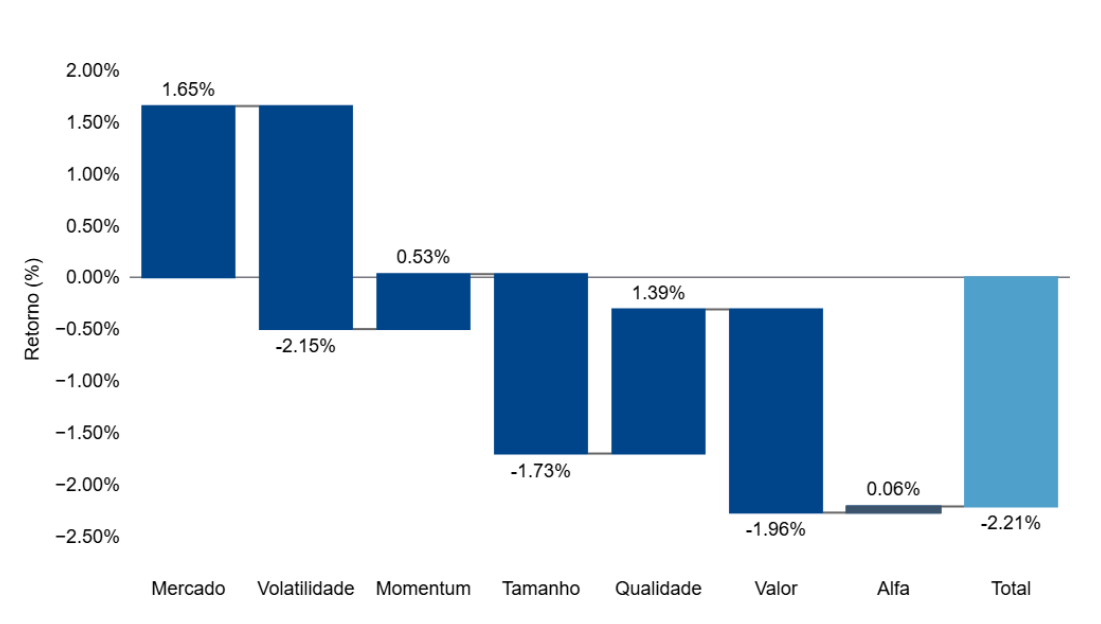
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Contribuição por Fatores – Mês (Avantgarde Multifatores Absoluto FIM)
Contribuição por Fatores – Últimos Três Meses (Avantgarde Multifatores Absoluto FIM)
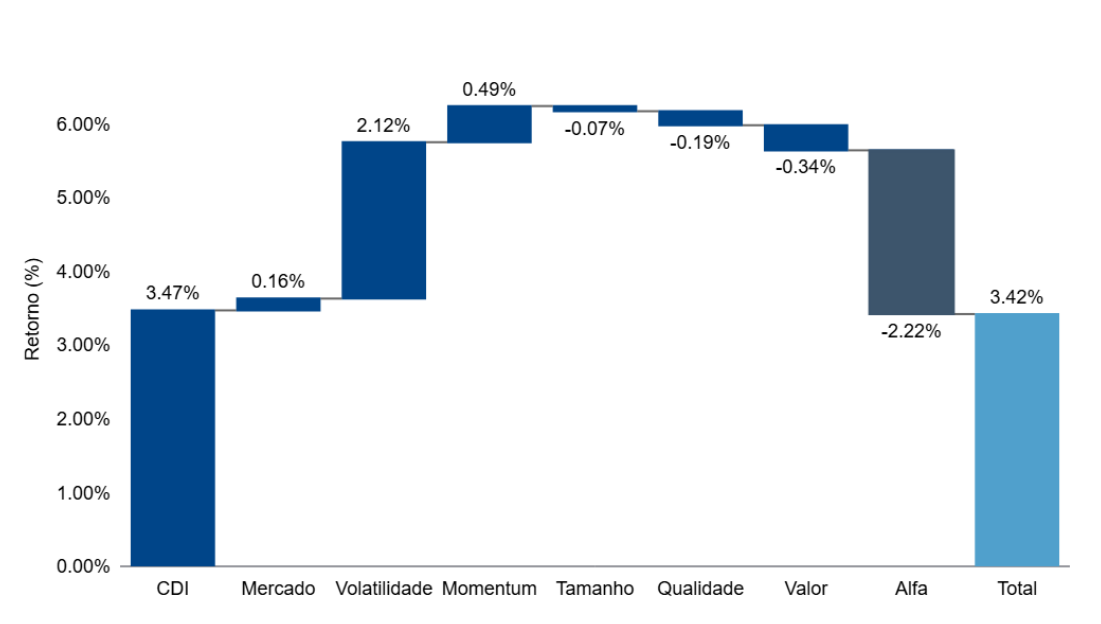
A metodologia pode ser encontrada na carta de Novembro de 2025, basta clicar aqui.
Fatores de Risco
Os principais fatores de risco long-short tiveram os seguintes retornos no mês:
-
Volatilidade: 0,46%
-
Momentum: -3,95%
-
Tamanho: 1,54%
-
Qualidade: -1,90%
-
Valor: -0,79%